Décision
Garantie tempête
Le vent a-t-il causé les dégâts ?
Impact décision : Toiture, volets, vitrages ou éléments extérieurs peuvent relever de la garantie selon les clauses et exclusions.
15 septembre 2026 · 4 min de lecture
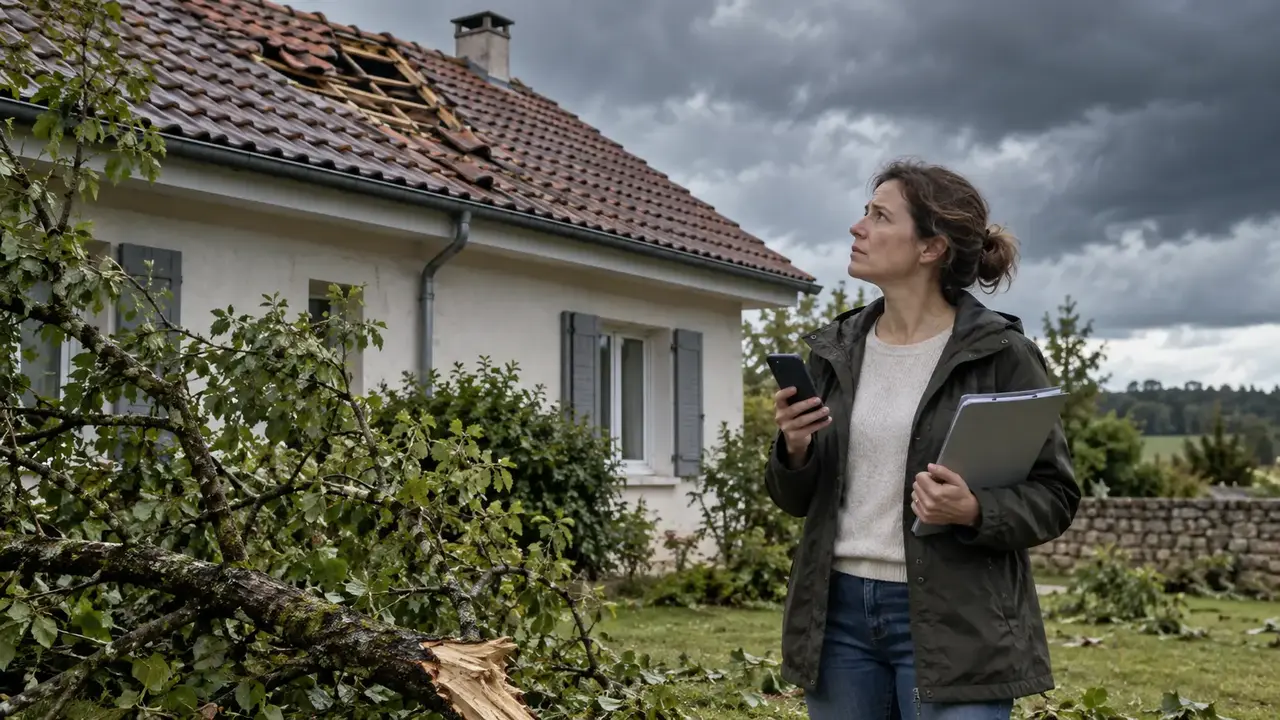
Après une tempête, la première question est simple : quelle garantie correspond réellement au dommage ? Le vent peut avoir arraché des tuiles, cassé une fenêtre, fait tomber un arbre ou provoqué une infiltration. Ces dégâts ne sont pas tous traités de la même façon : il faut distinguer la garantie tempête, la catastrophe naturelle, les exclusions et la responsabilité des personnes concernées.
Une assurance multirisque habitation peut couvrir les dommages liés à la tempête, mais les conditions, franchises, plafonds et biens couverts figurent dans votre contrat. Ne déduisez pas un remboursement du seul fait qu’un épisode météo a été violent. Sécurisez les lieux, documentez l’état du bien et déclarez le sinistre selon les modalités prévues.
La garantie « tempête, ouragan, cyclone » est la première piste lorsque le vent a endommagé le logement. L’ANIL indique qu’elle peut couvrir les effets du vent ainsi que certains dommages causés par la pluie, la neige ou la grêle. La définition exacte et les conditions de mise en œuvre restent contractuelles : relisez les conditions générales et particulières.
Pour caractériser une tempête, l’assureur peut demander des éléments établissant une intensité anormale du vent. L’ANIL cite notamment une attestation de la station météorologique la plus proche ou des dégâts constatés sur d’autres bâtiments correctement entretenus à proximité. Ce n’est pas une règle de remboursement automatique : c’est une preuve susceptible d’être demandée pour apprécier la garantie.
Un même épisode peut produire plusieurs dommages : toiture, volets, vitrage, clôture, arbre, infiltration ou biens à l’intérieur. Notez précisément ce qui est touché et évitez d’attribuer vous-même chaque poste à la bonne garantie. La qualification finale dépend de l’origine du dommage et du contrat applicable.
Une tempête peut relever de la garantie prévue dans l’assurance habitation. Une catastrophe naturelle suit un autre cadre : l’événement doit être reconnu par un arrêté publié au Journal officiel et le logement doit se trouver dans une commune concernée. Service-Public rappelle que l’indemnisation reste limitée par les plafonds et conditions du contrat.
La bonne qualification guide les pièces à réunir, mais elle ne garantit pas à elle seule l’indemnisation.
Le vent a-t-il causé les dégâts ?
Impact décision : Toiture, volets, vitrages ou éléments extérieurs peuvent relever de la garantie selon les clauses et exclusions.
Un arrêté reconnaît-il l’événement ?
Impact décision : Le régime dépend d’une reconnaissance officielle et de la commune concernée.
Quels frais suivent le sinistre ?
Impact décision : Déblaiement, relogement, recherche de fuite ou perte de contenu peuvent avoir un traitement séparé.
Un arbre ou un équipement voisin a-t-il causé le dommage ?
Impact décision : L’origine du dommage peut engager un propriétaire, un voisin ou une personne responsable de l’entretien.
La vérification dépend du bien touché et de la personne qui en répond.
Conseil Le bâtiment présente une dégradation visible après le vent.
Conseil Un élément extérieur est tombé ou a été arraché.
Conseil L’eau est entrée par une ouverture ou a atteint le contenu.
Commencez par protéger les personnes. Ne montez pas sur une toiture fragilisée, ne touchez pas une installation électrique humide et ne vous approchez pas d’un arbre instable. Si une ouverture laisse entrer l’eau, mettez les biens à l’abri uniquement si cela ne présente pas de danger. L’objectif est de limiter l’aggravation, pas de réaliser vous-même une réparation définitive.
Prenez des photographies et des vidéos des dégâts, des abords et des traces laissées par l’épisode. Notez la date, l’heure approximative, la direction du vent connue, les éléments voisins touchés et les mesures prises. Conservez les factures, devis, rapports météorologiques, attestations et échanges avec le bailleur, le syndic ou le voisin responsable.

Utilisez le canal et le délai indiqués dans votre contrat. Donnez le numéro de police, la date du sinistre, l’adresse, la cause apparente, les dommages visibles et les premières mesures prises. Demandez un accusé de réception et conservez une copie de la déclaration. Si le bien est loué ou en copropriété, prévenez aussi le propriétaire, l’agence ou le syndic lorsque la situation le justifie.
Ne jetez pas les éléments endommagés avant d’avoir vérifié les consignes de l’assureur, sauf s’ils présentent un danger. Pour une réparation d’urgence, demandez un devis ou une facture détaillée et gardez la preuve de ce qui a été fait. Une mesure provisoire pour éviter l’aggravation ne vaut pas accord sur le montant final de l’indemnisation.
Si le logement est loué, distinguez les dégâts au bâtiment, les biens du locataire et les obligations du bailleur. En copropriété, le syndic peut également devoir être informé lorsque les parties communes ou plusieurs logements sont touchés. Cette séparation évite d’envoyer un dossier incomplet au mauvais interlocuteur.
Le contrat peut prévoir une franchise, un plafond, une limite pour les dépendances, une exclusion concernant les clôtures ou arbres, ou une condition d’entretien. L’ANIL rappelle que la liste des exclusions varie selon les contrats. Certains éléments extérieurs peuvent donc rester à la charge du propriétaire ou ne pas être couverts par la garantie examinée.
La vétusté et le mode d’indemnisation comptent aussi. Un devis ne signifie pas que toute la somme sera versée : l’assureur peut appliquer les plafonds, la franchise et les règles prévues pour la valeur du bien. Demandez une explication écrite poste par poste si la proposition d’indemnisation ne correspond pas aux dommages constatés.
Après une tempête, sécurisez d’abord les lieux, documentez les dommages, déclarez rapidement et vérifiez séparément garantie tempête, catastrophe naturelle, contenu et responsabilité. La question décisive n’est pas seulement « suis-je assuré ? », mais « quelle clause couvre quel dommage, avec quelle franchise et quelles preuves ? ». Cette lecture vous permet de décider quoi conserver, quoi faire expertiser et quand contester par écrit.