Non, un propriétaire bailleur n'a pas d'obligation légale générale de s'assurer. Seul le copropriétaire doit souscrire au moins une responsabilité civile, en application de la loi ALUR du 24 mars 2014.
Mais cette absence d'obligation ne protège de rien : votre responsabilité de propriétaire, les dommages au bien et les loyers perdus après un sinistre ne sont couverts par personne si vous n'avez pas de contrat. Voici ce que la PNO couvre, ce que l'assurance du locataire laisse à votre charge, et comment se répartissent les responsabilités en cas de dégât des eaux.
Le parcours
Les étapes de cette page, dans l’ordre.
-
01 Situer le bien Appartement en copropriété ou maison individuelle : l'obligation légale ne se pose pas de la même façon.
-
02 Lire l'assurance du locataire Vous vérifiez ce que le locataire couvre déjà avant de choisir vos propres garanties.
-
03 Choisir ses garanties Responsabilité civile, dommages au bien, perte de loyers : vous décidez ce que vous voulez couvrir.
-
04 Garder les preuves Attestation du locataire et vôtre contrat restent accessibles en cas de sinistre.
01 / 10
L'assurance d'un propriétaire bailleur, c'est quoi exactement ?
C'est un contrat qui protège le propriétaire d'un logement qu'il ne lui-même habite, pas le locataire ni ses meubles.
Vous venez de mettre un logement en location ? Alors vous allez croiser un sigle un peu barbare : l'assurance PNO, pour « propriétaire non occupant ». Rassurez-vous, derrière ce nom se cache simplement le contrat qui protège le propriétaire d'un logement qu'il n'habite pas lui-même. C'est le même que celui qu'on appelle assurance du bailleur.
Que couvre-t-il ? La responsabilité civile du propriétaire et les dommages au bâtiment, avec, en option, les loyers perdus après un sinistre. En revanche, ne comptez pas sur lui pour remplacer l'assurance du locataire : celle-ci reste obligatoire pour ce dernier, et les meubles de votre locataire ne sont jamais dans votre contrat.
Une assurance pour le bien, pas pour l'occupant
Le contrat couvre le propriétaire à titre de propriétaire : murs, toiture, responsabilité liée à l'immeuble loué. Le locataire a son propre contrat pour ses meubles et sa responsabilité.
Le point cléGardez les deux contrats distincts, même si le bien est petit.
La PNO existe en copropriété comme en maison
Un bailleur en immeuble collectif et un bailleur d'une maison individuelle peuvent souscrire une PNO. Les garanties proposées diffèrent surtout par le risque à couvrir.
Le point cléVérifiez que le contrat vise bien la location, pas l'occupation.
Le même propriétaire peut cumuler les rôles
Si vous possédez votre résidence principale et un logement loué, votre assurance habitation personnelle ne couvre pas le logement loué : il faut un contrat séparé.
Le point cléNe comptez jamais sur votre contrat d'habitation pour le bien loué.
02 / 10
Un propriétaire bailleur est-il obligé de s'assurer ?
Non, aucune obligation légale générale ne pèse sur le bailleur. Deux situations font exception : le copropriétaire, qui doit au moins une responsabilité civile, et le constructeur, qui relève d'autres obligations.
Vous mettez votre appartement en location et vous vous demandez si la loi vous impose un contrat ? La réponse est non : aucune obligation générale ne pèse sur le bailleur. Un seul cas fait exception, et il vient de la copropriété. Si vous détenez un lot dans un immeuble, la loi ALUR vous oblige à souscrire une responsabilité civile pour les dommages causés à la copropriété ou aux autres copropriétaires. Cette obligation tient même quand un locataire occupe le lot : lui a la sienne, et vous devez pouvoir justifier de la vôtre.
En dehors de cette situation, vous restez libre de ne pas vous assurer. Mais alors, attention : les réparations et les dommages causés à un tiers, vous les supportez seul. C'est là toute la différence entre une obligation légale et un intérêt bien compris.
Pour la suiteReste à savoir ce qu'un tel contrat peut réellement prendre en charge.
03 / 10
Que couvre concrètement une assurance propriétaire bailleur ?
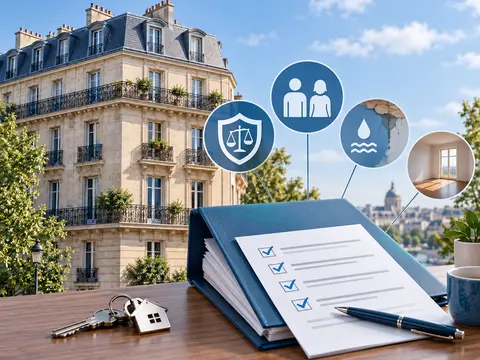
Les contrats du marché s'organisent autour de trois blocs : la responsabilité civile du propriétaire, les dommages au bâtiment et les pertes financières liées au sinistre.
Vous pensez d'abord à l'incendie ou au dégât des eaux ? Ces garanties protègent la responsabilité civile du propriétaire et les dommages au bâtiment. Mais un contrat ne se juge pas à sa liste : chaque garantie se lit avec son plafond, sa franchise et ses exclusions. C'est là, dans ces petites lignes, que se joue votre vraie protection le jour du sinistre.
Et vos loyers pendant les travaux ? La perte de loyers n'a rien d'automatique : c'est souvent une option, et elle ne joue qu'après un sinistre garanti qui rend le logement inhabitable. Sans cette case cochée, le logement vide, vous continuez à rembourser votre crédit sans encaisser un centime. Avez-vous vérifié ce point sur votre devis ?
04 / 10
Assurance du locataire et assurance du bailleur : qui couvre quoi ?
Le locataire couvre son occupation et ses meubles, le bailleur couvre le bâti et sa responsabilité de propriétaire : les deux contrats se complètent, ils ne se doublonnent pas.
Qui couvre quoi, au juste ? Le locataire doit s'assurer pour les risques locatifs : c'est une obligation de son bail, et vous pouvez donc lui réclamer une attestation chaque année. Mais ne vous y trompez pas : son contrat protège son occupation et ses meubles, jamais vos murs, ni les équipements que vous avez loués avec le logement, ni vos loyers. Si un dégât touche le bâti pendant qu'il est absent, c'est votre assurance qui parle, pas la sienne.
Et l'inverse est aussi vrai, car c'est là que beaucoup de bailleurs se font surprendre : votre assurance propriétaire non occupant ne couvre pas les meubles du locataire. Deux contrats, deux périmètres : ils se complètent, ils ne se doublonnent pas. Alors, à quoi bon exiger une attestation si votre PNO est là ? Parce que la sienne couvre ce que la vôtre ignore.
05 / 10
Dégât des eaux ou fuite : qui est responsable, le locataire ou le propriétaire ?
Tout dépend de l'origine du désordre : ce qui relève de l'usage du logement revient au locataire, ce qui touche le bâti ou les parties communes engage le propriétaire ou la copropriété.
Une tache s'étend au plafond sous vos yeux. D'où vient-elle ? La réponse tient à l'origine du désordre, pas au logement lui-même. Un joint qui lâche sous votre évier, une machine à laver mal raccordée, une baignoire qui déborde : ce qui naît de votre usage du logement vous revient. À l'inverse, une infiltration qui vient du toit, une canalisation encastrée qui perce, un dégât qui part des parties communes : là, c'est le propriétaire ou la copropriété qui est en jeu.
Dès que le bâti ou les parties communes sont touchés, le propriétaire ou la copropriété entre dans le jeu, car le locataire n'a pas la main sur ces éléments. Alors avant de vous accuser, cherchez d'où part l'eau. Ce point-là décide souvent de tout. Et votre assurance habitation, elle, couvre votre responsabilité de locataire pour ce qui relève de votre usage.
Pour la suiteCombien tout cela vous coûte-t-il, et comment se fixe la prime ?
06 / 10
Combien coûte une assurance propriétaire bailleur ?
Le tarif dépend surtout du bien et des garanties choisies : à surface et statut locatif équivalents, une PNO se situe généralement dans la même zone de prix qu'une assurance habitation, souvent quelques dizaines à quelques centaines d'euros par an.
Quatre éléments font grimper ou baisser la note : le type de bien et sa surface, la localisation, car une zone exposée ou déjà sinistrée se paie plus cher, le statut locatif, nue ou meublée, occupée en continu ou par alternance, et enfin les garanties retenues, notamment la perte de loyers. Vous voulez payer moins ? Regardez d'abord la franchise : plus vous en acceptez une élevée, plus la prime baisse, mais plus il vous restera à sortir de votre poche le jour du sinistre.
Et là, beaucoup se trompent. La valeur d'un contrat tient à ses exclusions, pas à sa prime. Une PNO bon marché qui écarte la recherche de fuite vous laisse régler l'intervention vous-même, ce qui coûte souvent plus cher que l'économie réalisée. Dans un appartement loué, un dégât des eaux fait vite grimper l'addition. Selon la franchise choisie, elle dépasse le montant de la prime annuelle.
Exemple chiffré
Ce que coûte un dégât des eaux selon la franchise choisie
- Dégât des eaux pris en charge
- 2 400 €
- Franchise du contrat
- 300 €
-
Indemnisation versée par l'assureur2 100 €
2400 − 300
Le sinistre est garanti, la franchise reste à votre charge.
-
Reste à payer pour vous300 €
300
C'est le montant de la franchise, plus les éventuels travaux non couverts.
07 / 10
Quelles erreurs éviter avant de souscrire une PNO ?
La plupart des mauvaises surprises viennent de trois oublis : un logement vide non couvert, une garantie de loyers mal comprise et une attestation de locataire jamais réclamée.
Votre logement reste vide plusieurs semaines ou vous le louez meublé ? C'est justement là que la garantie vacance et le meublé changent tout, car une PNO classique vise d'abord un logement loué nu et occupé. Sans cette extension, un dégât des eaux pendant un vide locatif peut vous laisser seul face à la facture.
Autre réflexe : réclamez au locataire son attestation d'assurance chaque année, car c'est elle qui fait jouer sa responsabilité avant la vôtre. Côté loyers impayés, la garantie s'arrête à des limites précises, souvent une durée et un plafond. Mieux vaut les connaître à l'avance que de les découvrir en pleine procédure.
Vérifier la couverture pendant la vacance
Entre deux locataires, un logement vide est souvent exclu ou limité au vol et au vandalisme. Relisez la clause sur les locaux inoccupés avant de compter sur l'indemnisation.
Comprendre la perte de loyers
Cette garantie ne paie que si un sinistre prévu au contrat rend le bien inhabitable. Elle ne couvre jamais un impayé de loyer ordinaire, qui relève d'une assurance ou d'une garantie spécifique.
Distinguer nue et meublée
Un logement meublé change la valeur des biens à couvrir et parfois le contrat proposé. Dites-le clairement à votre assureur au moment de la souscription.
Réclamer l'attestation du locataire
Le bail peut prévoir l'obligation pour le locataire d'assurer les risques locatifs et de fournir une attestation. Demandez-la à la remise des clés, puis à chaque renouvellement.
08 / 10
Comment choisir au bon niveau de protection ?
Trois questions suffisent à fixer votre besoin : le bien est-il en copropriété, quel est son statut locatif et quel risque vous coûterait le plus cher à assumer seul.
Posez-vous d'abord la question du bien : s'il est en copropriété, votre responsabilité de copropriétaire entre en jeu, alors qu'en maison vous n'êtes pas tenu par la loi. Ensuite vient le statut locatif. Un locataire doit assurer les risques locatifs, un copropriétaire sa responsabilité civile. Mais cela ne couvre pas tout, il vous reste à combler les trous.
Enfin, demandez-vous quel risque vous coûterait le plus cher à assumer seul. Comparez toujours à garanties et franchises égales, jamais sur le seul prix. Car une protection mal calibrée, c'est un sinistre qui vous reste sur les bras.
-
Identifier votre obligation légale
Copropriétaire : prévoyez au moins une responsabilité civile, dont vous devrez peut-être justifier auprès du syndic. Bailleur d'une maison individuelle : l'obligation générale ne s'applique pas, la décision reste la vôtre.
-
Comparer l'assurance du locataire existante
Demandez son contrat ou son attestation : les garanties qu'il couvre déjà vous évitent de payer deux fois le même risque.
-
Fixer un ordre de priorité
Pour un bailleur, la responsabilité civile et les dommages au bâtiment passent avant le confort. La perte de loyers vient ensuite, surtout si votre trésorerie dépend du loyer mensuel.
-
Comparer à garanties égales
Deux contrats ne se comparent jamais sur la prime seule : alignez plafonds, franchises, exclusions et durée d'indemnisation des loyers avant de trancher.
-
Arbitrer le prix
Un loyer non perçu pendant plusieurs mois peut coûter plus cher que des années de prime. Si le montant de la prime est votre contrainte principale, augmentez la franchise plutôt que de supprimer une garantie structurante.
-
Archiver les preuves
Attestation du locataire, contrat PNO, avenants : gardez tout au même endroit. C'est ce qui vous permet de déclarer un sinistre sans perdre de délai.
Pour approfondir
Si vous laissez votre logement vide avant une relocation, une garantie peut s'éteindre sans que vous le sachiez : voici comment ce mécanisme fonctionne et ce qu'il faut anticipé.
Entre deux locations
Pour la suiteUne fois votre besoin cerné, reste à savoir ce que vous devez décider, et dans quel ordre.
09 / 10
Que devez-vous décider maintenant ?
Trois points se décident avant d'aller plus loin : votre obligation en copropriété, la protection du bien quand il est vide, et la garantie des loyers si votre budget en dépend.
Vous êtes copropriétaire bailleur ? Alors la responsabilité civile est votre socle. Commencez par elle avant d'étoffer quoi que ce soit. Cette garantie répond si un voisin se plaint d'un dégât venu de chez vous. Puisqu'elle joue en premier, elle passe en premier.
Ensuite, pensez à la vacance. Un logement vide entre deux locataires, et voilà que certains contrats le sortent du champ des dégâts des eaux : votre bien reste alors sans filet au moment où vous ne regardez pas. Pour le reste, montant des loyers garantis, franchises, exclusions de vol, les guides dédiés à la copropriété obligatoire et au loyer impayé prennent le relais.
10 / 10
Questions fréquentes

AssurancePratique aide à lire un contrat d’assurance et à faire valoir ses droits: comprendre une garantie, repérer une exclusion, déclarer un sinistre dans les délais, changer de contrat au bon moment.