Déclarez le sinistre à votre assureur habitation dans les 5 jours ouvrés suivant le moment où vous l'avez découvert, après avoir coupé l'eau, sécurisé les lieux et photographié les dégâts. Jusqu'à 5 000 € HT de dommages, la convention IRSI confie le dossier à l'assureur de l'occupant du local sinistré, même si la fuite vient du voisin : en dessous de 1 600 € HT, il vous indemnise sans recours contre un autre assureur (règles relevées le 16 novembre 2026).
Ce guide vous donne l'ordre exact des gestes, la répartition des responsabilités entre locataire, propriétaire, voisin et syndic, le déroulé de l'expertise et les recours si l'indemnisation ne vous convient pas.
Le parcours
Les étapes de cette page, dans l’ordre.
-
01 Sécuriser Couper l'arrivée d'eau et l'électricité de la zone touchée, protéger les meubles.
-
02 Prouver Photographier les dégâts et la fuite, garder les factures et les devis.
-
03 Déclarer Envoyer la déclaration à son assureur habitation dans les 5 jours ouvrés, par écrit ou en ligne.
-
04 Faire chiffrer Laisser l'expert évaluer les dommages et les causes si le dossier le justifie.
-
05 Se faire indemniser Accepter ou contester l'offre, puis faire réparer sans attendre au-delà du nécessaire.
01 / 11
Qu'est-ce qui est considéré comme un dégât des eaux ?
Un dégât des eaux, c'est un dommage causé par l'action soudaine de l'eau dans votre logement : fuite, rupture de canalisation ou débordement.
Un dégât des eaux, c'est un dommage provoqué par l'eau de façon soudaine et accidentelle : une fuite, une canalisation qui casse, l'eau qui déborde d'une baignoire ou d'un lave-linge. Une fuite qui suinte depuis des mois ne rentre pas dans ce cadre-là, car l'événement n'a rien d'accidentel. Les infiltrations dues à une forte pluie ou à une tempête peuvent être prises en charge ; celles qui viennent d'un défaut d'entretien sont généralement exclues.
Et si la fuite vient du logement d'à côté ? Même dans ce cas, vous alertez d'abord votre assurance habitation : c'est elle qui ouvre le dossier, qui vous indemnise, puis qui se retourne contre l'assureur du voisin. Inutile donc de courir après le responsable avant d'avoir déclaré le sinistre à votre assureur.
La fuite ou la rupture
Un tuyau qui perce, une canalisation qui casse, un joint qui lâche et l'eau qui s'écoule chez vous. C'est le cas le plus courant, couvert par votre assurance habitation.
- Origine typique
- tuyau, canalisation, joint
Le point cléCoupez l'arrivée d'eau avant toute autre chose.
Le débordement
Une baignoire qui déborde, un lave-linge qui fuit pendant un cycle, un ballon d'eau chaude qui se vide. L'eau sort d'un équipement de votre logement, pas d'un tuyau.
- Exemples
- baignoire, lave-linge
L'infiltration soudaine
Une forte pluie ou une tempête fait pénétrer l'eau par la toiture ou un mur. L'événement doit être soudain et accidentel pour être couvert.
À vérifierUn défaut d'entretien (gouttière bouchée, toiture non réparée) fait généralement tomber le dossier dans les exclusions.
02 / 11
Comment choisir son contrat d'assurance habitation pour bien couvrir le dégât des eaux ?
Comparez à garanties et franchises égales, lisez les exclusions et le mode d'évaluation, et vérifiez le plafond mobilier.
Pour comparer deux contrats, mettez-les côte à côte à cotisation égale. Le moins cher affiché cache souvent une franchise plus élevée, ou une garantie qui ne prend pas en charge la recherche de fuite. Un contrat à écarter ? Celui dont les exclusions visent le dégât des eaux lui-même : humidité, défaut d'entretien, vétusté sans plafond. Ces lignes-là peuvent vider la garantie de son sens.
Alors lequel garder ? Pas le moins cher, mais celui dont les exclusions vous concernent le moins. Vous vivez en appartement au dernier étage ? Une exclusion sur les infiltrations par le toit ne vous coûte rien. Épluchez la liste en pensant à votre logement, pas au prix.
Comparer à garanties égales
Mettez côte à côte franchise dégâts des eaux, plafond mobilier, mode d'évaluation et prise en charge de la recherche de fuite.
Lire les exclusions nommées
Cherchez humidité, condensation, défaut d'entretien, vétusté, absence prolongée. Ce sont les portes de sortie.
Vérifier la franchise par garantie
Une même assurance peut avoir trois franchises différentes selon la cause du sinistre.
Repérer le mode d'évaluation
Valeur à neuf ou valeur d'usage : l'écart se voit à l'indemnisation, pas à la cotisation.
Contrôler le plafond des objets de valeur
Il peut être fixé en pourcentage du capital mobilier, souvent insuffisant pour un ordinateur ou un bijou.
Tester la déclaration en ligne
Un espace client clair et rapide évite des jours perdus si un sinistre survient.
Pour la suiteUne fois le contrat choisi, reste à savoir quoi faire dans les premières heures.
03 / 11
Que faire dans les premières heures ?
Coupez l'eau et l'électricité de la zone, photographiez tout, puis déclarez le sinistre par écrit dans les 5 jours ouvrés.
Dans les premières heures, votre objectif n'est pas de trouver un responsable : il est de limiter les dégâts. Coupez l'eau, coupez l'électricité de la zone touchée, protégez ce qui peut encore l'être. Pendant ce temps, photographiez et filmez : chaque image prise avant le nettoyage devient une pièce du dossier.
Ensuite, place à l'écrit. Si vous avez une assurance habitation, la déclaration part dans les 5 jours ouvrés après la découverte du sinistre, par lettre recommandée avec accusé de réception ou depuis votre espace client.
Ces 5 jours ouvrés sont un minimum légal : l’article L113-2 du Code des assurances interdit au contrat d’imposer un délai plus court, et l’assureur ne peut refuser une déclaration tardive que s’il prouve que le retard lui a causé un préjudice. Si un voisin, le bailleur ou la copropriété est concerné, remplissez avec lui le constat amiable dégât des eaux. Service-public rappelle qu’il doit être rempli et signé par toutes les personnes concernées, envoyé à votre assureur le plus rapidement possible, et transmis aussi au propriétaire ou au syndic si vous êtes locataire ou en copropriété. Le constat reste facultatif, et chaque assureur propose son propre modèle.
Modèle de lettre de déclaration d’un dégât des eaux
[Adresse du logement sinistré]
Contrat habitation n° [numéro]
Service sinistres
[Adresse figurant au contrat]
[Ville], le [date]
Objet : Déclaration d’un dégât des eaux survenu le [date]. Lettre recommandée avec avis de réception.
Madame, Monsieur,
Je vous déclare un dégât des eaux constaté le [date et heure de la découverte] dans mon logement situé [adresse, étage, lot].
Origine connue ou supposée : [fuite de canalisation, débordement, infiltration depuis le logement du dessus…]. Mesures prises : [arrivée d’eau coupée, intervention d’un plombier le (date), voisin ou syndic prévenu le (date)].
Dommages constatés : [pièces, revêtements, mobilier, appareils]. Je joins les photos datées et, le cas échéant, le constat amiable signé avec [nom du voisin ou du syndic].
Je vous remercie de m’indiquer le numéro de sinistre, la suite donnée au dossier et, si nécessaire, la date de passage de l’expert. Je conserve les biens endommagés à sa disposition.
Je vous prie d’agréer, Madame, Monsieur, l’expression de mes salutations distinguées.
[Prénom Nom]
-
Couper l'eau et l'électricité
Fermez le robinet d'arrêt général ou celui du logement. Coupez le disjoncteur de la pièce inondée si de l'eau approche une prise ou un appareil.
-
Protéger ce qui peut l'être
Surélevez les meubles et les objets sensibles, épongez, ouvrez les fenêtres. Ne jetez rien avant d'avoir terminé les photos.
-
Photographier et garder les preuves
Photos ou vidéos datées de la fuite, des taches d'humidité, des meubles gonflés, et des objets détruits. Conservez les factures d'achat si vous les avez.
-
Chercher l'origine sans casser
Repérez si l'eau vient de votre logement ou d'ailleurs, sans démolir de mur ni percer. Un constat signé avec le voisin ou le syndic accélère le traitement.
-
Déclarer à votre assureur
Envoyez la déclaration dans les 5 jours ouvrés suivant la découverte du sinistre, par lettre recommandée ou depuis votre espace client. Joignez les photos et un premier état descriptif.
-
Suivre le dossier et faire réparer
Notez le numéro de sinistre, répondez aux demandes de pièces. Les réparations d'urgence qui empêchent l'aggravation peuvent être engagées sans attendre l'accord, avec devis conservés.
Pour approfondir
Quand la fuite vient d'en haut, votre indemnisation ne dépend pas de la bonne volonté du voisin : voici l'engrenage qui se met en marche entre les assureurs.
Fuite venue d'ailleurs
Cas particulier
Ce qui se passe vraiment quand la fuite vient de chez un voisin
Vous êtes indemnisé par votre propre assureur, qui se retourne ensuite contre celui du responsable : vous n'avez aucune raison d'attendre que le voisin reconnaisse les faits pour déclarer.
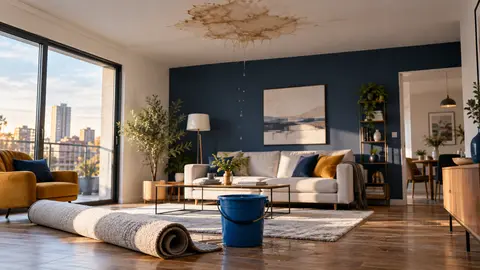
Karim vit au 3e étage d'un immeuble lyonnais. En mars, une tache brune s'étend au plafond de son salon : la fuite vient de l'appartement du dessus, dont la propriétaire est absente pour deux semaines. Il prévient le syndic, photographie, coupe l'électricité de la pièce et déclare à son assureur le lendemain. Vingt jours plus tard, l'assureur du voisin reconnaît sa responsabilité. Karim est indemnisé pour la peinture, le placo et un tapis, avec cinq semaines de plus que si le sinistre avait été seul en cause.
Ce décalage s'explique par un mécanisme précis : votre assureur vous indemnise dans le cadre de votre contrat, puis se retourne contre l'assureur du responsable, c'est la subrogation. Vous n'avez donc rien à attendre du constat du voisin pour déclarer : les 5 jours ouvrés courent dès votre découverte du sinistre, même si l'origine n'est pas encore établie.
Le constat amiable dégât des eaux, signé par les deux occupants, change tout : il fixe l'origine et la liste des dommages sans attendre l'expertise. Sans signature, votre assureur envoie sa propre expertise pour établir l'origine, ce qui rallonge le dossier de quelques semaines. Si le voisin est injoignable, le syndic peut être saisi pour identifier l'origine et prévenir son assureur.
Reste le cas où l'origine demeure inconnue : votre garantie dégâts des eaux joue alors, avec la franchise prévue à votre contrat. C'est la limite du système : la subrogation suppose que l'assureur du responsable soit identifié et accepte les faits. Tant que ce n'est pas le cas, vous êtes indemnisé, mais sans récupération possible.
- Faire signer le constat amiableDeux exemplaires, datés, avec croquis de l'origine et liste des dommages. Un refus de signature se note sur le constat, puis se signale à votre assureur.
- Prévenir le syndic par écritUtile quand la fuite touche les parties communes ou que le voisin est absent. Un courrier ou un courriel daté garde la trace de l'alerte.
- Garder les messagesSMS, courriels et courriers au voisin datent les échanges et les relances. À transmettre à l'assureur si le dossier traîne.
04 / 11
Qui doit déclarer et qui paie ?
Vous déclarez toujours à votre propre assureur habitation ; ensuite, c'est la position de chacun (locataire, propriétaire, voisin, syndic) qui détermine qui supporte la facture.
Un locataire déclare à l'assurance habitation qu'il a prise pour les risques locatifs ; c'est lui qui ouvre le dossier, pas le bailleur. Un propriétaire qui occupe son logement déclare à son propre contrat habitation : la loi ne l'oblige pas à s'assurer, mais se retrouver sans contrat le jour du sinistre coûte cher.
Qui gère et qui paie : la convention IRSI
| Montant des dommages, par local | Qui vous indemnise | Expertise et recours |
|---|---|---|
| Jusqu’à 1 600 € HT | L’assureur gestionnaire, en principe celui de l’occupant du local sinistré | Aucun recours contre un autre assureur ; Service-public indique qu’en général l’expertise n’est ordonnée qu’au-delà de 1 600 € |
| De 1 600 € à 5 000 € HT | L’assureur gestionnaire | Expertise pour évaluer les dommages, puis recours contre l’assureur du responsable |
| Plus de 5 000 € HT | Selon le droit commun et la convention CIDE-COP pour les parties communes | Expertise, recours entre assureurs |
Convention IRSI (Indemnisation et recours des sinistres immeuble), en vigueur depuis le 1er juin 2018 entre assureurs, d’après la page de Caisse d’Épargne Assurance modifiée le 13 août 2026, consultée le 16 novembre 2026. La recherche de fuite est prise en charge par l’assureur gestionnaire du local où elle a lieu. Votre franchise contractuelle reste à votre charge.
Dans un immeuble, le syndic déclare au nom de la copropriété pour les parties communes, tandis que chaque copropriétaire déclare pour ses parties privatives. Votre assureur vous demande donc d'abord de déclarer ; ensuite, la position de chacun décide qui paie.
Vous êtes locataire
Vous déclarez à votre assurance habitation, qui couvre au minimum les risques locatifs. Si la fuite vient d'un équipement collectif, le syndic est alerté en parallèle.
- Obligation
- assurance risques locatifs
- Déclaration
- à votre assureur
Vous êtes propriétaire occupant
Vous déclarez à votre contrat habitation. Vous n'êtes pas obligé par la loi de vous assurer, mais sans contrat, aucun assureur ne prendra le sinistre en charge.
- Obligation légale
- aucune
La fuite vient d'un autre logement
Vous déclarez quand même à votre assureur, qui se retourne ensuite contre celui du responsable. Le constat amiable accélère cette étape.
Le point cléRemplissez un constat amiable dégât des eaux dès que possible.
Le sinistre touche les parties communes
Le syndic déclare au nom de la copropriété pour les zones communes (colonnes, gaines, toiture). Votre assureur et celui de la copropriété se coordonnent.
- Qui déclare
- le syndic
05 / 11
Quelles pièces faut-il réunir pour la déclaration ?
Un dossier complet tient en six pièces, et se monte en une heure avec ce que vous avez déjà chez vous.
Un dossier clair dès le départ, et l'assureur revient moins souvent vous réclamer des justificatifs. Rassemblez les preuves avant l'expert : photos datées des dégâts, de vos biens touchés, et tout ce qui prouve l'état initial. Les devis d'artisans et les factures d'achat pèsent directement dans le montant qu'on vous propose, alors sortez-les du tiroir.
Le numéro de sinistre est votre référence unique : notez-le dès la première réponse de l'assureur. C'est lui qui ouvre votre dossier, à citer dans chaque échange. Gardez donc cette checklist sous la main, car vous l'aurez ressortie plus d'une fois.
Le dossier à réunir
| Pièce | À quoi elle sert | Format |
|---|---|---|
| Photos et vidéos datées | Prouver l'ampleur et l'origine | Fichiers numériques |
| Description écrite des dégâts | Fixer la liste des dommages | Courrier ou formulaire en ligne |
| Factures d'achat | Évaluer la valeur des objets | Copies |
| Devis d'artisans | Chiffrer les réparations | Devis datés |
| Constat amiable | Établir l'origine avec le voisin | Deux exemplaires signés |
| Numéro de contrat et de sinistre | Suivre le dossier | Références du contrat |
Ce dossier sert aussi bien à la déclaration qu'à l'expertise.
Pour la suiteVoyons maintenant comment l'expert évalue tout ça et comment se calcule votre indemnisation.
06 / 11
Comment se passe l'expertise et l'indemnisation ?
L'expert établit les causes et les dommages, puis l'assureur propose une indemnisation qui tient compte de la vétusté et de la franchise prévues au contrat.
L'expert n'est pas systématique. Votre assureur le mandate au-delà d'un seuil qu'il fixe lui-même, souvent quelques centaines ou milliers d'euros ; en dessous, il vous indemnisera sur photos, sans visite. Et quand il passe, il tranche deux choses : ce qui a causé le sinistre et ce qui est réellement abîmé, meuble par meuble, pièce par pièce.
Le montant qui vous revient dépend ensuite de la valeur déclarée à votre contrat : valeur à neuf, valeur de reconstruction ou valeur d'usage, selon ce qui est signé. Sur cette base, la vétusté retire un pourcentage lié à l'âge du bien, puis la franchise est déduite du calcul.
Exemple chiffré
Du dommage à l'indemnité : le calcul en trois lignes
- Dommages évalués par l'expert
- 3 200 €
- Vétusté retenue (10 ans, 30 %)
- 30 %
- Franchise au contrat
- 300 €
-
Valeur après vétusté2 240 €
3200 × (1 − 30 ÷ 100)
La vétusté s'applique d'abord au montant des dommages.
-
Franchise déduite1 940 €
3200 × (1 − 30 ÷ 100) − 300
La franchise prévue au contrat se déduit ensuite.
Pour approfondir
Deux logements identiques, un même sinistre, et pourtant un écart du simple au double sur le chèque : voici pourquoi.
Comprendre le barème
Méthode
Barème, valeur à neuf, valeur d'usage : pourquoi deux voisins touchent des sommes différentes
Le mode d'évaluation inscrit à votre contrat pèse plus lourd que la gravité du sinistre : à dégâts égaux, il divise ou multiplie l'indemnité.
Nadia et Paul habitent le même immeuble. Une fuite de colonne traverse les deux appartements : 4 000 € de dégâts de chaque côté. Nadia a signé un contrat en valeur à neuf : elle perçoit 4 000 € moins 250 € de franchise, soit 3 750 €. Paul est en valeur d'usage, avec un mobilier de 12 ans estimé à 45 % de vétusté : on lui propose 4 000 €, moins 1 800 € de vétusté, moins 250 € de franchise, soit 1 950 €. Même immeuble, même sinistre, indemnité deux fois moindre.
Le mécanisme tient à trois bases d'évaluation. La valeur à neuf remplace le bien par un équivalent neuf, sans retirer son âge. La valeur de reconstruction chiffre ce qu'il faut pour rebâtir à l'identique, et concerne surtout les bâtiments. La valeur d'usage, elle, applique un abattement progressif selon l'âge du bien : plus votre mobilier vieillit, plus l'écart se creuse avec le prix d'un remplacement réel.
Deux subtilités se glissent ensuite dans le calcul. Les objets de valeur, bijoux ou matériel hi-fi haut de gamme, sont fréquemment plafonnés à un pourcentage du capital mobilier : au-delà, ils ne sont plus couverts qu'en partie. Et la franchise par sinistre, celle prévue au contrat, ne se confond pas avec une franchise par garantie, qui peut différer entre dégâts des eaux, vol ou bris de glace.
Un devis d'artisan récent oblige l'expert à s'appuyer sur des chiffres précis pour estimer le montant des réparations. À l'inverse, sans justificatif, l'expert chiffre selon ses propres références, et c'est souvent là que l'écart avec votre estimation se creuse, indépendamment du mode d'évaluation choisi.
- Vérifier le mode d'évaluationCherchez « valeur à neuf » ou « valeur d'usage » dans les conditions générales. Si c'est la valeur d'usage, anticipez un abattement selon l'âge de vos biens.
- Repérer le plafond mobilierIl apparaît souvent en pourcentage du capital assuré. Vérifiez si vos objets de valeur entrent dans ce plafond ou s'ils exigent une garantie séparée.
- Noter la franchise exacteElle diffère parfois entre dégâts des eaux, vol et bris de glace. Relevez le montant applicable à votre sinistre avant de calculer votre indemnité attendue.
07 / 11
Qu'est-ce qui est couvert et qu'est-ce qui est exclu ?
La garantie dégâts des eaux couvre les dommages causés par une fuite, une rupture ou un débordement, et exclut les dégâts liés à un défaut d'entretien ou à un phénomène lent.
Un dégât lent n'ouvre pas la garantie. Quand le joint laisse passer l'eau depuis des mois et que l'humidité remonte tranquillement, le contrat ne prend pas ces désordres en charge. Le dommage s'installe sans événement précis. À l'inverse, une infiltration provoquée par une forte pluie ou une tempête peut être couverte, parce qu'elle est soudaine et accidentelle. C'est le point à retenir quand votre assureur vous demande de décrire ce qui s'est passé.
Le défaut d'entretien arrive en tête des causes de refus. Une gouttière bouchée, une toiture qu'on n'a pas réparée, un joint qu'on n'a pas remplacé, l'assureur considère que vous auriez dû agir, et il réduit ou refuse. Vérifiez donc vos évacuations et vos joints avant l'hiver, et gardez la trace de ce que vous avez fait entretenir.
08 / 11
Quelles erreurs font refuser ou réduire un dossier ?
Laisser passer le délai, jeter les biens abîmés ou accepter un chiffrage sans devis sont les trois erreurs qui coûtent le plus cher.
Beaucoup pensent que le compteur démarre le jour où l'eau a coulé. Faux. Le délai court à partir du moment où vous découvrez le sinistre, car c'est à cette date que vous pouvez agir. Si vous rentrez de vacances et trouvez le plafond gonflé, c'est ce jour-là qui compte. Donc envoyez votre déclaration dans les 5 jours ouvrés suivant la découverte, par écrit, et gardez un justificatif d'envoi : c'est votre preuve que vous avez respecté le contrat.
Deux erreurs aggravent ensuite le dossier. Jeter un objet détruit avant le passage de l'expert supprime la preuve. Sans l'objet, vous aurez du mal à démontrer l'ampleur du dommage. Et signer un chiffrage d'artisan sans passer par l'assureur peut figer le montant que vous recevrez, parce que l'assureur se réfère alors à ce devis comme base de son indemnisation.
09 / 11
Dégât des eaux du plafond ou canalisation enterrée : quels cas particuliers ?
Le dégât des eaux du plafond vient presque toujours d'un logement au-dessus, et une fuite sur canalisation enterrée se traite avec le syndic et l'assureur de la copropriété.
Une tache qui s'étale au plafond de votre appartement ne vient pas de chez vous : elle vient, dans la quasi-totalité des cas, du logement situé au-dessus. Donc le voisin est en principe concerné, et le constat amiable que vous remplissez ensemble devient la pièce clé du dossier. Remplissez-le à deux, datez, photographiez la tache avant qu'elle sèche.
Pour une canalisation enterrée, l'origine se trouve souvent sous le sol ou dans une gaine commune. Comme elle échappe à votre logement, ce n'est plus un simple litige entre voisins. C'est le syndic qui déclare le sinistre, et l'assureur de la copropriété qui prend le dossier en main. Attention à la recherche de fuite : si elle implique de casser, elle a un coût, et la façon dont vous serez indemnisé dépend de ce que prévoit votre contrat et de la cause retenue. Un point à ne pas négliger : quand le devis de réparation tarde, demandez au syndic de vous confirmer par écrit qui mandate l'entreprise, car c'est cette réponse qui déterminera qui paie quoi.
Pour approfondir
Un seul mot dans le rapport d'expertise décide qui paie les travaux de recherche : « commune » ou « privative ». Voici comment la mécanique se met en place avant même que vous sachiez qui est responsable.
Recherche de fuite
Règle à connaître
Qui règle la recherche de fuite quand il faut casser
La recherche de fuite est payée par celui qui détient le contrat sur la portion de canalisation où le diagnostic a eu lieu, pas par celui qui subit les dégâts. Signer le devis d'ouverture sans savoir qui mandate, c'est souvent avancer 780 € avant de découvrir que la copropriété aurait dû les prendre en charge.
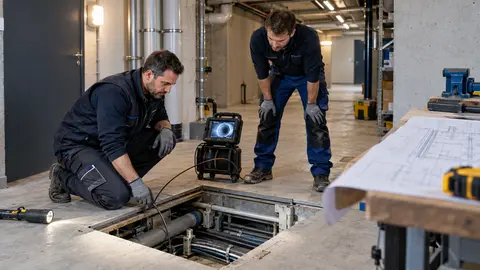
À Rennes, une copropriété voit de l'humidité remonter dans deux garages en sous-sol. Le plombier confirme une canalisation sous dalle, invisible. Le syndic mandate une entreprise de recherche de fuite pour 780 € : cette intervention est un diagnostic, on ouvre la dalle, on localise, on rebouche avant toute réparation définitive. L'expertise attribue la fuite à une canalisation commune, et l'assureur de la copropriété supporte la recherche comme la réparation, sans franchise pour les garages touchés. Aucun des deux propriétaires de garage n'a avancé un centime.
Le mécanisme repose sur une seule question : sur quelle portion de canalisation le diagnostic a-t-il eu lieu ? Si la canalisation est commune, le syndic déclare, l'assureur de la copropriété indemnise, et votre assurance habitation n'a pas à intervenir. Si elle est privative, c'est votre contrat qui joue, avec votre franchise. Entre les deux, une nuance de terrain change tout : une canalisation enterrée peut être commune par nature tout en traversant une gaine privative, et c'est l'expertise qui tranche, jamais le plombier qui a ouvert.
Attention au forfait. Beaucoup de contrats habitation limitent le remboursement de la recherche de fuite à une somme fixe, parfois 500 € ou 1 000 €, indépendamment du montant réel de la facture. Le plafond joue même quand la fuite est bien couverte. Si vous avez avancé les frais, conservez la facture et le rapport d'intervention. L'assureur les réclame et ils servent de preuve du montant engagé. Et si le sinistre relève d'une sécheresse ou d'une inondation reconnue catastrophe naturelle, une autre procédure s'applique, déclenchée par un arrêté interministériel publié au Journal officiel.
- Identifier la nature de la canalisationPrivée ou commune, elle détermine qui engage les travaux et la dépense. Demandez à l'expertise de qualifier la portion avant d'accepter le devis.
- Relire le forfait recherche de fuiteIl plafonne parfois ce que vous récupérez, indépendamment du montant réel. Cherchez la ligne dans les conditions générales avant de valider l'intervention.
- Conserver le rapport d'interventionLe rapport de l'entreprise de recherche de fuite sert de preuve pour l'assureur. Sans lui, le montant avancé devient difficile à réclamer.
- Vérifier qui mandate l'entrepriseSi le syndic confirme par écrit qu'il mandate, la dépense entre dans le dossier copropriété ; sinon, elle reste privative.
10 / 11
Comment obtenir une indemnisation correcte, et que faire en cas de refus ?
Une réclamation écrite, motivée et chiffrée relance le dossier avant toute démarche plus lourde ; en cas de refus maintenu, le médiateur de l'assurance est l'étape suivante, gratuite.
Quand l'offre d'indemnisation vous paraît trop basse, une réclamation écrite, motivée et chiffrée obtient souvent un réexamen amiable. Joignez vos devis et vos photos pour que l'assureur voie les travaux nécessaires avec vos yeux, et pas uniquement à travers le rapport d'expertise. Rassemblez les pièces contestées, devis, rapport d'expertise, photos, échanges écrits avec l'assureur, et numérotez chaque pièce. Votre courrier devient lisible, et l'assureur peut difficilement répondre à côté.
Si le refus persiste, le médiateur de l'assurance prend le relais, gratuitement. Vous avez un an à compter de la réclamation écrite adressée à l'assureur pour le saisir ; passé ce délai, la porte se ferme. Ne laissez pas traîner non plus : deux ans séparent le sinistre de la prescription biennale, et au-delà, les recours deviennent très difficiles à porter. Une réclamation claire, envoyée tôt, fait donc tout le travail.
11 / 11
Questions fréquentes

AssurancePratique aide à lire un contrat d’assurance et à faire valoir ses droits: comprendre une garantie, repérer une exclusion, déclarer un sinistre dans les délais, changer de contrat au bon moment.