Une mutuelle senior « sans délai de carence » peut commencer à rembourser dès sa date d’effet, mais cette formule ne dit ni quel soin est couvert, ni combien sera versé. Si un équipement ou un traitement est prévu bientôt, comparez la date du soin aux clauses du poste concerné, puis calculez le reste à charge à partir du devis. Un besoin différable peut conduire à un autre choix.
Voici un cas pédagogique entièrement fictif, suivi jusqu’à la décision. Il ne décrit aucune offre du marché et ne remplace ni un devis médical ni la réponse écrite d’un assureur.
01 / 06
Que signifie « sans carence » pour un soin précis ?
La date d’effet ouvre le contrat. Une carence peut toutefois différer une garantie particulière après cette date. L’absence de carence ne supprime pas le plafond, les exclusions, les conditions de prescription ou une éventuelle demande d’accord préalable. Il faut donc lire la ligne correspondant à l’acte envisagé dans le tableau de garanties et les conditions générales, puis demander une estimation écrite sur le devis.
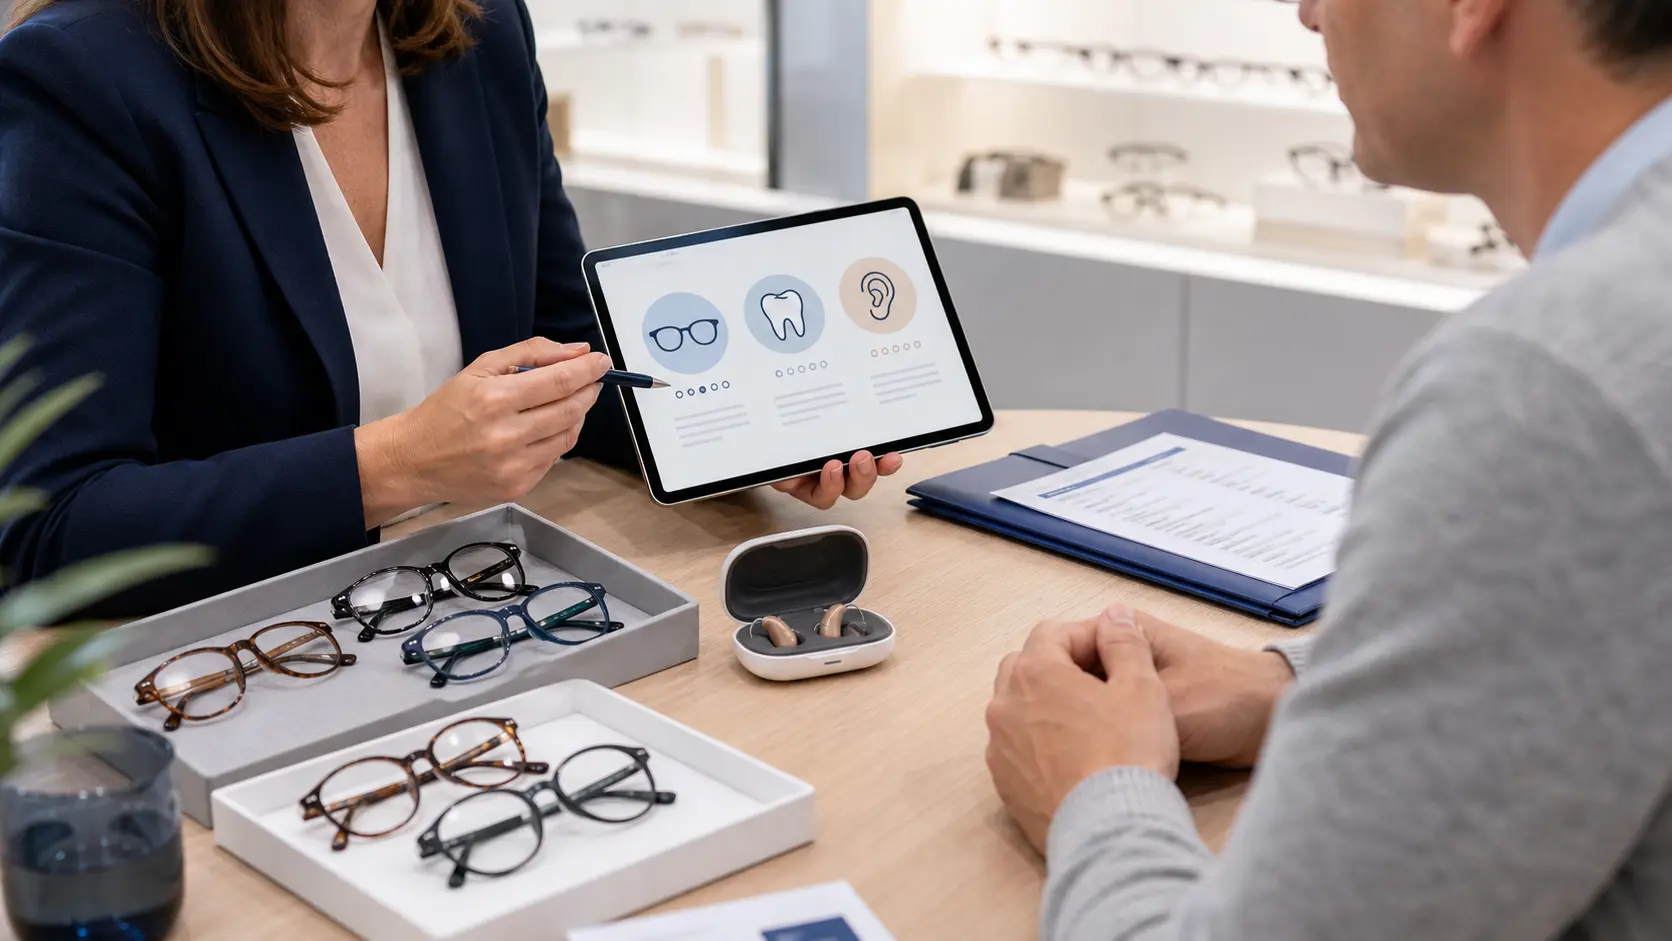
Pour l’audition, la distinction est concrète. L’Assurance Maladie indique que les aides auditives de classe I relèvent du 100 % Santé sans reste à charge avec un contrat responsable, tandis que les aides de classe II sont à prix libre et peuvent laisser un reste à charge selon la complémentaire. L’audioprothésiste doit proposer un devis comprenant au moins une offre de classe I. La fiche Ameli sur les aides auditives précise aussi les conditions de prescription, le devis et les bases de remboursement. Une promesse « sans carence » ne rend donc pas automatiquement gratuit un appareil de classe II.
02 / 06
Deux notices fictives face à un achat prévu le 20 novembre
Hypothèse de travail : Mireille, 68 ans, envisage un appareil de classe II pour une oreille. Sa prescription est valable ; le devis fictif est de 1 200 € et l’achat serait réalisé le 20 novembre. Les deux contrats fictifs prendraient effet le 1er novembre. Pour cet exemple d’une personne de plus de 20 ans, la part obligatoire est de 240 €, soit 60 % de la base de 400 € indiquée par Ameli pour la classe II. On suppose qu’aucune autre exclusion ne s’applique et que chaque organisme a confirmé par écrit le montant complémentaire annoncé.
| Notice fictive | Cotisation | Garantie classe II au 20 novembre | Reste à charge sur 1 200 € |
|---|---|---|---|
| Offre A, sans carence sur ce poste | 82 €/mois | 500 € dès le 1er novembre | 1 200 − 240 − 500 = 460 € |
| Offre B, garantie progressive | 67 €/mois | 200 € avant le 1er février ; 600 € ensuite | 1 200 − 240 − 200 = 760 € |
Pour cet achat au 20 novembre, A réduit le reste à charge de 300 €. Son surcoût de cotisation est de 15 € par mois, soit 180 € sur douze mois. Si ce soin est le seul élément qui distingue les deux formules sur l’année, le total fictif cotisations plus reste à charge est de 1 444 € avec A contre 1 564 € avec B : A a un avantage de 120 €. Ce calcul ne compare pas les autres garanties, les évolutions tarifaires ni les dépenses futures.

La première question demeure médicale : l’appareil de classe I proposé sur le devis répond-il au besoin de Mireille ? Avec un contrat responsable et les conditions requises, cette voie 100 % Santé peut écarter le reste à charge de l’équipement. Si Mireille retient malgré tout la classe II, le calcul ci-dessus devient pertinent. On ne reporte pas un soin nécessaire pour gagner une cotisation : seul le professionnel de santé peut dire si la date est déplaçable.
03 / 06
Et si le besoin peut attendre ?
Supposons maintenant que le même achat soit médicalement différable jusqu’au 20 février, sans changement de devis, de prescription, de cotisation ni de garanties. La notice B verserait alors 600 € : le reste à charge deviendrait 1 200 − 240 − 600 = 360 €. La notice A resterait à 460 €. Sur douze mois, B coûterait aussi 180 € de cotisations en moins ; dans cette hypothèse limitée, B serait donc 280 € moins chère au total. Le calendrier change la décision, pas l’âge de Mireille en lui-même.
La même logique vaut pour un devis dentaire déjà établi : distinguez d’abord l’acte et son panier. Ameli explique les paniers dentaires 100 % Santé, à tarifs maîtrisés et à tarifs libres. Le dernier peut laisser un reste à charge selon le contrat. Sans devis précisant l’acte et sans chiffrage écrit de la complémentaire, aucun remboursement individuel ne peut être annoncé.
04 / 06
Mutuelle senior sans délai de carence : trois chemins prévus par la loi
Avant de comparer des offres « zéro carence », regardez votre situation. Pour un senior, la loi ouvre trois voies, et une seule dépend vraiment du marketing de l’assureur.
Vous partez à la retraite et vous aviez la mutuelle de l’entreprise. L’article 4 de la loi Évin du 31 décembre 1989 permet de garder ce contrat collectif à titre individuel, sans période probatoire ni questionnaire médical. Demandez-le dans les six mois qui suivent la fin du contrat de travail. Le prix est encadré pour les adhésions faites depuis le 1er juillet 2017 (décret n° 2017-372 du 21 mars 2017) : pas plus que le tarif des actifs la première année, 125 % au plus la deuxième, 150 % au plus la troisième. Ensuite, le plafond ne s’applique plus. C’est souvent la vraie mutuelle senior sans délai de carence, et peu de comparateurs la mentionnent.
Vous souscrivez un nouveau contrat individuel. Aucune loi n’interdit un délai de carence. Il vise surtout l’optique, le dentaire, l’audition ou l’hospitalisation programmée, souvent pendant trois à douze mois selon les contrats. En revanche, une mutuelle ne peut ni vous demander d’informations médicales ni fixer la cotisation selon votre état de santé (article L112-1 du Code de la mutualité). Une offre « sans questionnaire médical » ne vous donne donc rien de plus que la règle.
Vous changez de mutuelle. Après un an d’adhésion, vous pouvez résilier à tout moment depuis le 1er décembre 2020. La résiliation prend effet un mois après sa réception par l’organisme. Fixez la date d’effet du nouveau contrat ce jour-là, et demandez par écrit si le nouvel organisme renonce à la carence quand vous étiez déjà couvert.
| Situation | Délai de carence | Questionnaire médical | Ce qui fixe le prix |
|---|---|---|---|
| Maintien du contrat d’entreprise (loi Évin) | Aucun, par la loi | Interdit | Tarif des actifs, plafonné pendant trois ans |
| Nouveau contrat individuel | Possible, selon le contrat | Interdit pour une mutuelle | Âge, zone, niveau de garanties |
| Changement après un an | À négocier par écrit | Interdit pour une mutuelle | Âge, zone, niveau de garanties |
Pour la lecture des garanties poste par poste, hors cas des seniors, le guide sur la mutuelle sans délai de carence et ses garanties détaille chaque ligne du tableau.
05 / 06
Quelles clauses demander avant d’adhérer ?
Sur le devis exact, demandez aux deux organismes une réponse écrite indiquant la date d’effet, la garantie du poste à la date prévue, le plafond déjà consommé, les exclusions, l’éventuel accord préalable et le montant complémentaire estimé après la part obligatoire. Comparez aussi la cotisation sur une même période. Une brochure « zéro carence » sans ligne de garantie datée ne suffit pas pour calculer le coût du soin.
Si vous changez de mutuelle, faites coïncider la fin de l’ancien contrat et le début du nouveau avant de résilier. Pour un contrat collectif quitté à la retraite, examinez aussi l’éventuelle proposition de maintien et son prix. Gardez le devis, les deux notices et les réponses écrites : ils permettent de vérifier si l’estimation retenue correspond bien à l’acte finalement facturé.

06 / 06
Le choix à retenir pour un soin proche
Dans le cas fictif, A gagne pour l’achat du 20 novembre, tandis que B gagne si le même achat peut attendre le 20 février et si toutes les autres hypothèses restent identiques. Si une notice exclut l’acte, impose un accord non obtenu, ou calcule autrement son forfait, refaites le calcul : le résultat n’est plus valable. Pour un besoin réel, obtenez d’abord le devis et l’alternative 100 % Santé lorsqu’elle existe, puis une estimation écrite de chaque complémentaire avant de signer.
Source de référence
-
Assurance MaladieConsulter

AssurancePratique aide à lire un contrat d’assurance et à faire valoir ses droits: comprendre une garantie, repérer une exclusion, déclarer un sinistre dans les délais, changer de contrat au bon moment.