Décision
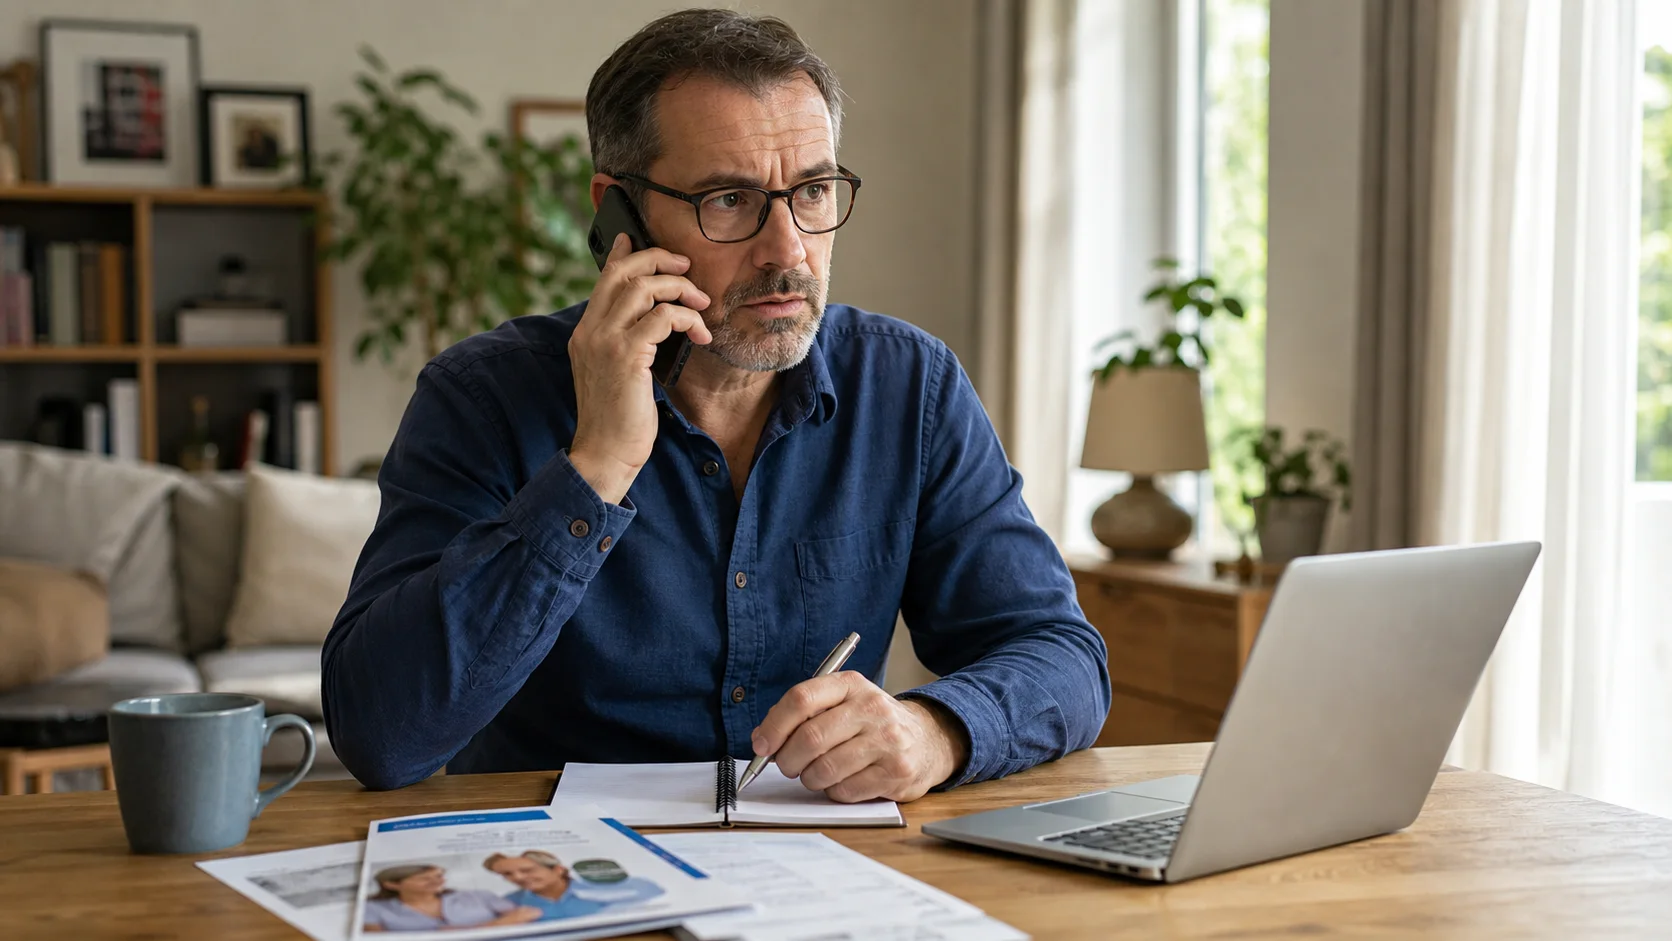
Démarchage téléphonique pour une mutuelle santé, les bons réflexes
22 août 2026 · 9 min de lecture
Un appel vous promet une meilleure mutuelle santé, moins chère, avec “les mêmes garanties” et une signature rapide au téléphone. Sur le papier, cela peut ressembler à une opportunité. En pratique, le démarchage téléphonique mutuelle santé demande surtout du calme, des vérifications et une règle simple : ne jamais décider pendant l’appel.
Le sujet est d’autant plus important en 2026 que les règles changent. Au 3 juillet 2026, le démarchage téléphonique reste encadré par des horaires, par Bloctel et par des obligations d’information. À partir du 11 août 2026, le principe devient beaucoup plus strict : l’appel de prospection non sollicité doit reposer sur un consentement préalable, sauf exceptions prévues par les textes.
L’essentiel à retenir
- ✓Ne donnez pas votre RIB, votre numéro de Sécurité sociale ou vos codes pendant un appel non sollicité.
- ✓Demandez toujours le nom de l’organisme, le statut du conseiller et un document écrit avant de comparer.
- ✓Jusqu’au 11 août 2026, les appels sont encadrés par des horaires et par Bloctel; après cette date, le consentement préalable devient la règle.
- ✓Une mutuelle moins chère peut cacher des exclusions, des délais de carence ou des remboursements plus faibles.
- ✓Si vous avez signé trop vite, vérifiez immédiatement vos documents et vos droits de renonciation.

Ce que recouvre vraiment le démarchage mutuelle santé
Le démarchage téléphonique consiste à vous contacter pour vous proposer une offre commerciale. Dans le cas d’une mutuelle santé, l’appel peut venir d’un courtier, d’un comparateur, d’une plateforme de prospection, d’un assureur, d’une mutuelle ou d’un intermédiaire qui travaille pour plusieurs acteurs.
Le problème n’est pas qu’un professionnel vous explique une offre. Le problème apparaît quand l’appel crée de la pression, mélange information et vente, ou vous pousse à résilier votre contrat actuel sans comparaison complète. Une complémentaire santé touche à vos remboursements, vos restes à charge et votre budget médical.
Un bon conseiller accepte que vous lisiez les garanties tranquillement. Un mauvais appel vous presse.
Les règles applicables au 3 juillet 2026
Au moment d’écrire ces lignes, le démarchage téléphonique commercial reste autorisé dans un cadre limité. Les créneaux généralement rappelés par les autorités sont du lundi au vendredi, de 10 heures à 13 heures et de 14 heures à 20 heures, hors samedi, dimanche et jours fériés, sauf consentement particulier.
Bloctel reste aussi le service d’opposition de référence jusqu’au 11 août 2026. L’inscription ne règle pas tous les appels, mais elle donne un signal clair : vous refusez le démarchage téléphonique non sollicité, hors cas autorisés. Si l’appel continue malgré votre opposition, la traçabilité devient importante.
Notez le numéro, la date, l’heure, le nom annoncé et ce qui vous a été proposé. Ce n’est pas une manie administrative; c’est ce qui permet de signaler proprement un appel abusif.
Grille de décision
Signaux d’alerte pendant l’appel
Décision
Identité floue
Décision
Données sensibles
Décision
Ancien contrat dénigré
Ce qui change le 11 août 2026
La date du 11 août 2026 marque un basculement : les nouvelles dispositions issues de la loi du 30 juin 2025 entrent en vigueur. L’esprit du texte est de passer d’un système où le consommateur devait surtout s’opposer, à un système où le professionnel doit pouvoir justifier un accord préalable pour prospecter.
Concrètement, cela ne signifie pas que tout appel lié à une assurance disparaît. Un organisme peut encore vous contacter dans le cadre d’un contrat en cours ou d’une relation existante selon les cas prévus. Mais pour une prospection non sollicitée, la logique devient le consentement avant l’appel, et non l’appel puis le refus.
Cette précision compte si vous lisez cet article après août 2026 : ne raisonnez pas avec les anciennes habitudes Bloctel. Demandez au professionnel sur quelle base il vous contacte.
Les informations à demander avant toute discussion
Dès les premières minutes, demandez le nom complet de la société, son rôle exact, son numéro d’immatriculation le cas échéant, l’identité de la mutuelle ou de l’assureur proposé, et le moyen de recevoir l’offre par écrit. Si la réponse reste vague, stoppez l’échange.
Demandez aussi d’où vient votre numéro et quel consentement est invoqué. Cette question est particulièrement utile après le 11 août 2026, mais elle est déjà saine avant cette date. Un professionnel sérieux doit pouvoir expliquer la base de son appel.
Vous n’avez pas à vous justifier longuement. Une phrase suffit : “Je ne souscris rien par téléphone, envoyez-moi les documents et vos coordonnées.”

Pourquoi il ne faut pas comparer seulement le prix
Le prix mensuel est souvent l’argument d’appel. Pourtant, une mutuelle santé moins chère peut rembourser moins bien les postes qui comptent pour vous : optique, dentaire, hospitalisation, audiologie, dépassements d’honoraires, médecines douces ou consultations spécialisées.
Regardez aussi les délais de carence, les plafonds annuels, les réseaux de soins, les exclusions, les niveaux exprimés en pourcentage, et les garanties réellement utiles à votre profil. Pour un retraité, un indépendant ou une famille avec enfants, le bon contrat n’est pas forcément le même.
La vraie question n’est donc pas “combien je gagne par mois ?” mais quel risque je déplace en changeant de mutuelle.
Les données à ne pas donner au téléphone
Ne transmettez pas votre RIB, votre numéro de Sécurité sociale, vos identifiants d’espace client, un code reçu par SMS ou une copie de document tant que vous n’avez pas identifié le professionnel et compris l’offre. Même si l’appel semble poli, une donnée sensible donnée trop vite peut vous exposer.
Vous pouvez donner des informations générales pour obtenir une estimation, comme votre âge approximatif, votre situation familiale ou vos besoins principaux. Mais la souscription doit passer par des documents clairs et un consentement réfléchi, pas par une collecte précipitée.
Si l’interlocuteur insiste, raccrochez. Un vrai conseiller peut reprendre par écrit.
La preuve écrite qui doit arriver avant votre décision
Une proposition sérieuse doit pouvoir être relue hors appel. Vous devez retrouver le nom du contrat, l’organisme porteur du risque, les garanties, le tarif, la date d’effet, les frais éventuels, les exclusions, les délais de carence et les conditions de résiliation. Sans ces éléments, il est impossible de comparer honnêtement.
Faites particulièrement attention aux phrases rassurantes comme “c’est équivalent” ou “tout est pris en charge”. En mutuelle santé, deux contrats peuvent porter le même niveau commercial et produire des remboursements très différents selon le poste de soin, le praticien, le plafond annuel ou le type d’équipement. Un senior suivi en dentaire, une famille avec orthodontie ou un indépendant qui consulte souvent n’ont pas le même risque. C’est pour cela que le tableau de garanties compte plus qu’un résumé oral.
Si l’offre vous intéresse, classez-la avec votre contrat actuel et laissez passer au moins une nuit. Une décision de santé prise à chaud finit souvent par coûter plus cher qu’elle ne promet d’économiser.
Si vous avez déjà accepté une proposition
Commencez par rassembler les documents reçus : bulletin d’adhésion, conditions générales, notice d’information, mandat de prélèvement, preuve de signature, date d’effet, tableau de garanties. Vérifiez ensuite si vous avez réellement signé, si vous avez seulement demandé une documentation, ou si un accord a été enregistré.
Pour certains contrats conclus à distance ou à la suite d’un démarchage, des droits de renonciation peuvent exister. Les délais et conditions dépendent du type de contrat, des informations reçues et du mode de souscription. Il faut donc agir vite et s’appuyer sur les documents contractuels, pas seulement sur le souvenir de l’appel.
En cas de doute, contactez l’organisme par un canal officiel et gardez une trace écrite de votre demande.
Checklist
Votre checklist après un appel
- ✓Noter date, heure, numéro et nom annoncé par l’appelant.
- ✓Demander l’offre, les garanties et les coordonnées par écrit.
- ✓Ne transmettre aucun RIB ni identifiant pendant l’appel.
- ✓Comparer les garanties poste par poste avec votre mutuelle actuelle.
- ✓Vérifier les délais de carence, plafonds et exclusions.
- ✓Contrôler vos droits de renonciation si vous avez signé.
- ✓Signaler les appels abusifs ou répétés avec les éléments factuels.
Comment répondre sans se laisser embarquer
Préparez une réponse courte. Par exemple : “Je ne souscris jamais par téléphone. Envoyez-moi votre proposition complète par écrit.” Si l’appelant refuse, vous avez votre réponse. S’il accepte, vous pourrez comparer à froid.
Une autre formule utile consiste à demander : “Quel consentement avez-vous pour m’appeler ?” Cette phrase coupe souvent les scripts commerciaux approximatifs. Elle montre que vous connaissez vos droits sans entrer dans un débat interminable.
Le but n’est pas d’être agressif. Le but est de garder la maîtrise du rythme.
Quand le démarchage vise une personne âgée ou fragile
Les appels de mutuelle santé touchent souvent des profils qui ont de vrais besoins : retraités, personnes avec soins réguliers, proches aidants, familles qui cherchent à réduire leur budget. Ce sont aussi des situations où une promesse de remboursement ou d’économie peut pousser à signer trop vite.
Si vous accompagnez un proche, mettez en place une règle simple : aucune souscription santé par téléphone sans relecture par une personne de confiance. Demandez aussi au proche de ne jamais transmettre ses coordonnées bancaires pendant un appel entrant.
Cette règle peut sembler stricte, mais elle protège contre les décisions sous pression.

Comment signaler un appel problématique
Si l’appel vous paraît abusif, commencez par conserver les éléments : numéro, date, heure, nom de la société, promesse faite, demande de données, fréquence des appels. Plus le signalement est factuel, plus il est exploitable.
Selon la situation, vous pouvez utiliser Bloctel tant que le service reste en vigueur, consulter les informations de la DGCCRF, ou vous appuyer sur les conseils de la CNIL concernant la prospection téléphonique et les données personnelles. Si une souscription non voulue a été mise en place, contactez rapidement l’organisme concerné par écrit.
Ne vous contentez pas d’un nouvel appel oral. Demandez une réponse écrite.
Le cas des clients déjà assurés
Un appel provenant de votre organisme actuel n’a pas le même sens qu’un appel d’un inconnu. Il peut s’agir d’une information sur votre contrat, d’une proposition d’évolution, d’une mise à jour ou d’une action commerciale. Là encore, demandez les éléments par écrit avant de modifier vos garanties.
Une montée de gamme ou une baisse de prix peut être pertinente, mais elle doit se lire dans le contrat. Vérifiez la date d’effet, le nouveau tarif, la durée d’engagement éventuelle, les garanties modifiées et les conséquences sur vos ayants droit.
Même avec un acteur connu, la preuve écrite reste votre meilleure protection.
Attention à la résiliation de l’ancienne mutuelle
Un appel commercial peut donner l’impression que le nouvel organisme s’occupe de tout. Parfois, c’est vrai pour une partie des démarches. Parfois, il reste des formalités, des dates d’effet à aligner ou une période de chevauchement à éviter. Ne laissez pas ce point dans le flou.
Vérifiez qui résilie l’ancien contrat, à quelle date, avec quelle preuve, et ce qui se passe si la nouvelle adhésion démarre plus tard que prévu. L’objectif est d’éviter deux erreurs opposées : payer deux complémentaires en même temps ou créer un trou de couverture sur une période de soins.
Demandez toujours une confirmation écrite de la date de prise d’effet et de la résiliation. C’est moins confortable qu’une promesse au téléphone, mais c’est ce qui vous protège si un prélèvement ou un remboursement pose problème ensuite.
La recommandation pratique
Si vous recevez un appel pour une mutuelle santé, ne cherchez pas à décider tout de suite. Identifiez l’appelant, refusez de transmettre des données sensibles, demandez l’offre complète par écrit et comparez chaque poste de garantie avec votre contrat actuel.
À partir du 11 août 2026, ajoutez une question systématique : “Sur quel consentement vous basez-vous pour m’appeler ?” Avant comme après cette date, le principe reste le même : une mutuelle santé se choisit à tête reposée, jamais sous pression téléphonique.
Sources utiles
Sources officielles consultées
-
Économie.gouv.fr - réglementation du démarchage
Créneaux autorisés jusqu’au 11 août 2026 et cadre de prospection.
Consulter -
Bloctel - actualité du service
Rôle de Bloctel jusqu’à l’entrée en vigueur du nouveau régime.
Consulter -
CNIL - prospection commerciale par téléphone
Règles relatives à la prospection téléphonique et aux données personnelles.
Consulter -
Légifrance - Code de la consommation L223
Entrée en vigueur du régime applicable à partir du 11 août 2026.
Consulter -
Légifrance - Code des assurances L112-9
Cadre de renonciation en assurance selon les situations de démarchage.
Consulter
Points de vigilance
Il peut présenter une offre dans le cadre légal applicable, mais vous devez recevoir des informations claires et pouvoir comparer. Ne signez pas sous pression.
Non. Bloctel est un service d’opposition utile jusqu’au 11 août 2026, mais il ne supprime pas tous les appels autorisés ou frauduleux.
Le démarchage téléphonique non sollicité bascule vers un régime fondé sur le consentement préalable, sauf exceptions prévues par les textes.
Non. Un devis ou une proposition écrite ne devrait pas nécessiter votre RIB pendant un appel entrant non sollicité.
Rassemblez les documents, vérifiez les dates, contactez l’organisme par écrit et contrôlez vos droits de renonciation selon votre situation.
Sur le même thème
À lire ensuite
Santé & prévoyance
· ·5 min
Médiateur pour une mutuelle santé, quand le saisir et comment préparer le dossier
Le médiateur peut aider à résoudre un litige avec une mutuelle santé, mais seulement après une réclamation interne claire et un dossier préparé.
· ·5 min 
Santé & prévoyance
 · ·5 min
Mutuelle santé AÉSIO : comprendre garanties et remboursements
Mutuelle santé AÉSIO : lire les garanties, comparer les postes de soins et demander un devis adapté.
· ·5 min 
Santé & prévoyance
· ·7 min
Achat groupé de mutuelle santé : comparer avant d’adhérer
Comprendre les avantages et les limites d’un achat groupé de mutuelle santé avant de signer.
· ·7 min 
Santé & prévoyance
· ·5 min
Mutuelle santé Eiffage Énergie : les points à vérifier avant de choisir
Vous recherchez la mutuelle santé Eiffage Énergie ? Voici comment vérifier votre éligibilité, lire les garanties et mesurer le reste à charge sans confondre dispositif collectif et contrat individuel.
· ·5 min 
Santé & prévoyance
· ·5 min
MNH mutuelle santé : les garanties à vérifier avant de choisir
Vous cherchez une MNH mutuelle santé ? Voici comment lire les garanties, vérifier les remboursements et éviter de comparer les offres sur le seul prix.
· ·5 min 
Santé & prévoyance
· ·5 min
Axa mutuelle santé seniors : les garanties à vérifier avant de choisir
Une mutuelle senior ne se juge pas seulement sur son tarif : les remboursements, plafonds, délais et exclusions doivent correspondre à vos dépenses réelles.
· ·5 min