Vous cherchez une mutuelle santé Eiffage Énergie parce que vous venez d'être embauché, changez d'établissement ou souhaitez vérifier la couverture de votre famille. Dans ce contexte, le premier réflexe est de retrouver le nom d'un contrat. Le bon réflexe consiste plutôt à identifier votre situation, le dispositif proposé par l'employeur et les garanties réellement applicables.
Une complémentaire d'entreprise ne se lit pas comme une offre individuelle trouvée en ligne. Les conditions d'affiliation, la participation de l'employeur, les ayants droit, les niveaux de couverture et les possibilités de dispense doivent être vérifiés dans les documents de votre entreprise et de la mutuelle.
- ✓La mutuelle santé Eiffage Énergie renvoie à une couverture collective dont les conditions dépendent de l'entité et de la situation du salarié.
- ✓Il faut distinguer l'obligation de proposer une complémentaire, l'affiliation et les cas de dispense.
- ✓Le tableau de garanties doit être lu poste par poste : hospitalisation, soins courants, optique, dentaire et assistance.
- ✓Le prix seul ne suffit pas : comparez la participation, les plafonds, les exclusions et le reste à charge réel.

01 / 05
Qu'est-ce que la mutuelle santé Eiffage Énergie ?
La Mutuelle Santé Eiffage Énergie est présentée comme la complémentaire santé des salariés'et anciens salariés des entreprises de la branche Eiffage Énergie Systèmes qui adhèrent au dispositif. Cette formulation est importante : elle signale un cadre collectif lié à l'entreprise, et non une formule ouverte sans condition à tout public.
Le nom recherché sur Internet peut recouvrir plusieurs situations : salarié actif, ancien salarié, ayant droit ou personne rattachée à une entité différente. Les conditions peuvent donc varier. Ne déduisez pas votre niveau de couverture à partir d'une ancienne notice, d'un témoignage ou d'un tableau trouvé sur un forum. Seule la notice à jour permet de rattacher une garantie à votre situation.
Commencez par demander au service RH ou à votre interlocuteur de protection sociale la notice à jour, le tableau de garanties et la procédure d'affiliation. Ces documents sont plus fiables qu'une présentation commerciale générique, surtout lorsque l'entreprise a fait évoluer son régime.
02 / 05
Qui peut bénéficier du contrat collectif ?
Dans le secteur privé, l'employeur doit en principe proposer une complémentaire santé collective à ses salariés, avec des exceptions et des règles particulières. Cela ne répond pas à toutes les questions pratiques : l'éligibilité dépend du contrat de travail, de l'entité employeuse, de la période d'entrée et des accords applicables.
Vérifiez votre statut d'affiliation : CDI, CDD, alternance, temps partiel, mobilité interne ou départ de l'entreprise. La notice peut préciser les conditions d'entrée, la date d'effet et les justificatifs à fournir. Les ayants droit, eux, peuvent relever d'une définition précise du conjoint, du partenaire ou de l'enfant à charge. La dispense n'est jamais une simple préférence : elle doit correspondre à un cas prévu et être justifiée selon la procédure interne.
| Situation | Document à demander | Question à vérifier |
|---|---|---|
| Nouvelle embauche | Notice et bulletin d'affiliation | Quand la couverture commence-t-elle ? |
| Changement d'entité | Accord ou notice du nouvel employeur | Le régime reste-t-il identique ? |
| Ajout d'un proche | Conditions ayants droit | Quels justificatifs et quelle cotisation ? |
| Demande de dispense | Formulaire et preuve d'un autre contrat | L'exception s'applique-t-elle à mon cas ? |
| Départ de l'entreprise | Information sur la portabilité | Quelle durée et quelles conditions ? |

03 / 05
Quelles garanties faut-il lire en premier ?
Le tableau de garanties indique les remboursements prévus par le régime. Commencez par l'hospitalisation : frais de séjour, honoraires, chambre particulière et éventuels services d'assistance. Un pourcentage élevé ne garantit pas une couverture intégrale si la base de remboursement est limitée ou si un plafond s'applique.
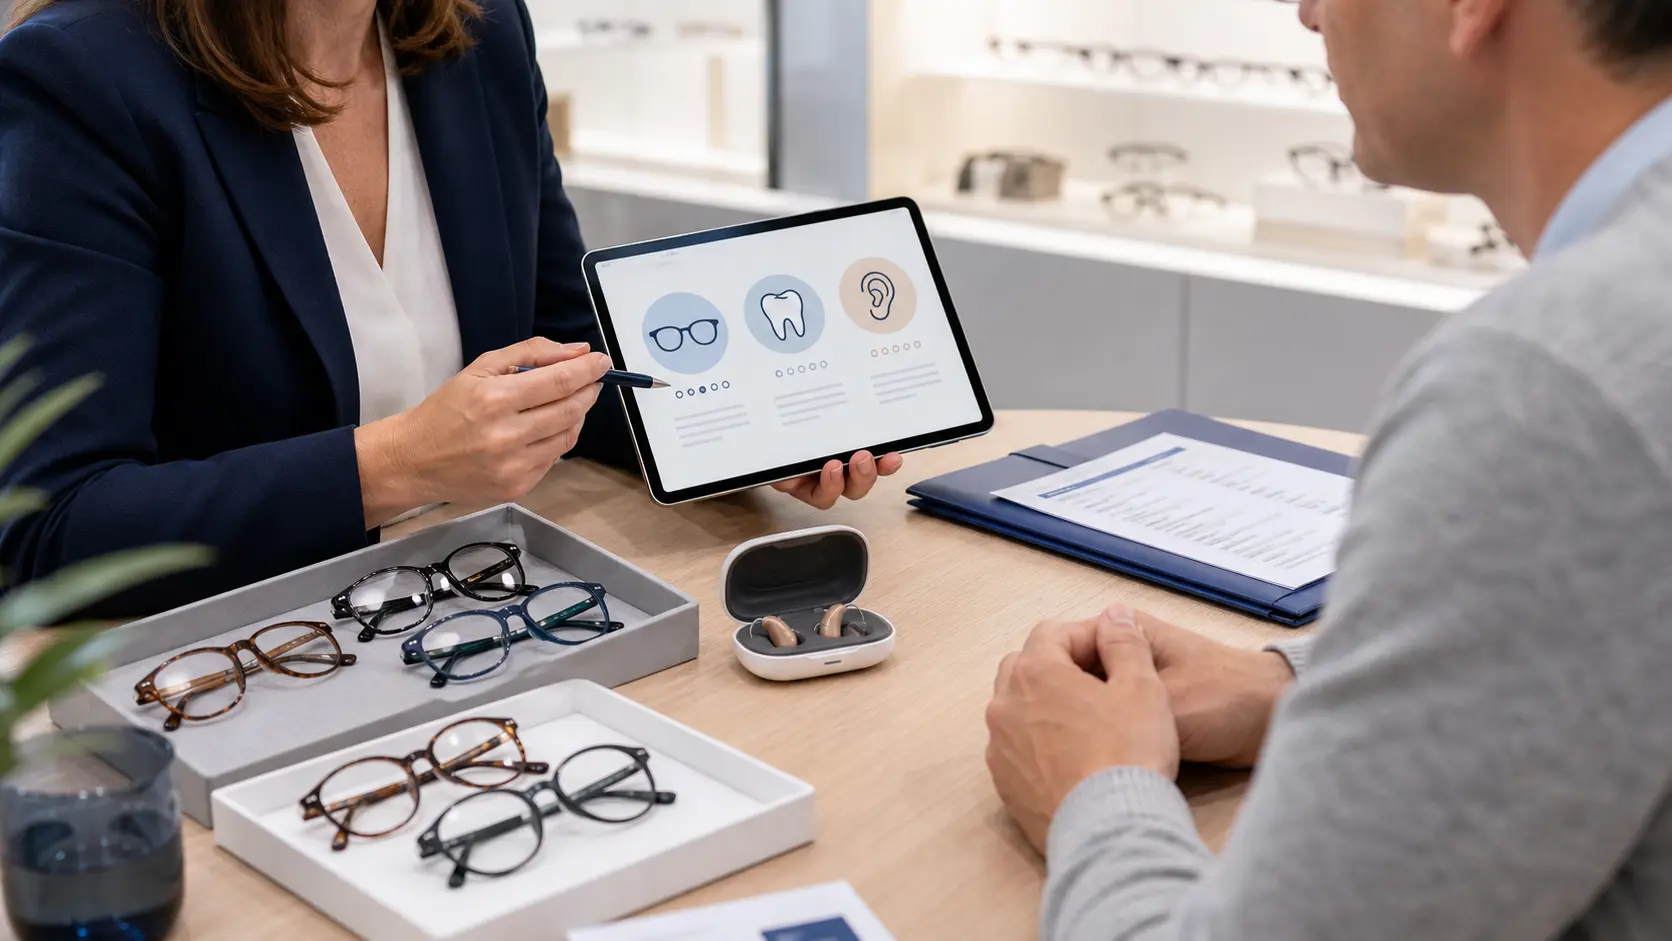
Pour les consultations, observez la différence entre praticiens conventionnés, dépassements et actes spécifiques. Pour l'optique et le dentaire, repérez les forfaits, la fréquence de renouvellement et les exclusions. Les actes coûteux doivent être contrôlés'avant le rendez-vous, avec un devis transmis à la mutuelle si le contrat le prévoit.
Enfin, lisez les services annexes : téléconsultation, réseau de soins, assistance après'hospitalisation ou accompagnement. Un service mentionné n'est pas une prise en charge automatique : il peut dépendre d'un événement, d'un appel préalable, d'une durée ou d'un plafond.
- Hospitalisation : chambre, honoraires, accompagnement et plafond.
- Soins courants : consultations, spécialistes, pharmacie et dépassements.
- Optique : verres, monture, lentilles et renouvellement.
- Dentaire : soins, prothèses, orthodontie et implantologie.
- Assistance : déclenchement, durée, bénéficiaires et exclusions.
04 / 05
Comment comparer le coût réel de la couverture ?
La cotisation visible sur la fiche de paie n'est qu'une partie du calcul. Notez la part financée par l'employeur, la part salariale, le coût des ayants droit et les garanties incluses. Puis construisez deux ou trois scénarios : une consultation avec dépassement, une paire de lunettes ou une hospitalisation. Le montant payé par le salarié peut aussi changer selon l option familiale choisie.
Pour chaque scénario, relevez la dépense, le remboursement de l'Assurance Maladie, la prise en charge de la mutuelle et le reste à payer. Cette méthode évite de comparer un contrat collectif sur un seul pourcentage. Elle permet aussi de voir si une option renforcée est utile ou si elle ne répond à aucune dépense prévisible. Regardez enfin le plafond annuel, car il peut modifier le résultat après plusieurs soins.
- Demandez les documents à jour auprès de l'entreprise ou de la mutuelle.
- Identifiez les personnes couvertes et la cotisation correspondante.
- Entourez les plafonds, forfaits, délais et exclusions.
- Testez une dépense récente et une dépense probable.
- Conservez la réponse écrite lorsque la situation est particulière.
05 / 05
Que se passe-t-il en cas de départ ou de changement ?
Un départ, une mobilité ou une rupture de contrat peut modifier la couverture. La portabilité des droits répond à des conditions précises et ne doit pas être supposée. Demandez une information écrite sur la date de fin, les démarches, les bénéficiaires concernés'et la possibilité d'une couverture individuelle.
Le même principe vaut lors d'un changement de situation familiale. Un mariage, une séparation, une naissance ou la fin de la couverture d'un ayant droit doit être signalé dans les délais prévus. Gardez les attestations et les accusés de réception pour éviter un défaut de couverture ou une cotisation mal calculée.
Pour un échange avec les ressources humaines, préparez votre numéro d adhérent, votre bulletin de salaire, la notice reçue et la liste des personnes à rattacher. Si vous changez d agence, de contrat ou de situation familiale, signalez-le rapidement : une information datée permet de distinguer une mise à jour administrative d une modification réelle de garantie.