Un achat groupé de mutuelle santé consiste à réunir plusieurs adhérents pour négocier ou souscrire une complémentaire dans un cadre commun. Le prix peut devenir intéressant, mais le nombre de participants ne garantit ni les meilleures garanties ni le meilleur remboursement. Il faut comparer le contrat collectif avec une offre individuelle, ligne par ligne.
- ✓Identifier qui porte le contrat et qui négocie les tarifs.
- ✓Comparer les garanties, plafonds et exclusions.
- ✓Calculer la cotisation selon chaque âge et composition familiale.
- ✓Vérifier les conditions de sortie et de modification.
01 / 07
Comment fonctionne un achat groupé de mutuelle ?
Une association, une collectivité ou un intermédiaire rassemble des personnes ayant un besoin commun. Elle consulte plusieurs organismes, négocie un cahier des charges, puis propose un contrat aux adhérents. Le groupe peut obtenir un effet de volume, mais chaque participant reste lié aux conditions générales et au tableau de garanties.
Ce cadre ne doit pas être confondu avec la mutuelle d’entreprise obligatoire. Dans ce dernier cas, l’employeur met en place un régime collectif selon des règles spécifiques. Un achat groupé ouvert au public peut être facultatif et demander une adhésion séparée à l’organisme qui porte la négociation.
02 / 07
Pourquoi le tarif peut-il être plus bas ?
À ce stade, une vérification ciblée suffit.
La négociation regroupe les demandes et réduit parfois les coûts commerciaux. Le gestionnaire connaît aussi le profil moyen du groupe et peut construire une offre standard. Cette économie reste une hypothèse : la cotisation dépend de l’âge, du lieu de résidence, du niveau de couverture et des ayants droit.
Un prix d’appel affiché sur une brochure ne suffit pas. Demandez le tarif correspondant à votre situation et vérifiez son évolution prévue. Une cotisation basse peut cacher des plafonds faibles en optique, dentaire ou hospitalisation, ou des délais avant la prise en charge.
| Point comparé | Question à poser | Risque oublié |
|---|---|---|
| Cotisation | Quel prix pour mon âge et ma famille ? | Hausse annuelle |
| Hospitalisation | Quel forfait chambre et quels dépassements ? | Plafond annuel |
| Optique | Quel remboursement monture et verres ? | Réseau imposé |
| Dentaire | Quelle prise en charge des prothèses ? | Délai ou exclusion |
03 / 07
Quels points lire avant d’adhérer ?
Commencez par le tableau de garanties : base de remboursement, forfaits en euros, plafonds et fréquence de renouvellement. Regardez ensuite les exclusions, les délais de carence et les conditions applicables aux soins coûteux. Une garantie exprimée à 200 % de la base de remboursement ne signifie pas 200 % de votre facture réelle.
Vérifiez aussi le tiers payant, le réseau de professionnels, les services d’assistance et les modalités de transmission des justificatifs. Ces éléments changent l’usage quotidien du contrat. Demandez le document d’information normalisé et les conditions générales avant de verser la première cotisation.
04 / 07
Les limites d’un contrat négocié en groupe
À ce stade, une vérification ciblée suffit.
Le groupe peut imposer une offre standard qui convient mal à certains profils. Une famille avec de forts besoins dentaires ne choisira pas nécessairement la même couverture qu’un étudiant ou qu’un retraité. L’adhérent doit pouvoir mesurer le reste à charge sur ses dépenses probables, plutôt que suivre l’avis majoritaire.
Le contrat peut également évoluer lorsque le nombre d’adhérents change ou que l’organisme renégocie les garanties. Lisez les clauses de révision et le délai de préavis. Si l’association change d’assureur, vérifiez la continuité des soins et les éventuels nouveaux délais.
Avant de signer
- ✓Demander le tarif personnalisé et la date d’effet.
- ✓Comparer trois postes de soins importants pour votre foyer.
- ✓Lire exclusions, carences et plafonds annuels.
- ✓Vérifier résiliation, modification et changement d’organisme.
- ✓Conserver tableau de garanties et conditions générales.
05 / 07
Achat groupé ou contrat individuel : comment décider ?
Avant de comparer ces deux offres, vérifiez si les ressources de votre foyer peuvent ouvrir droit à la Complémentaire santé solidaire (C2S). Selon votre situation, cette couverture peut être gratuite ou demander une participation de moins de 1 € par jour et par personne. Les plafonds dépendent de la composition du foyer et du territoire : consultez les conditions d’accès à la C2S sur Ameli et faites une simulation pour votre situation, sans présumer de votre éligibilité. Si cette voie ne correspond pas à votre situation, comparez alors les offres groupée et individuelle sur les mêmes garanties et dépenses.
Comparez les deux offres sur une même année et sur un scénario de soins réaliste. Additionnez les cotisations, estimez les remboursements et notez le reste à charge. Incluez les services que vous utilisez réellement. Le contrat groupé est pertinent si ses garanties répondent à vos besoins et si sa stabilité est documentée, pas uniquement parce qu’il annonce un tarif négocié.
Une offre individuelle peut offrir davantage de niveaux de couverture ou une relation plus directe. Elle ne sera pas automatiquement plus chère : le tarif dépend du profil et des options retenues. Demandez plusieurs devis comparables et ne transmettez que les informations nécessaires à l’étude.
06 / 07
Que retenir avant de rejoindre un groupe ?
Un achat groupé de mutuelle santé est un mode de négociation, pas une garantie d’économie. Vérifiez le porteur du contrat, les garanties, les plafonds, les exclusions et les conditions de sortie. La DGCCRF recommande de comparer les couvertures et le reste à charge, en tenant compte de votre situation familiale et de vos soins prévisibles. Pour un conseil personnalisé, demandez l’avis d’un professionnel habilité.
Le terme « groupé » recouvre plusieurs montages. Une association peut négocier une offre facultative, tandis qu’un employeur met en place un régime collectif avec ses propres règles. Demandez qui décide des évolutions, qui encaisse les cotisations et à qui adresser une réclamation. Ces réponses déterminent la solidité pratique du dispositif.
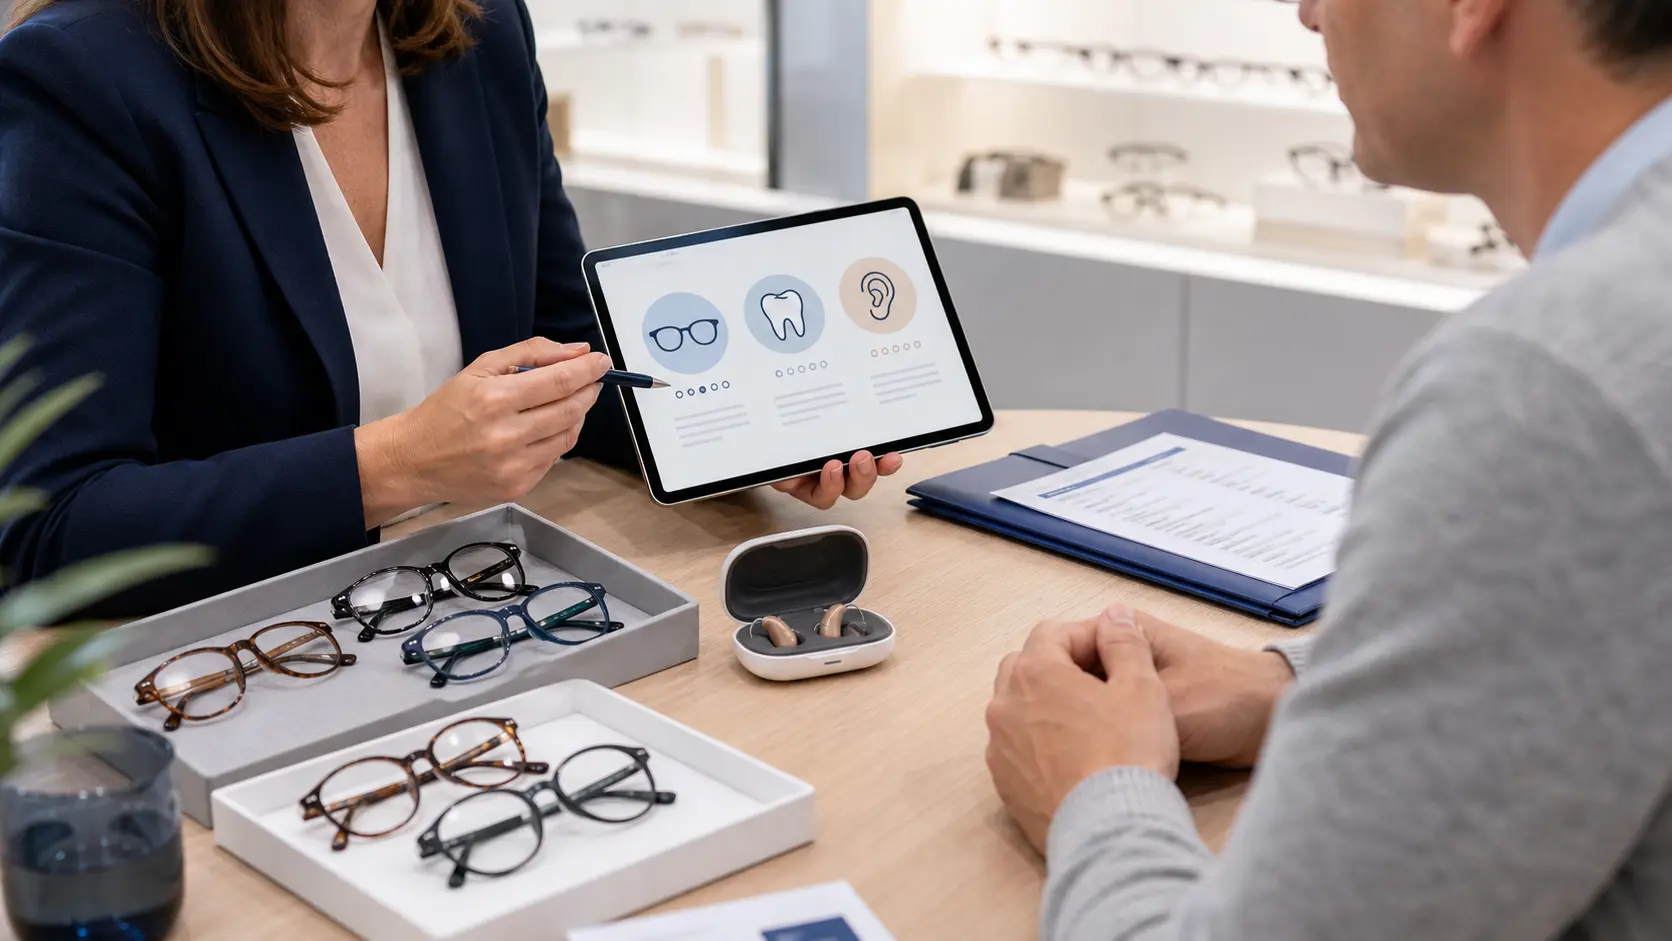
Comparez également la prise en charge des actes que votre foyer utilise réellement. Pour des lunettes, notez le forfait par période et la fréquence de renouvellement. Pour le dentaire, distinguez soins courants, couronnes et implantologie. Pour l’hospitalisation, regardez le forfait journalier, la chambre particulière et les dépassements d’honoraires. Un tableau de garanties ne remplace pas cette lecture concrète.
Le reste à charge doit être calculé après remboursement de l’Assurance maladie et de la complémentaire. Une ligne en pourcentage peut sembler généreuse mais rester limitée par la base de remboursement. Demandez un exemple chiffré à l’organisme et conservez sa réponse avec le devis. Vous pourrez ainsi comparer des offres sur la même hypothèse.
Enfin, vérifiez les dates : début de couverture, délai de carence, renouvellement des forfaits et préavis de résiliation. Une adhésion rapide n’est pas toujours adaptée si un soin important est déjà programmé. Prenez le temps de lire les documents et de demander une clarification écrite lorsque le vocabulaire paraît ambigu.
Si vous hésitez entre deux offres, demandez une simulation écrite avec les mêmes soins et la même période. Notez les limites de remboursement, les éventuels réseaux imposés et le prix après la première année. Cette comparaison simple évite de confondre une promotion de lancement avec une économie durable.
La décision reste personnelle : un contrat collectif bien négocié peut convenir à un foyer, mais une couverture individuelle peut être plus souple pour un autre. Dans tous les cas, conservez les documents et les réponses de l’organisme afin de pouvoir vérifier les engagements annoncés.
Cette règle mérite d’être conservée.
07 / 07
Comparer la couverture, pas seulement la cotisation
Un tarif collectif séduisant peut cacher des plafonds bas, un réseau de soins limité ou des délais de carence. Lisez les garanties dans l’ordre de vos dépenses réelles : hospitalisation, optique, dentaire et soins courants.
Demandez aussi ce qui se passe si le groupe disparaît, si le prix évolue ou si vous changez de situation. La bonne question n’est pas « combien vais-je payer ce mois-ci ? », mais « quelle dépense importante resterait à ma charge ? ».
- comparer les plafonds et forfaits sur une année complète ;
- repérer les exclusions et les délais de carence ;
- vérifier les conditions de résiliation et de renouvellement.
Le prix mensuel ne suffit pas.
Une mutuelle se juge dans les situations où vous aurez réellement besoin d’elle. Une garantie plus généreuse peut coûter davantage mais réduire un reste à charge important ; l’inverse est également possible si le plafond est vite atteint. Demandez un exemple chiffré sur vos soins habituels et vérifiez les règles qui s’appliquent aux ayants droit.
Le contrat mérite aussi une lecture au moment où la situation change. Départ d’un ayant droit, modification des besoins dentaires, hospitalisation prévue ou hausse du tarif peuvent modifier l’intérêt du groupe. Conservez les tableaux de garanties et les conditions au jour de l’adhésion ; ils serviront à comparer une évolution ou une nouvelle offre. Une décision raisonnable aujourd’hui doit pouvoir être réévaluée sans repartir de zéro.
Cette vérification demande un peu de temps, mais elle évite une décision prise sur une impression. Relevez les informations réellement disponibles, comparez-les avec le même scénario et notez les limites qui restent incertaines. Un professionnel sérieux doit pouvoir expliquer ce qui est mesuré, ce qui dépend d’une hypothèse et ce qui nécessitera une confirmation ultérieure. Cette transparence rend la décision plus solide et facilite aussi le suivi après la mise en œuvre, lorsque les conditions ou les besoins évoluent.