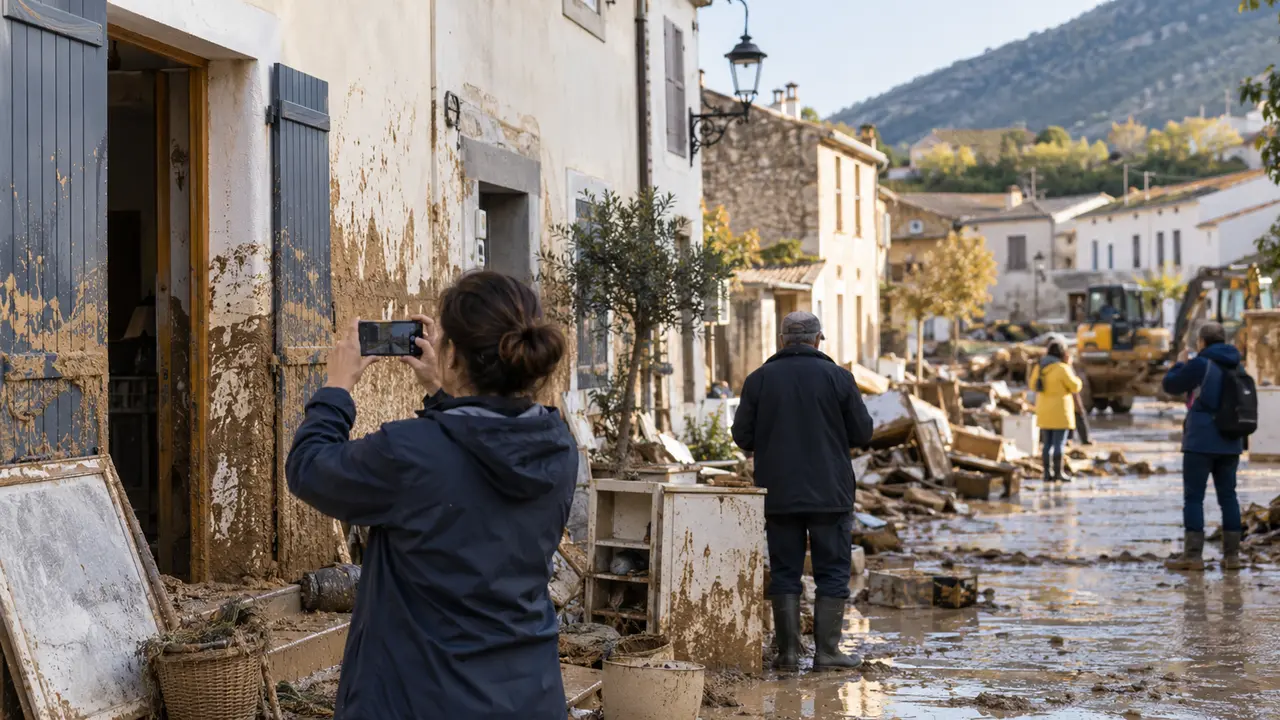
La garantie catastrophe naturelle est incluse obligatoirement dans tout contrat multirisque habitation depuis la loi du 13 juillet 1982 (article L.125-1 du Code des assurances). Elle s'active uniquement après publication au Journal officiel d'un arrêté interministériel reconnaissant l'état de catastrophe naturelle dans votre commune, et vous disposez de 30 jours à compter de cette publication pour déclarer le sinistre à votre assureur.
Ce guide déroule la mécanique complète : ce que la garantie couvre et exclut, comment vérifier la reconnaissance de votre commune, la chronologie exacte des démarches, les franchises applicables et les recours si l'assureur refuse ou sous-évalue votre dommage.
Le parcours
Les étapes de cette page, dans l’ordre.
-
01 Le sinistre survient Inondation, sécheresse, tempête : vous constatez les dommages et prenez des photos avant tout nettoyage.
-
02 Arrêté publié L'état de catastrophe naturelle est reconnu pour votre commune par arrêté interministériel publié au Journal officiel.
-
03 Déclaration sous 30 jours Vous déclarez le sinistre à votre assureur dans les 30 jours suivant cette publication.
-
04 Expertise L'assureur missionne un expert qui chiffre les dommages couverts, franchise déduite.
-
05 Indemnisation Vous recevez l'indemnisation selon les délais prévus au contrat, dans la limite des plafonds.
01 / 09
Qu'est-ce que la garantie catastrophe naturelle couvre exactement ?
Depuis la loi du 13 juillet 1982, tout contrat multirisque habitation inclut obligatoirement la garantie catastrophe naturelle, qui indemnise les dommages matériels directs causés par un événement naturel d'intensité anormale.
La garantie couvre les dommages matériels directs aux biens assurés : inondations, coulées de boue, séismes, mouvements de terrain, sécheresse avec retrait-gonflement des argiles, avalanches, raz-de-marée. Votre multirisque habitation la porte, car la loi l'impose depuis 1982. Pas une option, donc pas de supplément de prime : elle est dans le contrat.
Ce n'est pas automatique pour autant. Trois conditions doivent être réunies : un événement naturel d'intensité anormale, un arrêté interministériel qui le reconnaît, et votre contrat actif le jour du sinistre. Si l'une manque, l'indemnisation ne suit pas.
Ce que la garantie couvre
Les dommages matériels directs aux biens assurés : inondation, coulée de boue, séisme, mouvement de terrain, sécheresse, avalanche, raz-de-marée. Le lien de causalité entre l'événement et le dommage doit être établi.
- Base légale
- Loi du 13 juillet 1982, art. L.125-1
Le point cléDéclarez même si vous doutez : c'est l'assureur qui vérifie l'éligibilité.
Ce qu'elle ne couvre pas
Les biens situés en zone non constructible, les véhicules terrestres à moteur (assurance auto obligatoire) et les contrats de garantie locative seule sans multirisque. Le contrat doit être une multirisque habitation en vigueur.
- Exclusion type
- Zone non constructible
Le point cléVérifiez la nature exacte de votre contrat avant de déclarer.
Tous les occupants sont concernés
Propriétaires, locataires et copropriétaires peuvent déclarer dès lors qu'ils ont une multirisque habitation couvrant les biens sinistrés. Pour les parties communes, c'est le syndic qui déclare au nom du syndicat.
Le point cléLocataire : votre assurance couvre vos biens, le bailleur déclare pour le bâti.
02 / 09
Comment savoir si ma commune est reconnue en état de catastrophe naturelle ?
La reconnaissance est prononcée par un arrêté interministériel publié au Journal officiel, et vous pouvez vérifier cette reconnaissance en ligne sur le site Géorisques ou auprès de votre mairie.
C'est votre mairie qui fait la démarche : le maire a un délai limité à partir du début de l'événement pour déposer la demande auprès du préfet. Passez ensuite par Géorisques : vous saisissez votre adresse et vous voyez si un arrêté a été publié pour votre commune, et pour quel événement.
L'arrêté mentionne les communes, la période et la nature de l'événement couvert. Sans arrêté, pas de garantie, même si vos dégâts sont bien réels.
Vérifier sur Géorisques
Saisissez l'adresse du bien sinistré sur georisques.gouv.fr pour voir si un arrêté couvre votre commune et pour quelle période.
Consulter l'arrêté au Journal officiel
L'arrêté liste les communes concernées, la nature de l'événement et la période de reconnaissance. Notez la date de publication : elle déclenche votre délai de 30 jours.
Contacter la mairie
La mairie sait si la commune a été reconnue et si une demande est en cours. Elle fournit l'information officielle.
Repérer la date exacte
La date de publication de l'arrêté, pas la date du sinistre, déclenche le délai de déclaration de 30 jours.
Pour la suiteUne fois la reconnaissance vérifiée, reste à savoir dans quels délais et avec quelle franchise vous serez indemnisé.
03 / 09
Quels délais et quelle franchise s'appliquent à mon indemnisation ?
Vous devez déclarer le sinistre au plus tard 30 jours après la publication de l'arrêté, et la franchise légale se chiffre à 380 € pour un bien à usage d'habitation, 1 520 € pour la sécheresse.
Le point de départ n'est pas le jour où l'eau est entrée chez vous, mais la parution de l'arrêté au Journal officiel. C'est cette date qui enclenche le compte à rebours pour déclarer. Votre contrat, lui, ne peut pas vous imposer un délai plus court que ce que prévoit le Code des assurances pour une catastrophe naturelle : vous gardez donc une marge confortable, à condition de surveiller la publication.
Ensuite, l'assureur vous indemnise dans le délai encadré par l'article L125-2 du Code des assurances, et votre contrat peut prévoir plus court. Relisez donc la clause d'indemnisation avant de réclamer.
Exemple chiffré
Du dommage constaté à l'indemnité versée
- Dommages constatés par l'expert
- 22 000 €
- Franchise légale habitation
- 380 €
- Plafond contractuel du contrat
- Plafond de 100 000 € (exemple)
-
Dommages éligibles après expertise22 000 €
22000
L'expert valide les dommages matériels directs liés à l'événement reconnu.
-
Déduction de la franchise légale21 620 €
22000 − 380
La franchise catastrophe naturelle est fixée par la loi et s'applique à chaque sinistre.
-
Plafond contractuel21 620 €
max(0, min(22000 − 380, 100000))
L'indemnisation ne peut dépasser le plafond de garantie du contrat.

04 / 09
Comment déclarer le sinistre, étape par étape ?
Prévenez votre assureur dans les 30 jours suivant la publication de l'arrêté, muni de photos, d'un état des lieux et de la liste des biens endommagés, puis suivez l'expertise jusqu'à l'indemnisation.
La déclaration se fait par écrit : courrier ou espace client. Peu importe le canal, ce qui compte est de garder la trace de la date d'envoi ; demandez donc un accusé de réception. Ensuite, ne jetez rien avant le passage de l'expert. Les biens abîmés sont vos preuves.
Rassemblez photos et état des lieux, listez les biens touchés, puis laissez l'expertise suivre son cours jusqu'à l'indemnisation.
-
Constituez le dossier
Photos datées, vidéo des pièces inondées, liste des biens détruits avec valeur d'achat si possible, devis de réparation et factures.
-
Déclarez à l'assureur
Adressez une déclaration écrite dans les 30 jours suivant la publication de l'arrêté, par courrier recommandé ou via l'espace client.
-
Accueillez l'expert
L'expert mandaté par l'assureur évalue les dommages couverts. Vous pouvez vous faire assister d'un expert d'assuré si le montant est important.
-
Validez le chiffrage
Comparez le rapport d'expertise avec vos propres estimations et devis. Signalez tout écart par écrit avant d'accepter.
-
Recevez l'indemnisation
L'assureur verse l'indemnité dans les délais prévus au contrat, déduction faite de la franchise et d'une éventuelle vétusté.
05 / 09
Quel remboursement espérer et quelles limites ?
Vous êtes indemnisé pour les dommages matériels directs, dans la limite du plafond de votre contrat et après déduction de la franchise légale ; les dommages indirects et certains biens sont exclus.
Votre indemnisation porte sur les dommages matériels directs, plafonnée par votre contrat ; on déduit ensuite la franchise légale. Mais elle peut être diminuée d'une vétusté quand votre contrat le prévoit, pour le mobilier ou les réparations.
Les frais de démolition, de déblaiement et de nettoyage font partie de la garantie catastrophe naturelle ; le relogement, lui, dépend des garanties annexes de votre contrat. Bijoux et œuvres d'art, eux, sont souvent bloqués à un forfait dans la multirisque, catastrophe ou pas.
Ce qui est indemnisé, ce qui ne l'est pas
| Poste | Couvert par la garantie catastrophe naturelle | Précision |
|---|---|---|
| Dommages matériels directs au bâti | Oui | Murs, toiture, planchers, cloisons |
| Dommages mobiliers | Oui | Dans la limite du plafond contractuel, vétusté possible |
| Frais de relogement | Non | Relève d'une garantie annexe du contrat |
| Frais de nettoyage et déblaiement | Oui | Compris dans la garantie catastrophe naturelle |
| Biens précieux | Plafonné | Forfait fréquent dans les multirisques |
| Véhicule endommagé | Non | Relève de l'assurance auto |
La garantie catastrophe naturelle couvre les dommages matériels directs, pas les frais indirects, sauf garanties annexes.
Pour la suiteEt si l'assureur refuse ou minimise ? Voyons comment contester, étape par étape.
06 / 09
Que faire en cas de refus ou de désaccord avec l'assureur ?
En cas de refus, demandez une décision écrite et motivée, puis saisissez le médiateur de l'assurance ; le Bureau central de tarification intervient seulement si un assureur refuse de vous couvrir.
Un refus oral ne vaut rien. Exigez un courrier écrit et motivé, puisque c'est ce document qui vous donne prise. Le motif doit y figurer noir sur blanc, une exclusion, l'absence d'arrêté, un contrat qui n'était pas valide au moment des faits. Sans ce papier, vous ne pouvez rien contester sérieusement.
Dès que vous avez ce refus en main, tentez le recours gracieux interne directement auprès de l'assureur : c'est gratuit et rapide. Si le désaccord persiste ou si personne ne répond, la médiation de l'assurance prend le relais, gratuitement, après un délai de deux mois sans réponse. Si un assureur refuse de vous couvrir contre les catastrophes naturelles alors que vous avez un contrat dommages, c'est le Bureau central de tarification qu'il faut saisir ; un désaccord sur une indemnisation relève du médiateur.
07 / 09
Locataire, propriétaire ou bailleur : ce qui change pour la déclaration ?
Le locataire déclare ses biens mobiliers à son assureur, le propriétaire occupant déclare le bâti et ses biens, le bailleur déclare le bâti loué, et le syndic déclare les parties communes.
Un locataire ne peut pas déclarer de dommages s'il n'a qu'une responsabilité locative. Cette garantie catastrophe naturelle est absente de ce contrat-là. Il n'y a donc rien à déclencher. Pour déclarer ses biens mobiliers, il lui faut une multirisque habitation.
Le bailleur, lui, doit couvrir le bâti loué : sans multirisque habitation ni contrat propriétaire non occupant, la garantie locative seule ne suffit pas. En copropriété, le syndic déclare les parties communes, chaque copropriétaire ses parties privatives, et ces deux déclarations vivent leur vie séparément.
Locataire
Déclare ses meubles et effets personnels à son assureur multirisque habitation. Le bâti n'est pas son problème : c'est celui du bailleur.
Le point cléVérifiez que votre contrat couvre bien les dommages aux biens, pas seulement la responsabilité.
Propriétaire occupant
Déclare le bâti, les dépendances et ses biens mobiliers dans un seul contrat multirisque habitation.
Le point cléVérifiez le plafond de garantie : il doit correspondre à la valeur de reconstruction.
Bailleur non occupant
Déclare le bâti loué via un contrat propriétaire non occupant. Le locataire déclare ses propres biens de son côté.
Le point cléUn contrat garantie locative seule n'inclut pas la catastrophe naturelle.
Copropriété
Le syndic déclare les parties communes pour le syndicat ; chaque copropriétaire déclare ses parties privatives. Les deux procédures avancent séparément.
Le point cléDemandez au syndic copie de sa déclaration pour éviter les doublons ou les oublis.
08 / 09
Par où commencer dès maintenant ?
Vérifiez d'abord si votre commune est couverte par un arrêté, puis déclarez à votre assureur dans les 30 jours : c'est la première action qui ouvre droit à indemnisation.
Avant de remplir quoi que ce soit, vérifiez que votre commune figure bien dans un arrêté de reconnaissance de l'état de catastrophe naturelle. Sans cela, votre assureur ne peut pas activer la garantie. Une fois ce point confirmé, préparez un dossier solide : photos datées, liste pièce par pièce, devis des réparations. Plus votre dossier est complet, plus l'expertise avance vite et moins les montants sont contestés.
Déclarez ensuite à votre assureur au plus tard 30 jours après la publication de l'arrêté. Une déclaration tardive peut réduire, voire supprimer, votre indemnisation. Quand votre logement présente des fissures liées à la sécheresse, la méthode d'expertise change. Les preuves à réunir sont différentes, et le dossier doit être constitué avec un soin particulier.
09 / 09
Questions fréquentes

AssurancePratique aide à lire un contrat d’assurance et à faire valoir ses droits: comprendre une garantie, repérer une exclusion, déclarer un sinistre dans les délais, changer de contrat au bon moment.