Décision
Garantie tempête
Le vent a-t-il causé les dégâts ?
Impact décision : Toiture, volets, vitrages ou éléments extérieurs peuvent relever de la garantie selon les clauses et exclusions.
15 septembre 2026 · 4 min de lecture
Après une tempête, la première question est simple : quelle garantie correspond réellement au dommage ? Le vent peut avoir arraché des tuiles, cassé une fenêtre, fait tomber un arbre ou provoqué une infiltration. Ces dégâts ne sont pas tous traités de la même façon : il faut distinguer la garantie tempête, la catastrophe naturelle, les exclusions et la responsabilité des personnes concernées.
Une assurance multirisque habitation peut couvrir les dommages liés à la tempête, mais les conditions, franchises, plafonds et biens couverts figurent dans votre contrat. Ne déduisez pas un remboursement du seul fait qu’un épisode météo a été violent. Sécurisez les lieux, documentez l’état du bien et déclarez le sinistre selon les modalités prévues.
La garantie « tempête, ouragan, cyclone » est la première piste lorsque le vent a endommagé le logement. L’ANIL indique qu’elle peut couvrir les effets du vent ainsi que certains dommages causés par la pluie, la neige ou la grêle. La définition exacte et les conditions de mise en œuvre restent contractuelles : relisez les conditions générales et particulières.
Pour caractériser une tempête, l’assureur peut demander des éléments établissant une intensité anormale du vent. L’ANIL cite notamment une attestation de la station météorologique la plus proche ou des dégâts constatés sur d’autres bâtiments correctement entretenus à proximité. Ce n’est pas une règle de remboursement automatique : c’est une preuve susceptible d’être demandée pour apprécier la garantie.
Un même épisode peut produire plusieurs dommages : toiture, volets, vitrage, clôture, arbre, infiltration ou biens à l’intérieur. Notez précisément ce qui est touché et évitez d’attribuer vous-même chaque poste à la bonne garantie. La qualification finale dépend de l’origine du dommage et du contrat applicable.
Une tempête peut relever de la garantie prévue dans l’assurance habitation sans attendre un arrêté. La catastrophe naturelle suit un autre cadre : un arrêté publié au Journal officiel doit reconnaître le phénomène et viser la commune. Si des dégâts sont déjà visibles, signalez-les immédiatement à l’assureur ; celui-ci examinera le régime applicable. Service-Public rappelle que l’indemnisation reste limitée aux biens assurés et aux conditions du contrat.
La bonne qualification guide les pièces à réunir, mais elle ne garantit pas à elle seule l’indemnisation.
Le vent a-t-il causé les dégâts ?
Impact décision : Toiture, volets, vitrages ou éléments extérieurs peuvent relever de la garantie selon les clauses et exclusions.
Un arrêté reconnaît-il l’événement ?
Impact décision : Le régime dépend d’une reconnaissance officielle et de la commune concernée.
Quels frais suivent le sinistre ?
Impact décision : Déblaiement, relogement, recherche de fuite ou perte de contenu peuvent avoir un traitement séparé.
Un arbre ou une cheminée voisine est-il tombé sur le logement ?
Impact décision : La chute due au vent ne rend pas le voisin responsable à elle seule : une faute de construction ou d’entretien doit notamment pouvoir lui être imputée.
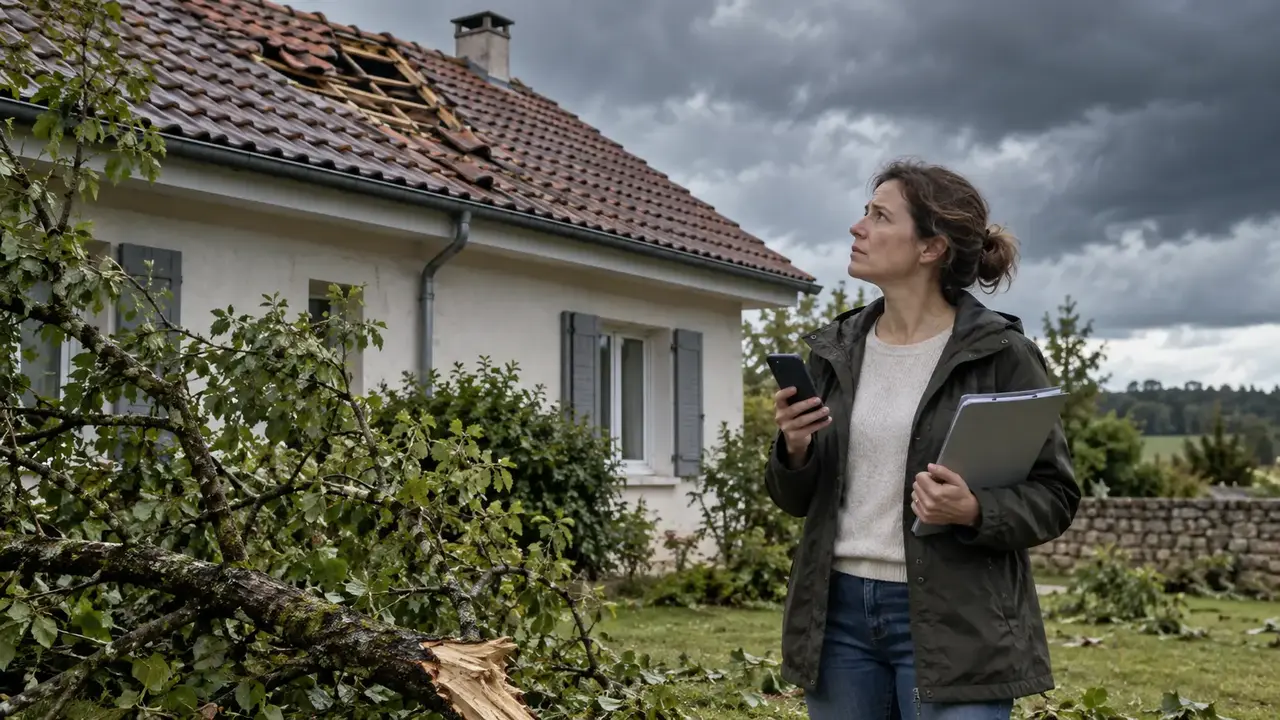
Exemple suivi : le vent arrache des tuiles d’un logement loué ; la pluie entre par l’ouverture et mouille le canapé du locataire.
Conseil Le bailleur photographie tuiles et ouverture, organise une protection provisoire sûre et conserve la facture.
Conseil Locataire et bailleur datent les traces d’eau et montrent le lien avec l’ouverture créée par le vent.
Conseil Le locataire photographie le meuble, garde facture ou preuve de valeur et informe le bailleur des dégâts au clos et au couvert.
Commencez par protéger les personnes. Ne montez pas sur une toiture fragilisée, ne touchez pas une installation électrique humide et ne vous approchez pas d’un arbre instable. Si une ouverture laisse entrer l’eau, mettez les biens à l’abri uniquement si cela ne présente pas de danger. L’objectif est de limiter l’aggravation, pas de réaliser vous-même une réparation définitive.
Prenez des photographies et des vidéos des dégâts, des abords et des traces laissées par l’épisode. Notez la date et l’heure approximative, les éléments voisins touchés et les mesures prises. Conservez les factures, devis, justificatifs météo et échanges avec le bailleur, le syndic ou le voisin concerné, sans présumer sa responsabilité.

Déclarez dès que vous constatez les dégâts. Pour une tempête, l’ANIL indique un délai de cinq jours ouvrés après la constatation. Pour les dommages relevant d’une catastrophe naturelle, la déclaration doit être faite dès que vous connaissez l’événement et au plus tard 30 jours après la publication de l’arrêté au Journal officiel. N’attendez pas cet arrêté pour signaler une toiture ouverte ou des biens déjà mouillés : décrivez les faits observés et complétez le dossier si un arrêté est publié ensuite.
Dans la déclaration, indiquez numéro de contrat, adresse, date, cause apparente, dommages visibles et mesures de protection. Utilisez le canal accepté par l’assureur, gardez une preuve d’envoi et demandez un accusé de réception. Envoyez rapidement photos, liste chiffrée des biens, preuves d’achat et factures des mesures d’urgence. Conservez les objets endommagés jusqu’aux consignes de l’assureur ou de l’expert, sauf danger.
Dans un logement loué, le locataire déclare à son assureur son mobilier et les détériorations intérieures, puis prévient sans tarder le bailleur ou le gestionnaire des dégâts au toit. Le bailleur déclare à son propre assureur les dommages du bâtiment. En copropriété, informez aussi le syndic si les parties communes sont concernées. Une bâche ou autre protection provisoire limite l’aggravation ; elle ne préjuge ni de la garantie retenue ni du montant indemnisé.
Le contrat peut prévoir une franchise, un plafond, une limite pour les dépendances, une exclusion concernant les clôtures ou arbres, ou une condition d’entretien. L’ANIL rappelle que la liste des exclusions varie selon les contrats. Certains éléments extérieurs peuvent donc rester à la charge du propriétaire ou ne pas être couverts par la garantie examinée.
La vétusté et le mode d’indemnisation comptent aussi. Un devis ne signifie pas que toute la somme sera versée : l’assureur peut appliquer les plafonds, la franchise et les règles prévues pour la valeur du bien. Demandez une explication écrite poste par poste si la proposition d’indemnisation ne correspond pas aux dommages constatés.
Après une tempête, protégez les personnes, photographiez les dégâts puis déclarez sans attendre. Dans l’exemple du toit ouvert, le bailleur signale le bâtiment, le locataire son mobilier, et chacun conserve les pièces propres à son dossier. L’assureur qualifiera le dommage et appliquera, le cas échéant, franchise, plafond, vétusté et exclusions : la déclaration n’est pas une promesse de remboursement.