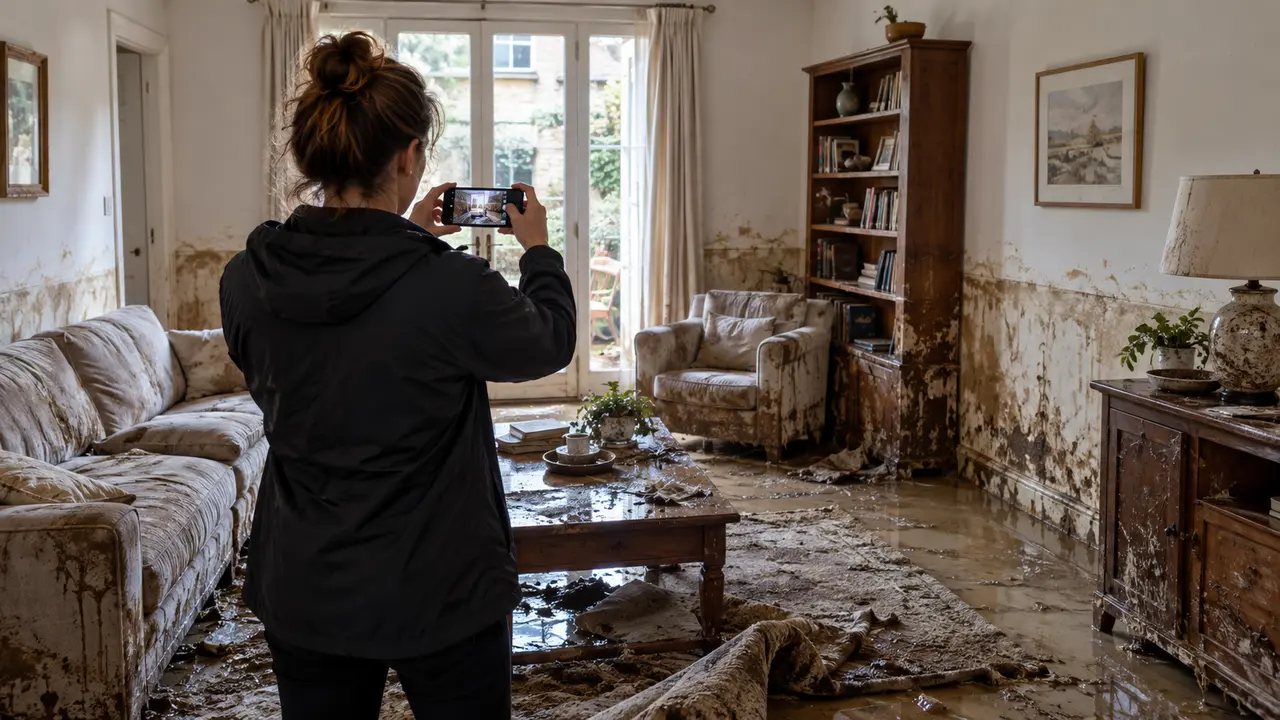
Une inondation est indemnisée soit par la garantie inondation ou intempérie de votre multirisque habitation, soit par la garantie catastrophes naturelles lorsque l'état de catastrophe naturelle a été reconnu par arrêté interministériel. Vous déclarez le sinistre dans les 5 jours ouvrés (10 jours en catastrophe naturelle), puis l'assureur fait expertiser et verse l'indemnité après votre état estimatif.
Ce guide explique comment savoir quel régime s'applique à votre sinistre, ce qu'il faut faire heure par heure avant de nettoyer, quelles preuves garder et comment contester une expertise ou un refus. Les délais cités et les recours viennent du Code des assurances et des textes officiels.
Le parcours
Les étapes de cette page, dans l’ordre.
-
01 Sécuriser et photographier Vous mettez les personnes et les biens à l'abri, puis vous photographiez tout avant de jeter ou de nettoyer.
-
02 Déclarer à l'assureur Vous prévenez votre assureur dans les 5 jours ouvrés, 10 jours si l'état de catastrophe naturelle est reconnu.
-
03 Faire expertiser L'expert chiffre les dommages, souvent en votre présence ; vous discutez son évaluation.
-
04 Fournir l'état estimatif Vous remettez la liste des biens détruits avec factures et photos, puis l'assureur indemnise.
01 / 10
Quelle garantie paie après une inondation ?
Trois garanties différentes peuvent intervenir, selon l'origine de l'eau et l'existence d'un arrêté de catastrophe naturelle.
Après une inondation, ce n'est pas une garantie qui parle, mais trois régimes bien distincts. Le premier joue seulement si un arrêté interministériel a reconnu l'état de catastrophe naturelle pour votre commune et pour la période du sinistre : sans ce texte, rien ne part sur ce fondement.
Le deuxième, la garantie inondation ou intempérie, incluse dans la plupart des multirisques habitation, prend en charge l'eau venue du sol, d'un cours d'eau ou de fortes pluies, même sans arrêté. Le troisième, les dégâts des eaux, vise l'eau sortie d'une canalisation, d'un appareil ou d'une infiltration du toit, pas une crue. Vérifiez donc d'abord d'où vient l'eau avant d'appeler qui que ce soit.
Garantie catastrophes naturelles
Elle dépend d'un arrêté interministériel publié au Journal officiel qui reconnaît l'état de catastrophe naturelle pour votre commune et la période du sinistre. Sans arrêté, elle ne joue pas, même si votre rue était sous 80 cm d'eau.
- Quand
- Arrêté publié
- Franchise
- Fixée par arrêté (380 € en habitation)
Le point cléVérifiez la publication de l'arrêté sur le site de votre préfecture ou de la commune.
Garantie inondation ou intempérie
Prévue au contrat multirisque habitation, elle intervient dès que l'eau est entrée par le sol ou l'extérieur, sans attendre une reconnaissance officielle. Elle est souvent assortie d'un plafond exprimé en pourcentage de la valeur des biens.
- Déclencheur
- Origine extérieure de l'eau
- Plafond
- Selon contrat
Le point cléRelisez la clause inondation de votre contrat avant de déclarer, pour viser la bonne garantie.
Garantie dégâts des eaux
Elle couvre les fuites de canalisation, de chaudière ou l'infiltration venue du toit, et non une montée d'eau. C'est cette garantie qui répond à une fuite d'eau dans le sol.
- Pour qui
- Obligatoire pour le locataire
Le point cléUn locataire doit être assuré contre les dégâts des eaux ; vérifiez votre attestation.
Ce qui n'est jamais couvert
Les jardins, les terrains, les murs de clôture et les végétaux sont exclus de la plupart des contrats, sauf extension. Les biens laissés volontairement exposés à la montée des eaux ne sont pas indemnisés.
- Biens exposés volontairement
- Non couverts
Le point cléNe laissez pas votre mobilier de cave en place si une crue est annoncée : cela peut vous être reproché.
02 / 10
Combien toucherez-vous après l'inondation ?
Vous pouvez estimer votre indemnité nette en saisissant la valeur de vos biens, la vétusté retenue par l'expert et la franchise qui s'applique.
Pour estimer ce que vous toucherez, prenez d'abord la valeur de vos biens endommagés avant le sinistre. L'assureur retire ensuite la vétusté, c'est-à-dire l'usure : un canapé qui a vécu vaut moins qu'un canapé neuf, et l'indemnité suit cette réalité. Il applique le plafond prévu au contrat, puis déduit la franchise.
Votre indemnité nette, c'est donc le résultat de cette suite : valeur des biens, moins la vétusté, plafonnée, moins la franchise. Le simulateur en ligne vous fait saisir ces trois éléments pour obtenir un ordre de grandeur avant l'expertise.
Pour approfondir
L'indemnité nette se calcule, mais chaque poste endommagé a sa propre décote : voici comment un expert y arrive, et comment la faire tomber.
Vétusté et rééquipement à neuf
Comprendre le calcul
Comment l'expert passe de la valeur à neuf à l'indemnité
La vétusté se déduit poste par poste, et la clause de rééquipement à neuf peut l'effacer entièrement sur les biens remplacés : sans facture, c'est l'expert qui choisit la décote.
Mme Perrin, 58 ans, retrouve son lave-linge acheté en 2013, un canapé de 2015 et son parquet sous la boue. L'expert retient 40 % de vétusté sur l'électroménager et 20 % sur le mobilier : deux postes, deux décotes, parce que l'usure s'apprécie bien par bien, jamais en bloc sur l'ensemble du sinistre. Elle ressort ses factures d'achat et obtient l'application du rééquipement à neuf prévu à son contrat, ce qui annule la vétusté sur ces deux postes.
Le rééquipement à neuf, ou valeur à neuf, supprime la décote pendant une durée limitée après l'achat, souvent cinq à dix ans, et à une condition : remplacer réellement le bien. Sur les murs et les sols, la vétusté ne s'applique pas aux travaux de remise en état si le contrat prévoit la valeur à neuf des bâtiments. En revanche, sans facture, l'expert applique une valeur qu'il estime lui-même : les tickets de caisse et les photos prises avant le sinistre deviennent alors votre seule preuve.
Si l'évaluation amiable ne vous convient pas, vous pouvez la refuser et demander une contre-expertise à vos frais, puis la faire valoir dans votre réclamation. Attention au calendrier : les actions qui découlent du contrat d'assurance se prescrivent par deux ans. Une contestation tardive peut donc devenir irrecevable même si elle était fondée.
- Factures d'achatRassemblez-les poste par poste, électroménager, mobilier, literie : chaque facture retrouvée limite la vétusté appliquée à ce bien précis.
- Clause valeur à neufVérifiez la durée de la garantie et les conditions de remplacement exigées : si le bien n'est pas remplacé, la vétusté revient.
- Photos avant sinistreDes photos prises à l'intérieur avant l'inondation prouvent l'état des biens et remplacent en partie les factures manquantes.
Pour la suiteUne fois le montant estimé, la vraie urgence commence : les déclarations et les démarches des premiers jours.
03 / 10
Que faire dans les 5 jours qui suivent l'inondation ?
Sécuriser, photographier, déclarer : trois réflexes dans cet ordre, avant tout nettoyage.
Avant de sortir la serpillière, prenez votre téléphone. Photographiez et filmez chaque pièce, chaque meuble imbibé d'eau, chaque objet abîmé, avec la date visible. Puis dressez la liste écrite de ce qui est perdu : ces images horodatées deviennent vos preuves, et sans elles, l'expert ne peut rien faire pour vous. Ne jetez rien tant que ce travail n'est pas terminé, car une fois le bien évacué, vous ne pourrez plus démontrer son état.
Ensuite, déclarez les faits par écrit à votre assureur, en recommandé ou depuis votre espace client. Gardez une copie et la date d'envoi : c'est votre preuve de bonne foi si le dossier traîne. Et surtout, conservez toutes les factures de nettoyage, de déblaiement et d'hébergement : elles rentrent dans les frais annexes que le contrat peut prendre en charge.
-
Mettre à l'abri et sécuriser
Coupez l'électricité et le gaz si l'eau a atteint les installations, aérez, et ne manipulez pas les appareils encore branchés. Mettez les meubles et objets non touchés en hauteur.
-
Photographier et filmer tout
Prenez des photos datées de chaque pièce, des traces d'eau sur les murs, des meubles et de l'électroménager. Filmez un tour complet avant de jeter quoi que ce soit.
-
Déclarer à l'assureur
Prévenez votre assureur dans les 5 jours ouvrés (10 jours en catastrophe naturelle), par écrit ou depuis votre espace client, en décrivant l'origine de l'eau et les dommages.
-
Lister les biens détruits
Établissez un état estimatif, poste par poste, avec l'âge du bien, son prix d'achat et sa valeur de remplacement, puis remettez-le à l'assureur.
-
Accueillir l'expert
L'expert vous convoque, souvent sous quelques jours. Faites-vous accompagner, notez ses évaluations et faites ajouter au rapport ce avec quoi vous n'êtes pas d'accord.
-
Nettoyer après accord
Attendez l'accord de l'assureur ou l'accord de l'expert avant de jeter les biens endommagés et de lancer les travaux, sauf urgence sanitaire.
04 / 10
Quels documents réunir et quels pièges éviter ?
Un dossier complet réduit les retards : preuves, justificatifs et preuve d'occupation avant le sinistre.
La liste des documents demandés est toujours la même, et elle se prépare pendant que la mémoire des dégâts est fraîche. Photos, factures, état estimatif : ces pièces racontent ce qui a été perdu et ce qui existait avant. Vous les rassemblez avant de nettoyer, car une fois la cave vidée, il ne reste rien à montrer.
Le cas de monsieur Diallo est parlant : sa cave inondée, il avait jeté les cartons détrempés avant de photographier. Résultat, l'expert a appliqué les sous-limites au minimum, faute de preuve d'occupation. Un dossier incomplet fait traîner l'indemnisation, même quand la garantie joue. Alors gardez tout : la liste, vous la suivez, pas à pas.
Photos et vidéos datées
Faites des plans larges puis rapprochés, pièce par pièce. La date de prise de vue sert à prouver l'état avant nettoyage.
État estimatif écrit
Listez chaque bien détruit avec son âge, son prix d'achat et sa valeur de remplacement. Signez et datez cette liste.
Factures et preuves d'achat
Factures d'électroménager, de mobilier, tickets de caisse, relevés bancaires : tout ce qui prouve la valeur du bien réduit la vétusté retenue.
Attestation d'occupation
Bail, taxe foncière ou facture d'énergie au nom du logement : elle prouve que vous occupiez les lieux le jour du sinistre.
Devis de remise en état
Faites chiffrer par un artisan les sols, murs et menuiseries touchés : le devis sert de base à l'indemnisation des bâtiments.
Preuves des frais annexes
Factures d'hébergement, de déblaiement, de nettoyage et d'achat de matériel de séchage : elles se remboursent souvent en plus des dommages directs.
05 / 10
Comment l'indemnisation est-elle calculée, du brut au net ?
Le calcul suit toujours le même chemin : valeur des biens, moins la vétusté, plafonnée par le contrat, moins la franchise.
Le contrat peut prévoir une valeur de rééquipement à neuf ou une vétusté déduite. Vous connaissez la règle avant l'expertise, donc vous savez où le débat se jouera. Sortez votre tableau d'amortissement et la liste de vos biens.
Votre indemnité suit un chemin simple : valeur des biens moins la vétusté, puis le plafond du contrat, puis la franchise. Pointez ce qui se discute avant de signer le procès-verbal, pas après.
Exemple chiffré
De la valeur des biens à l'indemnité nette
- Valeur des biens endommagés
- 20 000 €
- Vétusté retenue par l'expert
- 20 %
- Plafond de la garantie
- 100 % de la valeur
- Franchise catastrophe naturelle habitation
- 380 €
-
Valeur après vétusté16 000 €
20000 × (1 − 20 ÷ 100)
L'expert retire 20 % pour l'usure des biens (mobilier, électroménager).
-
Application du plafond16 000 €
min(16000, 20000 × 100 ÷ 100)
La garantie couvre ici 100 % de la valeur des biens : le plafond ne mord pas.
-
Déduction de la franchise15 620 €
max(16000 − 380, 0)
La franchise légale de 380 € reste à votre charge en catastrophe naturelle.
Pour approfondir
Le principe du calcul se lit en une ligne ; les montants qui vous surprendront vraiment figurent dans les annexes du contrat, rarement sur la page de garde.
Plafonds et sous-limites
Concept
Où se cachent les plafonds qui réduisent l'indemnité
Un même contrat peut couvrir 35 000 € de dégâts et n'en payer qu'une fraction, parce qu'une sous-limite par catégorie s'applique silencieusement à l'intérieur de votre plafond global.
M. Diallo, locataire d'un appartement en rez-de-chaussée, déclare après une inondation 35 000 € de dégâts, dont 12 000 € de matériel informatique et de vélos rangés dans sa cave. Il pense être couvert à hauteur de sa garantie globale. À l'expertise, il découvre que son contrat plafonne les biens entreposés en cave à 2 000 € et le matériel électronique à 8 000 €. L'indemnité est révisée à la baisse alors que rien ne manquait à sa déclaration.
Ces sous-limites existent par catégorie de biens : objets de valeur, matériel informatique, biens de cave ou de grenier, vélos. Elles s'expriment soit en pourcentage de la valeur assurée des biens, soit en somme fixe par objet. C'est pour cela qu'il faut lire le tableau des garanties et ses annexes, et pas seulement la page de garde qui affiche le plafond global. Un plafond élevé peut masquer plusieurs sous-plafonds bas empilés les uns sur les autres.
Ne confondez pas deux mécanismes distincts. La vétusté décote chaque bien selon son âge et son usage : elle réduit la valeur du vélo ou de l'ordinateur. Le plafond, lui, écrête l'ensemble de la catégorie une fois les valeurs additionnées. Même un bien récent peut donc voir son indemnisation buter sur le plafond de sa catégorie avant que la vétusté ne s'applique.
Les bijoux, œuvres et instruments de musique méritent une attention particulière : ils doivent figurer sur une liste et sont parfois couverts seulement par une extension séparée. Si un doute subsiste après lecture, écrivez à votre assureur pour obtenir le montant du plafond applicable à chaque catégorie de vos biens, avant l'expertise. Une réponse écrite vaut mieux qu'une interprétation personnelle du contrat.
- Tableau des garantiesCherchez dans les annexes les sous-limites par catégorie de biens (cave, informatique, vélos) et notez leur montant exact.
- Inventaire datéVérifiez que vous disposez d'un inventaire signé et daté avant le sinistre : il sert de base pour contester un plafond mal appliqué.
- Extension biens de valeurVérifiez si vos bijoux ou instruments sont couverts, exclus faute de déclaration, ou dépendants d'une extension séparée.
Pour la suiteFranchises et délais vous disent ce que le contrat retient vraiment au passage. Reste à savoir combien ils vous coûtent.
06 / 10
Quelles franchises et quels délais après la déclaration ?
La franchise catastrophe naturelle est fixée par arrêté et le délai d'indemnisation court à partir de l'état estimatif.
La franchise catastrophe naturelle ne se lit pas dans votre contrat. Puisqu'elle est fixée par arrêté, elle s'applique de la même façon pour tout le monde. Seule nuance, elle est modulée selon la commune, donc votre voisin d'une autre ville peut avoir un montant différent du vôtre.
Franchises et délais après une inondation
| Situation | Franchise | Délai de déclaration | Point de départ de l'indemnisation |
|---|---|---|---|
| Dégâts des eaux (fuite) | Franchise du contrat | 5 jours ouvrés | Après expertise et accord |
07 / 10
Comment contester une expertise ou un refus d'indemnisation ?
Vous pouvez demander une contre-expertise, réclamer auprès de l'assureur, saisir le médiateur puis le juge, dans la limite de deux ans.
Un refus ne se contente pas d'un « non ». Demandez la clause précise et le rapport d'expertise qui le fondent. Ensuite, la contestation est gratuite et suit un ordre balisé. D'abord une réclamation écrite au service client, en gardant une copie. Puis la médiation, celle de l'assurance ou celle de la banque selon votre assureur. Et si rien ne bouge, le juge. Vous pouvez aussi demander une contre-expertise si l'évaluation de l'expert vous paraît à côté de la plaque.
Attention au calendrier, puisque toute action contre l'assureur se prescrit par deux ans. La période court à partir de l'événement qui ouvre votre droit. Passé ce délai, vous perdez la possibilité d'agir, même si votre dossier était solide. D'où l'intérêt d'écrire vite et de dater chaque envoi. Une contestation lancée à temps vous laisse toutes les cartes en main.
Pour approfondir
Le recours gracieux coûte un timbre et rapporte parfois plus que des mois de procédure : voici comment il s'organise concrètement.
Réclamation et médiation
Méthode
Saisir le médiateur, puis le juge : mode d'emploi
Une réclamation écrite bien argumentée rouvre souvent un dossier sans juge. Quand vous opposez des pièces datées à l'assureur qui a minoré l'indemnité, il révise son évaluation.
M. Ferreira reçoit 4 800 € là où les dommages atteignent 12 000 €. L'assureur invoque un défaut d'entretien de la gouttière. Il écrit au service client, joint les photographies de la gouttière refaite deux ans plus tôt et la facture de l'artisan. Une nouvelle expertise porte l'indemnité à 9 500 €. Il n'a jamais saisi le juge. Le point de départ n'est donc pas le tribunal mais une lettre motivée, pièces à l'appui, adressée à l'assureur.
Cette première réclamation écrite est obligatoire avant toute médiation. Envoyez-la en recommandé ou via l'espace client, pour conserver une preuve de dépôt et de date. L'assureur dispose de deux mois pour répondre. Sans réponse satisfaisante, vous saisissez le médiateur de l'assurance, ou celui de la banque si votre contrat dépend d'un professionnel bancaire. Son intervention est gratuite.
La proposition du médiateur n'est pas contraignante. L'assureur peut la refuser sans se justifier davantage. Si le blocage persiste, le juge du contrat reste ouvert, mais rappelez-vous que la prescription biennale court : deux ans pour agir sur une action découlant du contrat d'assurance. Une expertise judiciaire peut aussi être ordonnée en cours de procédure. Conservez tout : rapport d'expertise, photos, factures, échanges et devis d'artisan.
- Motif écrit du refusDemandez à l'assureur la clause invoquée et le passage précis du rapport d'expertise qui fonde sa décision. S'il ne les fournit pas, exigez-les par écrit.
- Accusé de réceptionVérifiez que votre réclamation est partie en recommandé ou avec confirmation dans l'espace client, et rangez cette preuve de date avant tout autre envoi.
- Délai de deux ansNotez la date du sinistre ou du refus : la prescription biennale court à partir de l'événement qui ouvre votre droit, et vous ne pouvez plus agir après.
08 / 10
Quels dommages sont souvent exclus et pourquoi l'assureur refuse ?
Les exclusions les plus fréquentes tiennent aux jardins et terrains, aux biens exposés volontairement et au défaut d'entretien.
Une exclusion ne s'improvise pas. L'assureur doit vous citer la clause qui la prévoit, et une clause obscure ou trop large se retourne contre lui. Si le texte reste vague, l'exclusion tombe.
Le défaut d'entretien reste son argument favori pour refuser. Alors gardez les preuves des travaux : gouttières dégagées, évacuations nettoyées, toiture réparée. Factures et photos font la différence.
Jardins et terrains
Les végétaux, clôtures, terrasses et le terrain lui-même sont exclus de la plupart des multirisques habitation. Seuls les bâtiments et les biens situés à l'intérieur sont couverts.
- Sauf
- Extension de garantie
Le point cléNe comptez pas sur l'indemnisation de vos plantations après une crue.
Biens exposés volontairement
Un mobilier laissé en cave pendant une alerte crue, ou des objets entreposés dans un garage inondable, peuvent être considérés comme exposés volontairement et non indemnisés.
- Conséquence
- Perte de garantie sur ces biens
Le point cléRemontez le mobilier de cave dès l'alerte et photographiez ce déplacement.
Défaut d'entretien
Une gouttière bouchée, une évacuation non curée ou un toit non réparé peuvent fonder un refus si le contrat exclut le défaut d'entretien. C'est l'argument le plus fréquent après une inondation.
- Preuve utile
- Factures d'entretien
Le point cléConservez les factures de ramonage, de curage et de réparation de toiture.
Vétusté excessive
Un bien très ancien sans facture voit sa valeur fortement réduite, parfois jusqu'à un montant symbolique. La vétusté n'est pas une exclusion, mais elle réduit l'indemnité.
- Levier
- Clause valeur à neuf
Le point cléVérifiez si votre contrat prévoit le rééquipement à neuf et pour quelle durée.
Pour la suiteVotre situation détermine ce que vous pouvez faire maintenant. Voici comment vous y retrouver.
09 / 10
Que faire maintenant, selon votre situation ?
Déclarez vite, préparez les preuves et fixez votre position sur l'indemnité avant de signer quoi que ce soit.
Si rien ne vous est encore arrivé, ouvrez votre contrat habitation. Deux lignes comptent plus que les autres, le plafond inondation et la clause valeur à neuf. Tant qu'il est temps, cette lecture vaut mieux qu'une mauvaise surprise.
Le sinistre est là ? Déclarez dans les délais, puis photographiez tout avant de nettoyer. Vos preuves partent souvent à la poubelle avec les gravats. Ensuite, si l'indemnité proposée tombe sous votre estimation, demandez le rapport d'expertise et faites une réclamation écrite, car vous pouvez aussi changer d'assurance habitation à chaque échéance annuelle, après la première année, ou en cas de changement de situation. Gardez aussi en tête la prescription biennale, soit 2 ans pour agir.
10 / 10
Questions fréquentes

AssurancePratique aide à lire un contrat d’assurance et à faire valoir ses droits: comprendre une garantie, repérer une exclusion, déclarer un sinistre dans les délais, changer de contrat au bon moment.