Âge
Le risque santé augmente avec l’âge, et la cotisation suit souvent cette logique.
9 juillet 2026 · 6 min de lecture
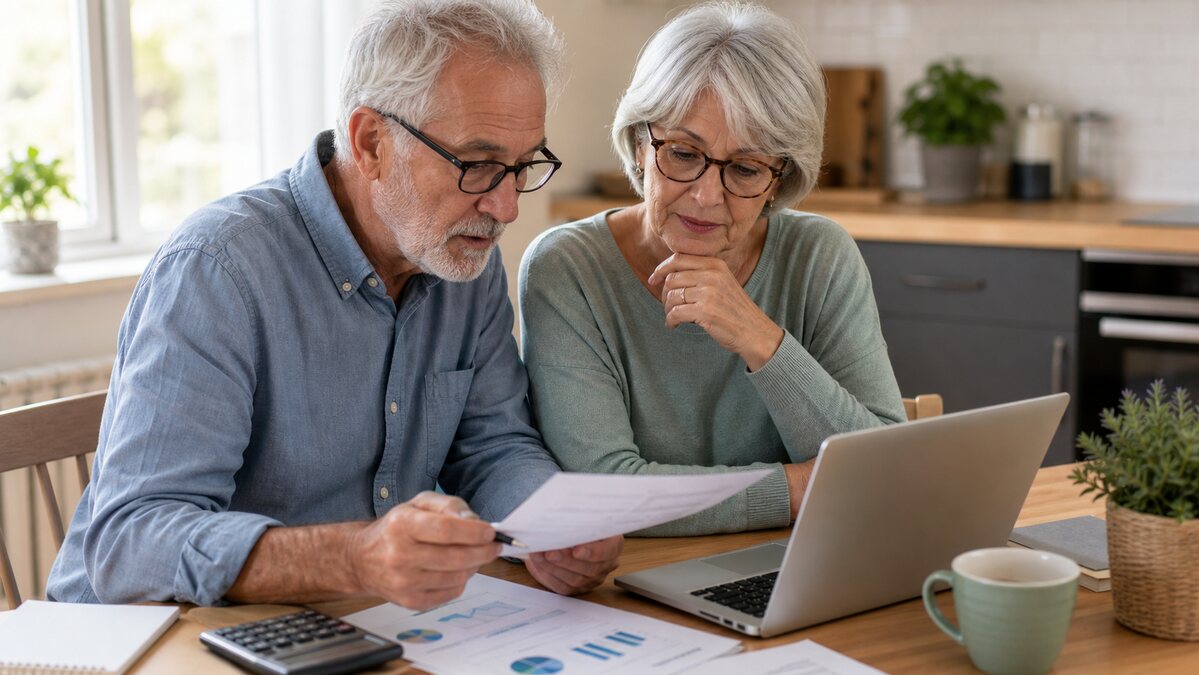
Le prix moyen d’une mutuelle senior pour un couple attire forcément l’attention, parce qu’il pèse chaque mois dans le budget. En pratique, pour un couple de 60 à 70 ans, une mutuelle responsable de niveau intermédiaire se situe souvent entre 120 € et 200 € par mois, et peut dépasser 220 € si les garanties sont très renforcées ou si l’âge est plus avancé. Mais la mensualité seule raconte mal la réalité. Deux couples de retraités peuvent payer des montants très différents selon leur âge, leur département, leurs garanties, leurs médecins, leurs lunettes, leurs soins dentaires ou leur besoin d’audioprothèses.
Pour approfondir ce point, consultez mutuelle santé en ligne, qui traite plus précisément de choisir une mutuelle santé en ligne sans se faire piéger par le prix affiché.
Comparez toujours la cotisation avec le reste à charge possible. C’est là que le prix devient vraiment lisible.
Un prix moyen aide à situer un devis. Il ne suffit pas pour décider, car chaque organisme applique ses profils et ses niveaux de garanties.
À profils comparables, on observe fréquemment : pour un couple de 60-65 ans, des tarifs autour de 110 € à 180 € par mois ; pour un couple de 66-75 ans, plutôt 130 € à 200 € ; au-delà de 75 ans, il n’est pas rare de dépasser 180 € à 220 €, voire plus en cas de garanties haut de gamme. Ces ordres de grandeur restent indicatifs : seul un devis personnalisé permet de connaître un tarif précis.
Chez les seniors, le prix augmente souvent parce que les besoins de soins deviennent plus fréquents ou plus coûteux. Cela ne veut pas dire qu’il faut choisir le contrat le plus haut de gamme. Cela veut dire qu’il faut lire la dépense probable poste par poste : hospitalisation, consultations avec dépassements, dentaire, optique, audition, médicaments ou soins courants.
Pour un couple, l’erreur consiste à regarder uniquement la ligne totale. Il faut aussi regarder si les deux personnes ont les mêmes besoins. Un conjoint peut porter des lunettes progressives et consulter des spécialistes, tandis que l’autre utilise surtout les soins courants. Le contrat commun doit rester cohérent pour les deux, sans faire payer à chacun des garanties qui ne servent qu’à l’un des profils.
Deux couples du même âge peuvent obtenir des prix très différents si leurs besoins et leur lieu de résidence ne se ressemblent pas.
Le risque santé augmente avec l’âge, et la cotisation suit souvent cette logique.
Hospitalisation, dentaire, optique et audition tirent fortement le budget.
Les pratiques tarifaires et les dépassements peuvent varier selon les zones.
Certains contrats réduisent le reste à charge via partenaires ou paniers encadrés.
Le premier facteur reste l’âge. Même sans problème de santé particulier, les organismes anticipent une consommation de soins différente à 62 ans, 72 ans ou 82 ans.
Le deuxième facteur est le niveau de garanties. Une formule économique peut couvrir correctement les soins courants mais laisser davantage à payer sur les chambres particulières, les dépassements d’honoraires ou les prothèses. Une formule renforcée coûte plus cher, mais peut réduire le risque sur les postes lourds.
À garanties identiques, l’écart entre une formule dite « économique » et une formule renforcée peut facilement atteindre 30 à 60 € par mois pour un couple, uniquement sur le niveau de prise en charge de l’hospitalisation, du dentaire, de l’optique et de l’audition.
Le facteur géographique compte aussi. Le département n’explique pas tout, mais il peut changer la comparaison.
La bonne comparaison part de la dépense complète, pas seulement du prélèvement mensuel.
Visible
Elle permet de filtrer, mais ne dit pas ce qui restera à payer.
Décisif
Elles expliquent ce qui sera pris en charge selon les postes.
Concret
C’est le vrai sujet quand les soins sont réguliers ou coûteux.
Une remise couple existe parfois. Lorsqu’elle est prévue, elle tourne souvent autour de 5 % à 10 % sur la cotisation totale et peut rendre le contrat commun intéressant, surtout si les deux profils ont des besoins proches.
Mais ce n’est pas une règle. Si l’un des deux conjoints a besoin de garanties très fortes et l’autre non, un contrat unique peut conduire à surprotéger une personne ou à sous-protéger l’autre. La bonne comparaison consiste à demander deux scénarios : un contrat couple et deux contrats séparés, avec garanties réellement comparables.
Regardez aussi la souplesse. Certains couples préfèrent une gestion simple avec une seule cotisation. D’autres gagnent à ajuster plus finement les garanties. La simplicité administrative a une valeur, mais elle ne doit pas masquer un écart de reste à charge important, surtout si l’un des deux conjoints consulte souvent des spécialistes ou prévoit des soins coûteux.

L’hospitalisation mérite une attention particulière. Les frais de séjour, les dépassements d’honoraires, la chambre particulière ou les accompagnements peuvent vite rendre un contrat trop léger inconfortable.
Le dentaire, l’optique et l’audition sont les autres postes classiques. Le dispositif 100 % Santé permet une prise en charge intégrale sur certains paniers en optique, dentaire et audiologie pour les personnes disposant d’un contrat responsable, mais il ne couvre pas tous les choix possibles. Dès que l’on sort des paniers encadrés, les plafonds, les forfaits et les prix libres redeviennent décisifs.
La question n’est donc pas « quelle garantie est la plus haute ? ». La vraie question est : quels soins le couple utilise-t-il, avec quels professionnels, dans quel délai et avec quelle tolérance au reste à charge ? Un contrat adapté protège les postes probables sans payer inutilement pour des options jamais utilisées.
Hospitalisation, dentaire, optique, audition et dépassements d’honoraires ne pèsent pas de la même façon selon le couple. C’est là que le prix devient lisible.
La mensualité est visible, mais le reste à charge est concret. Une cotisation de quelques euros de moins par mois peut perdre son intérêt si elle laisse plusieurs centaines d’euros sur un soin dentaire, un équipement auditif ou une hospitalisation. Par exemple, un contrat à 130 € par mois qui laisse 1 000 € de reste à charge sur des soins prévisibles peut revenir plus cher, sur l’année, qu’un contrat à 150 € par mois mieux couvrant.
Pour comparer, prenez trois ou quatre situations réalistes : lunettes à renouveler, consultation spécialiste avec dépassement, prothèse dentaire, hospitalisation courte. Demandez ce que chaque contrat rembourse et ce qui resterait à payer. Cette méthode transforme un tableau de garanties abstrait en décision budgétaire.
Cette lecture est encore plus utile pour un couple. Le coût annuel doit additionner les cotisations, puis les restes à charge probables pour chacun. C’est ce total qui indique si le contrat protège réellement le budget santé, car une différence modeste de mensualité peut disparaître dès qu’un équipement optique, un soin dentaire ou un dépassement d’honoraires revient dans l’année.
Additionnez les cotisations, puis simulez les soins que le couple utilise vraiment : lunettes, dentaire, audition, spécialistes ou hospitalisation courte.
Payer plus cher peut être logique si le couple utilise régulièrement les garanties renforcées. C’est souvent le cas avec des spécialistes, des soins dentaires prévus, des besoins auditifs, une hospitalisation anticipée ou un historique de dépenses récurrentes. Dans ce cas, la cotisation plus élevée n’est pas seulement une dépense : elle limite une incertitude déjà identifiée, à condition que les plafonds et les conditions soient lisibles.
À l’inverse, une formule très haute n’est pas toujours rationnelle. Si les soins sont rares, si les professionnels pratiquent peu de dépassements et si les paniers 100 % Santé conviennent, le surcoût peut dépasser l’économie espérée. Le bon arbitrage dépend du rapport entre prime annuelle, risque probable et confort recherché.
Il faut aussi surveiller les délais de carence, les plafonds annuels, les exclusions, l’évolution des cotisations avec l’âge et les conditions de résiliation. Une mutuelle senior ne se choisit pas seulement pour l’année en cours, mais pour une situation qui peut évoluer.
Commencez par l’historique de soins. Même approximatif, il révèle les postes réellement utilisés.
Ensuite, classez les garanties en trois colonnes : indispensables, utiles, secondaires. L’hospitalisation et les dépassements peuvent être prioritaires pour un couple, tandis qu’un forfait bien-être ou des options peu utilisées resteront secondaires. Cette hiérarchie évite de choisir le contrat qui semble complet mais ne répond pas au besoin principal.
Enfin, comparez le coût annuel complet. Douze mensualités, éventuels frais, remboursements attendus et reste à charge probable : c’est ce calcul qui donne une vision honnête. Si deux contrats sont proches, privilégiez celui dont les garanties sont plus lisibles et dont les plafonds correspondent à vos soins. Cette approche demande un peu plus de travail qu’un comparatif de mensualités, mais elle réduit les mauvaises surprises, surtout quand un couple sait déjà qu’un poste dentaire, optique ou auditif reviendra dans l’année.
Demandez aussi un devis avec les mêmes hypothèses pour les deux membres du couple. Même niveau d’hospitalisation, mêmes postes renforcés, mêmes délais de carence : sinon, la comparaison devient trompeuse. Un tarif plus bas peut simplement cacher un plafond plus faible ou une prise en charge moins claire sur le poste qui compte vraiment.
La bonne lecture se fait donc en deux temps. D’abord, éliminer les contrats qui dépassent le budget annuel acceptable. Ensuite, comparer les quelques offres restantes sur les scénarios de soins les plus probables. Cette méthode évite de passer des heures sur des garanties secondaires tout en oubliant le risque budgétaire principal.
Le prix moyen d’une mutuelle senior pour un couple n’a de valeur que s’il aide à poser les bonnes questions.
Quel niveau d’hospitalisation ? Quels besoins optiques, dentaires ou auditifs ? Quels dépassements ? Quelle remise couple réelle ? Quel reste à charge dans les situations probables ?
Un contrat moins cher peut être le bon choix s’il couvre les soins réellement utilisés. Un contrat plus cher peut aussi être pertinent s’il évite un risque budgétaire identifié. L’objectif n’est pas de trouver la mensualité la plus basse, mais le meilleur équilibre entre protection, lisibilité et budget annuel, avec une marge pour les soins imprévus.
Sur le même thème
Le médiateur peut aider à résoudre un litige avec une mutuelle santé, mais seulement après une réclamation interne claire et un dossier préparé.
 · ·5 min

Mutuelle santé AÉSIO : lire les garanties, comparer les postes de soins et demander un devis adapté.
· ·5 min 
Comprendre les avantages et les limites d’un achat groupé de mutuelle santé avant de signer.
· ·7 min 
Vous recherchez la mutuelle santé Eiffage Énergie ? Voici comment vérifier votre éligibilité, lire les garanties et mesurer le reste à charge sans confondre dispositif collectif et contrat individuel.
· ·5 min 
Vous cherchez une MNH mutuelle santé ? Voici comment lire les garanties, vérifier les remboursements et éviter de comparer les offres sur le seul prix.
· ·5 min 
Une mutuelle senior ne se juge pas seulement sur son tarif : les remboursements, plafonds, délais et exclusions doivent correspondre à vos dépenses réelles.
· ·5 min