Commune reconnue Cat Nat
Déclaration rapide et dossier de preuves
C’est le scénario le plus directement lié à l’assurance habitation, à condition de respecter le délai et de prouver les dommages.
23 juin 2026 · 11 min de lecture
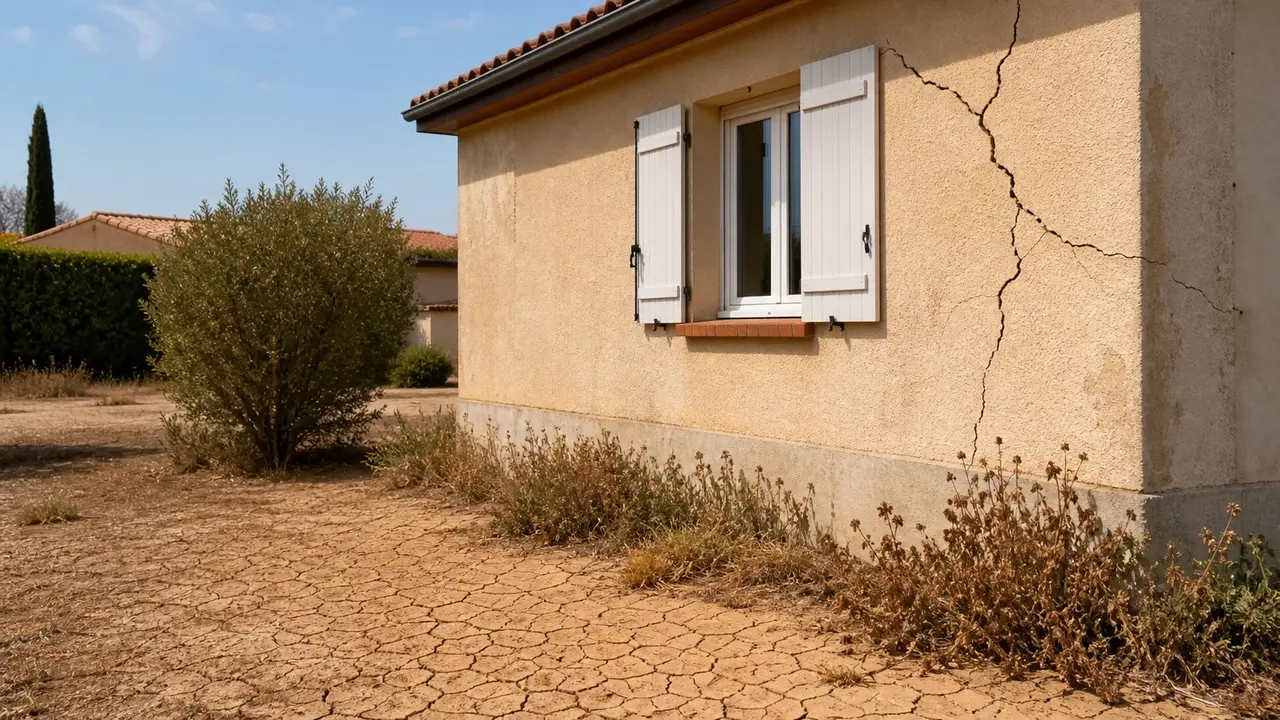
Une fissure qui apparaît après un été sec déclenche souvent la même inquiétude : est-ce que l’assurance habitation va payer les réparations ? La réponse est rarement immédiate. Pour les fissures liées à la sécheresse, l’assureur ne raisonne pas seulement sur l’existence d’un dommage visible, mais sur un cadre précis : commune reconnue en catastrophe naturelle, période concernée, dommages matériels directs et lien technique entre le sol, le bâtiment et les fissures.
Le bon réflexe consiste donc à agir vite, mais sans improviser. Il faut documenter la fissure, vérifier l’arrêté, déclarer dans les formes, préparer l’expertise et garder des traces écrites. Cette méthode ne garantit pas l’indemnisation. Elle évite surtout de perdre un droit, de laisser l’assureur travailler avec un dossier incomplet ou de réparer trop tôt ce qui devait encore être constaté.
Une fissure après sécheresse n’est pas automatiquement indemnisée. L’assurance intervient seulement si le dossier relie l’arrêté, les dommages et l’analyse technique.
Le premier tri est simple : catastrophe naturelle reconnue, dommage matériel direct, puis preuve du lien avec les mouvements du terrain.
Le régime catastrophe naturelle fonctionne avec un arrêté interministériel publié au Journal officiel. Cet arrêté vise des communes, des périodes et un phénomène. Pour les fissures de sécheresse, il s’agit souvent des mouvements de terrain différentiels provoqués par le retrait puis la réhydratation des sols argileux. Si votre commune n’est pas visée, ou si la période ne correspond pas aux dommages, le dossier change de nature.
Le contrat compte aussi. La garantie Cat Nat est liée à un contrat d’assurance dommages, souvent une multirisque habitation. Mais elle n’efface pas toutes les limites : dépendances, murs extérieurs, terrasses, piscines, dommages esthétiques, défaut d’entretien ou malfaçon peuvent appeler une lecture précise. Avant d’appeler cela “un refus injuste”, il faut donc comprendre le champ réel de la garantie.
Le même mot “fissure” peut recouvrir trois dossiers d’assurance distincts.
Déclaration rapide et dossier de preuves
C’est le scénario le plus directement lié à l’assurance habitation, à condition de respecter le délai et de prouver les dommages.
Signalement et surveillance
Vous pouvez prévenir assureur et mairie, mais la garantie catastrophe naturelle ne s’active pas seule.
Contrat, décennale ou responsabilité à étudier
Une fuite, une malfaçon, des racines ou un défaut de drainage peuvent déplacer le débat.
Sans arrêté adapté, l’assureur n’a pas le même cadre. Une sécheresse visible dans le jardin ne déclenche pas seule le régime Cat Nat.
Cette règle explique un malentendu fréquent. Deux maisons fissurées dans deux communes voisines peuvent ne pas suivre le même calendrier si une seule commune est reconnue, ou si l’arrêté ne vise pas la même période. Le point critique n’est pas seulement la date d’apparition de la fissure, mais sa cohérence avec la période officielle et l’évolution constatée du bâtiment.
Lisez l’arrêté comme une pièce du dossier, pas comme un simple feu vert. Il faut vérifier la commune exacte, le phénomène retenu, la période de début et de fin, puis comparer ces dates avec vos premiers constats. Une maison peut présenter des fissures anciennes aggravées par une sécheresse récente; dans ce cas, la discussion portera sur l’aggravation, les indices visibles et le rôle du mouvement de terrain. C’est pourquoi une chronologie honnête vaut mieux qu’un récit reconstruit après coup.
La mairie ne décide pas seule de la reconnaissance, mais elle peut recueillir les signalements et indiquer si une demande communale est en cours.
Appelez la mairie tôt, puis confirmez par écrit. La trace communale peut devenir utile plus tard dans votre chronologie.
Ne restez pas passif pendant l’attente. Photographiez, datez, notez les évolutions, conservez les échanges et surveillez les publications officielles. Le dossier se prépare avant même que l’arrêté soit publié, parce qu’une fissure mal documentée dès le départ sera plus difficile à défendre plusieurs mois plus tard.
Quand le régime Cat Nat s’applique, l’assurance vise les dommages matériels directs couverts par le contrat. Pour une maison fissurée, l’enjeu porte surtout sur les désordres structurels : fissures traversantes, mouvements de fondation, déformation d’ouvertures, planchers ou dallages affectés. Une simple microfissure d’enduit peut être traitée différemment si elle ne révèle pas un désordre du bâtiment.
La garantie n’est pas un budget travaux global. Elle ne finance pas automatiquement l’amélioration de la maison, la rénovation esthétique complète ou une reprise qui irait au-delà des dommages retenus. L’expertise cherche à déterminer la cause principale, l’étendue des dommages et les travaux nécessaires pour réparer ce qui relève du sinistre.
Pour approfondir ce point, consultez catastrophe naturelle assurance habitation, qui traite plus précisément de catastrophe naturelle et assurance habitation, déclarer sans perdre ses preuves.
Garage, dépendance, clôture, terrasse, piscine ou véranda ne sont pas toujours couverts comme la maison principale. Vérifiez les annexes assurées.
Il faut aussi distinguer sécheresse et autres causes. Une canalisation qui fuit, un remblai mal compacté, une construction récente avec défaut de fondation ou des travaux voisins peuvent produire des fissures. Dans ces cas, d’autres garanties ou responsabilités peuvent entrer en jeu. Le sujet n’est pas de choisir la cause qui vous arrange, mais de construire une chronologie vérifiable.
Cette distinction protège aussi l’assuré. Si la maison est récente, la garantie décennale peut être une piste à étudier. Si un voisin a réalisé des travaux, la responsabilité d’un tiers peut être discutée. Si une fuite a miné localement le sol, la lecture peut basculer vers un autre sinistre. La sécheresse est parfois la cause principale, parfois un facteur aggravant, parfois un contexte sans lien direct. Un dossier solide accepte cette analyse au lieu de forcer une seule explication.

Le délai devient décisif après publication de l’arrêté. Service-Public indique que l’assuré dispose en principe de 30 jours après la publication de l’arrêté de catastrophe naturelle pour déclarer le sinistre à son assureur. Ce délai ne doit pas être confondu avec une simple demande d’information faite au téléphone.
Notez la date de publication et celle de votre envoi. Le calendrier est une preuve, pas une simple note personnelle.
La déclaration doit être exploitable. Indiquez le numéro de contrat, l’adresse du bien, la date de constat, la nature des fissures, leur localisation, les signes associés et la référence de l’arrêté si vous l’avez. Ajoutez des photos, puis demandez un accusé de réception. Ce point est basique, mais la preuve de l’envoi évite beaucoup de discussions.
Si l’arrêté n’est pas encore publié, vous pouvez signaler la situation à l’assureur et à la mairie, sans présenter cela comme une demande Cat Nat déjà acquise. Le vocabulaire compte. Écrire que vous constatez des fissures après une période de sécheresse et que vous souhaitez conserver vos droits est plus prudent que promettre vous-même l’origine du sinistre.
Évitez les réparations définitives avant expertise, sauf urgence de sécurité. Si une fissure menace une zone de passage, si une infiltration apparaît ou si un élément risque de tomber, prenez les mesures conservatoires nécessaires. Mais gardez photos avant intervention, factures et coordonnées des professionnels. L’objectif est de sécuriser la maison sans effacer les traces utiles à l’expertise.
| Étape | Action utile | Preuve à conserver |
|---|---|---|
| Constat | Photographier chaque fissure de loin et de près | Photos datées, localisation, repère de taille |
| Commune | Vérifier si un arrêté Cat Nat vise la commune et la période | Référence de l’arrêté, capture ou lien officiel |
| Déclaration | Envoyer un dossier clair à l’assureur dans le délai | Accusé de réception, mail, courrier recommandé |
| Expertise | Préparer contrat, chronologie, devis et photos anciennes | Dossier classé par date et par zone de la maison |
| Décision | Demander les motifs écrits si la prise en charge est limitée | Rapport, courrier d’indemnisation, réponses de l’assureur |
Ce tableau sert de fil conducteur. Il ne remplace pas les conditions exactes de votre contrat ni les demandes spécifiques de l’assureur.
Une seule photo ne suffit presque jamais. L’expert doit comprendre l’histoire du bâtiment : apparition, aggravation, environnement et état antérieur.
Prenez une vue générale de la façade, puis une vue rapprochée avec un repère de taille. Reprenez ensuite la même photo à intervalle régulier. Si une porte frotte, si une fenêtre ferme mal, si un carrelage se soulève ou si une fissure devient traversante, ajoutez ces indices. Une fissure isolée parle moins qu’un ensemble de signes cohérents.
Le détail compte, mais la répétition compte encore plus. Une photo prise chaque mois au même endroit peut montrer une ouverture progressive, une stabilisation ou l’apparition de désordres associés. Ajoutez un repère de mesure, évitez les angles trop serrés et nommez vos fichiers de façon compréhensible. Si l’expertise intervient longtemps après l’été sec, cette série devient souvent plus utile qu’une description écrite de mémoire.
Les photos anciennes peuvent aider : annonce immobilière, dossier travaux, diagnostic ou image de façade. Elles distinguent une fissure ancienne d’une aggravation récente.
Ajoutez les pièces techniques avec sobriété. Devis, factures, plans, étude de sol si elle existe, diagnostic, avis d’un artisan ou échange avec la mairie doivent être classés. Un dossier de 80 pages désordonnées peut nuire à la lecture. Un dossier court, daté, clair et complet est souvent plus efficace.
Votre dossier doit répondre à quatre questions simples avant même la visite.
Localisation précise des fissures : façade, angle, fenêtre, mur intérieur, dallage.
Date de première apparition et moments d’aggravation observés.
Type de fissure, largeur approximative, caractère traversant ou non.
Contexte : sol argileux, végétation proche, travaux, fuites, historique du bâtiment.
Préparez la visite comme un rendez-vous technique. L’improvisation dessert souvent l’assuré face à un dossier sensible.
L’expertise ne se limite pas à regarder la fissure la plus spectaculaire. L’expert observe la forme, l’orientation, la localisation, la profondeur apparente, les ouvertures, les angles, les planchers, l’environnement immédiat et les signes d’évolution. Une fissure en escalier, une façade qui travaille ou une porte qui se déforme n’ont pas la même lecture qu’un enduit superficiellement craquelé.
Il peut aussi rechercher une cause concurrente. Racines proches, défaut de drainage, fuite, travaux voisins, malfaçon, remblai, vieillissement de l’enduit ou absence d’entretien peuvent entrer dans l’analyse. C’est souvent là que se joue le dossier : l’assureur peut admettre des fissures, mais refuser que la sécheresse reconnue soit la cause déterminante.
Votre rôle n’est pas de remplacer l’expert. Votre rôle est de poser les bonnes questions et de fournir les pièces. Quelles fissures sont retenues ? Quelle cause est privilégiée ? Quels travaux sont jugés nécessaires ? Le rapport vous sera-t-il communiqué ? Une question écrite après la visite permet d’obtenir une réponse plus exploitable qu’une discussion rapide devant la façade.

Quand le dossier est accepté, l’indemnisation dépend de l’arrêté, du contrat, du rapport d’expertise et des travaux retenus. Les délais de règlement sont encadrés, mais les dossiers sécheresse peuvent rester techniques. Entre l’estimation, les devis, la validation des travaux, l’éventuelle étude complémentaire et les échanges contradictoires, il faut suivre le dossier sans relâcher les preuves. Une acceptation de principe ne signifie pas encore que tous les travaux nécessaires seront retenus.
La franchise Cat Nat est légale et peut être spécifique pour les mouvements de terrain liés au retrait-gonflement des argiles. Vérifiez le montant indiqué par l’assureur et la base de calcul utilisée. Sur ce sujet, ne vous contentez pas du montant final : regardez les postes inclus et exclus, les limites contractuelles, les travaux réservés et les conditions de versement.
Les travaux doivent traiter la cause retenue, pas seulement masquer la fissure. Reprendre un enduit sans comprendre le mouvement peut donner une façade propre pendant quelques mois puis laisser revenir le problème. Demandez si l’indemnisation porte sur une reprise structurelle, une réparation esthétique, une étude complémentaire, un suivi ou des mesures conservatoires.
Avant de signer un accord ou de lancer un chantier, relisez ce que l’indemnité couvre exactement. Les mots “réparation”, “reprise”, “embellissement” ou “mesure conservatoire” n’ont pas le même impact. Une indemnité apparemment correcte peut être insuffisante si elle ne répond pas au désordre principal.
Demandez une ventilation claire. Le montant global ne suffit pas à juger l’accord ni les travaux réellement couverts.
La suite se joue souvent sur l’évolution des fissures et la qualité des échanges écrits.

Continuez les photos datées si la fissure bouge, même après la première visite.

En cas de désaccord, formulez un courrier précis plutôt qu’une contestation générale.
Un refus n’est pas toujours la fin du dossier. Il faut d’abord demander les motifs écrits : absence d’arrêté, période non couverte, cause non retenue, dommage jugé esthétique, élément non garanti, preuve insuffisante. Sans cette base, vous risquez de répondre à côté du vrai point de blocage.
Relisez ensuite votre contrat, le rapport, les pièces transmises et la chronologie. Si le désaccord porte sur la cause technique, un avis indépendant peut être utile lorsque l’enjeu financier le justifie. Si le problème vient d’une pièce manquante, complétez le dossier avant d’ouvrir un bras de fer.
La réclamation doit rester structurée. Rappelez les dates, l’arrêté, les fissures concernées, les pièces jointes et le point contesté. Évitez le courrier qui mélange colère, récit général et demandes imprécises. Un recours efficace répond à l’argument de l’assureur, pas à tout le dossier en bloc.
Si le refus repose sur une autre cause, ciblez cette cause. Si l’assureur évoque un défaut d’entretien, produisez les éléments d’entretien ou expliquez pourquoi cette lecture ne correspond pas aux désordres. S’il retient une fissure ancienne, montrez l’aggravation. S’il conteste la période, revenez à l’arrêté et à vos dates. Cette méthode est plus solide qu’une contestation générale, car elle transforme le désaccord en points vérifiables.
Si le blocage persiste, utilisez le service réclamation prévu par le contrat, puis regardez les conditions de saisine de la Médiation de l’Assurance. Gardez tous les accusés, courriers et réponses. À ce stade, le calme documentaire compte plus que le nombre d’appels.
La bonne méthode tient en cinq verbes : constater, dater, vérifier, déclarer, discuter. Constatez les fissures sans les minimiser. Datez chaque évolution. Vérifiez la commune, l’arrêté et le contrat. Déclarez dans les formes lorsque le cadre Cat Nat est ouvert. Discutez ensuite avec l’assureur sur pièces, pas sur impression.
Cette méthode protège aussi contre les mauvais réflexes. Attendre peut faire perdre du temps. Réparer trop vite peut effacer des preuves. Accuser immédiatement l’assureur peut fermer le dialogue. Croire que toute fissure sera indemnisée peut créer une déception. Le dossier sécheresse demande de la rigueur administrative et une lecture technique prudente.
Si la maison présente un danger ou si une fissure s’aggrave rapidement, la sécurité passe en premier. Faites intervenir un professionnel pour sécuriser, conservez les justificatifs et prévenez l’assureur. La procédure d’assurance ne doit jamais retarder une mesure indispensable pour protéger les occupants.
À dérouler avant, pendant et après la déclaration.
Le point important n’est pas de prouver seul une catastrophe naturelle. C’est de présenter un dossier assez clair pour que chaque étape soit vérifiable : commune, période, dommages, cause, garanties, travaux et recours.
Sur le même thème
Comprendre la franchise d’assurance habitation : ce qu’elle laisse à votre charge, comment elle varie selon le sinistre et comment comparer deux contrats.
· ·7 min 
Guide prudent pour vérifier une assurance PNO quand un logement reste vacant : obligation, garanties, clause d’inoccupation et prix.
 · ·10 min
En cas de dégât des eaux chez le voisin, le bon réflexe n’est pas de désigner immédiatement un coupable. Il faut limiter les dégâts, prévenir le voisin ou le syndic, documenter les
 ·
La PNO en copropriété commence par l’obligation de responsabilité civile. Voici les points à vérifier avant de signer ou renouveler.
· 
Changer d’assurance habitation peut être simple, mais seulement si le nouveau contrat est comparé sur les garanties réelles et si la résiliation est organisée dans le bon ordre.
· ·10 min 
La protection juridique habitation peut aider en cas de litige, mais seulement dans les limites du contrat. Voici quoi vérifier avant de compter dessus.
· ·9 min