Le télétravail ne rend pas votre assurance habitation inutile, mais il ne suffit pas à dire que tout ce qui concerne votre travail est couvert. Vérifiez d’abord ce qui vous appartient, ce qui appartient à l’employeur et ce que votre contrat prévoit pour un usage professionnel du domicile. Une simple activité salariée sur ordinateur n’appelle pas les mêmes garanties qu’une activité indépendante, l’accueil de clients ou le stockage de matériel professionnel.
Le bon réflexe est de demander à la fois le cadre écrit de votre employeur et les conditions de votre contrat. Ne déclarez pas une garantie acquise sans avoir lu les exclusions et les plafonds applicables à votre situation.
- ✓Vos biens personnels et le matériel prêté par l’employeur ne se traitent pas forcément de la même manière.
- ✓Une attestation d’assurance habitation peut être demandée, mais elle ne prouve pas à elle seule toutes les garanties liées au travail.
- ✓Relisez les exclusions, plafonds et franchises ; demandez une réponse écrite en cas de doute sur un usage précis.
01 / 06
Commencez par séparer les biens personnels et le matériel professionnel
Votre contrat d’assurance habitation locataire protège d’abord le logement et les biens que vous avez déclarés, selon les garanties souscrites. Un ordinateur personnel, une imprimante ou du mobilier acheté par vos soins relèvent donc d’une lecture du contrat habitation : valeur déclarée, franchise, exclusion éventuelle liée à un usage professionnel et modalités de déclaration après un sinistre.
Le matériel prêté par l’entreprise pose une autre question. Il appartient généralement à l’employeur ; ne supposez pas qu’il sera indemnisé de la même façon que vos effets personnels en cas de vol, dégât des eaux ou incendie. Demandez quelle assurance l’entreprise a prévue, ce qu’elle attend de vous en cas de sinistre et quelles mesures de sécurité sont demandées.
Gardez la liste du matériel confié, avec ses références ou justificatifs de remise. Elle sert surtout à signaler un dommage correctement à l’employeur et, si nécessaire, à l’assureur concerné.
02 / 06
Ce que doit préciser l’employeur
Le télétravail se cadre par un accord collectif, une charte ou un accord avec le salarié. Ce document peut préciser le lieu autorisé, les jours concernés, les équipements, les règles de sécurité et les contacts à prévenir. Il est plus utile qu’une supposition sur l’assurance, car il identifie qui organise le travail et à quelles conditions.
Pour le salarié, l’enjeu n’est pas de souscrire une assurance professionnelle à la place de l’entreprise. Il est de savoir comment l’employeur traite le matériel fourni, les données, les incidents et les frais liés au travail à domicile. Les dépenses de télétravail et l’utilisation de matériel personnel peuvent faire l’objet d’une prise en charge selon des règles qui relèvent de l’employeur et de son cadre collectif ; elles ne transforment pas automatiquement votre contrat habitation.
Un accident survenu sur le lieu de télétravail pendant l’activité professionnelle relève, sous conditions, de la présomption d’accident du travail prévue par le Code du travail. Cette protection sociale est distincte de l’indemnisation d’un bien ou d’un dommage par une assurance habitation.
03 / 06
Une attestation d’assurance : à quoi sert-elle vraiment ?
Une entreprise peut demander une attestation pour vérifier que le domicile où s’exerce le télétravail est bien assuré ou pour appliquer sa charte interne. La demande exacte compte : une attestation d’assurance habitation n’est pas une preuve que chaque bien professionnel, chaque donnée ou chaque situation de responsabilité est garanti.
Avant de transmettre un document, demandez ce que l’employeur veut confirmer et limitez-vous à l’attestation demandée. Si le contrat ne répond pas clairement à un usage précis, interrogez votre assureur par écrit. Sa réponse doit être rapprochée des conditions particulières, pas seulement d’une information générale.
- Vérifiez l’adresse assurée et l’identité du titulaire du contrat.
- Relisez les garanties vol, incendie et dégâts des eaux, ainsi que les franchises et plafonds.
- Repérez toute clause sur l’usage professionnel du domicile, l’accueil de public ou le stockage de biens d’entreprise.
- Conservez les coordonnées du service qui gère le matériel et les sinistres côté employeur.
04 / 06
Les situations qui exigent une vérification renforcée
Une activité salariée sans accueil de clientèle, sans stockage important et avec du matériel fourni n’a pas le même niveau de risque qu’une activité exercée à son compte. Si vous recevez des clients, entreposez des marchandises, utilisez une pièce comme local professionnel ou exercez une activité indépendante depuis chez vous, prévenez l’assureur avant de conclure que le contrat habitation suffit.
Faites de même si le télétravail change les conditions du logement : valeur importante de matériel, pièce dédiée, présence régulière de tiers ou usage qui dépasse le simple travail administratif. Le contrat et la réalité de l’usage doivent correspondre. En cas de doute, une confirmation écrite de l’assureur est plus protectrice qu’une réponse téléphonique non tracée.
05 / 06
Que faire en cas de vol, de casse ou de dégât des eaux ?
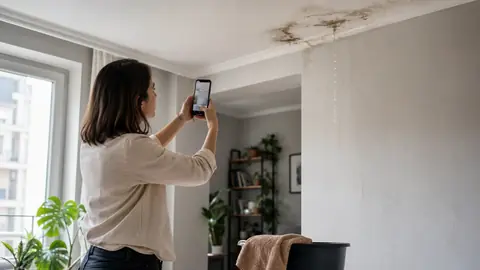
Commencez par protéger les personnes et les biens, puis signalez le fait selon les procédures prévues. Pour un matériel de l’employeur, informez rapidement le responsable désigné, même si vous contactez aussi votre assureur pour vos propres biens. Ne mélangez pas les listes : ce qui vous appartient et ce qui est prêté doivent être identifiés séparément.
Rassemblez les éléments utiles : date, circonstances, photos si cela est possible sans risque, références du matériel, factures personnelles et justificatif de prêt. L’assureur ou l’employeur indiquera ensuite la déclaration à faire et les documents attendus. Les délais et les garanties dépendent du contrat et de la situation.
06 / 06
À retenir
Pour télétravailler sereinement, vérifiez le contrat habitation pour vos biens personnels, le cadre de l’employeur pour le matériel et l’organisation du travail, puis la nécessité réelle d’une attestation. Si une activité professionnelle prend de l’ampleur au domicile, ne laissez pas l’ambiguïté s’installer : demandez une réponse écrite avant le sinistre.
Sources à consulter selon votre situation
Ces ressources officielles éclairent le cadre du télétravail et des frais professionnels. Elles ne remplacent pas les conditions de votre contrat d’assurance.