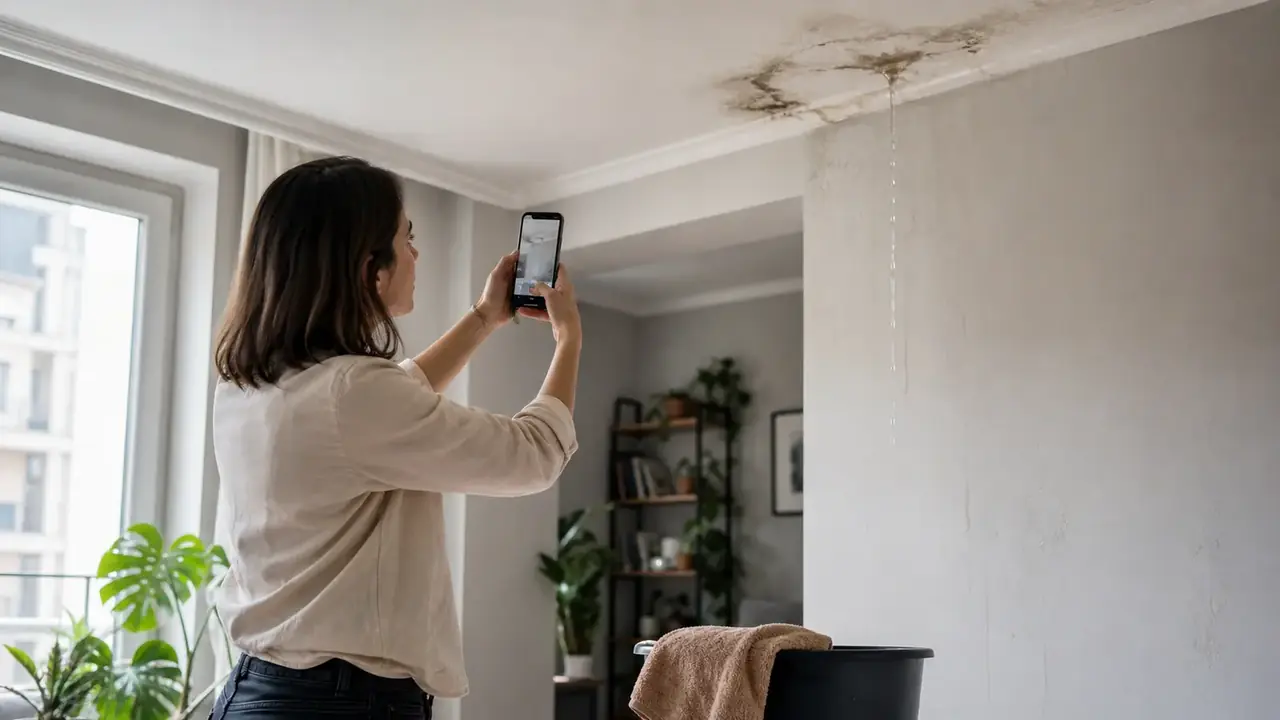
En cas de dégât des eaux chez le voisin, le bon réflexe n’est pas de désigner immédiatement un coupable. Il faut limiter les dégâts, prévenir le voisin ou le syndic, documenter les traces, remplir un constat amiable si possible, puis déclarer le sinistre à votre assurance habitation dans les 5 jours ouvrés. La responsabilité dépendra ensuite de l’origine confirmée de la fuite, mais votre dossier doit déjà être lisible : date, photos, échanges écrits, origine supposée et mesures prises pour éviter l’aggravation.
En pratique, assurance habitation, voisin et responsabilité ne suivent pas toujours le même chemin. Ce guide vous aide à gérer un dégât des eaux voisin assurance habitation sans vous tromper : démarches, preuves à garder et interlocuteurs à prévenir.
- ✓Agir vite: Protégez le logement, coupez l'eau si possible et prenez photos/vidéos datées avant tout nettoyage pour constituer des preuves.
- ✓Déclarer à l'assurance: Déclarez le sinistre à votre assurance habitation sous 5 jours ouvrés même si le voisin refuse de signer le constat amiable, en joignant photos et échanges.
- ✓Responsabilité distincte: La responsabilité dépend de l'origine technique de la fuite (logement, canalisation commune, partie privative) et pas seulement de l'appartement où l'eau apparaît.
- ✓Indemnisation séparée: L'assureur qui vous indemnisera n'est pas toujours le responsable; votre assureur peut avancer l'indemnisation puis exercer un recours.
- ✓Conserver les preuves: Gardez objets endommagés, factures et rapports; un élément manquant (photos datées ou facture d'intervention) retarde souvent l'expertise.
Trois sujets à séparer dès le départ
Un dégât des eaux entre voisins se gère plus calmement quand les démarches, la responsabilité et l’indemnisation ne sont pas mélangées.
Déclaration
Votre assureur doit être prévenu dans les délais, même si le voisin ne répond pas encore.
Responsabilité
Elle dépend de l’origine confirmée de la fuite, pas seulement de la pièce où l’eau apparaît.
Indemnisation
Elle suit les garanties, franchises, plafonds et éventuels recours prévus par les contrats.
Que faire dans les premières heures
Actions prioritaires à documenter avant nettoyage ou réparations non urgentes.
- ✓Sécuriser et stopper l'arrivée d'eau si possible sans danger
- ✓Protéger les biens (mettre en hauteur, éponger) et conserver objets endommagés
- ✓Photographier et filmer les traces avec date visible
- ✓Prévenir le voisin et le syndic par écrit (message neutre avec date et lieu)
- ✓Remplir un constat amiable si le voisin coopère; sinon mentionner l'impossibilité dans la déclaration
- ✓Déclarer le sinistre à votre assureur habitation dans les 5 jours ouvrés et joindre preuves
- ✓Conserver factures d'intervention urgente et éviter travaux non indispensables avant accord
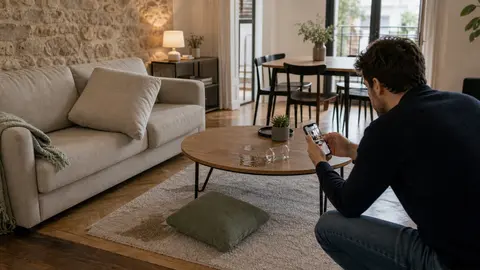
Protéger sans effacer les preuves
Les premières minutes doivent limiter les dégâts tout en gardant un dossier exploitable pour l’assurance habitation.
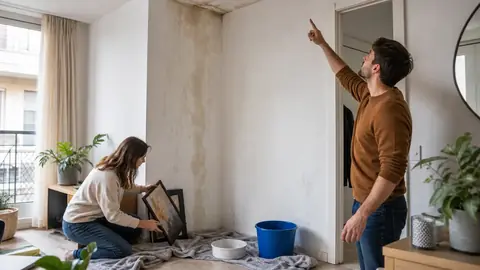
Tracer avant de réparer
Photos, vidéos et objets conservés aident l’assureur à comprendre l’étendue du sinistre et l’origine probable de la fuite.
01 / 08
Que faire tout de suite si le dégât des eaux vient du voisin
La priorité est de protéger le logement et de créer un dossier clair. Si une tache apparaît au plafond sous la salle de bains du voisin du dessus, vous pouvez avoir une forte présomption, mais ce n’est pas encore une preuve. Il faut agir vite, tout en gardant des traces exploitables pour l’assurance.
- Protéger les biens, éponger si nécessaire et couper l’eau si l’accès est possible sans danger.
- Prévenir le voisin concerné, même si l’origine n’est pas certaine.
- Contacter le syndic si l’immeuble, les parties communes ou un voisin absent sont concernés.
- Prendre photos et vidéos avant nettoyage complet.
- Appeler l’assureur ou déclarer en ligne rapidement.
- Éviter les travaux non urgents avant accord de l’assureur.
Les preuves à garder avant de nettoyer
- Photos datées, vidéos et description de la pièce touchée.
- Échanges écrits avec le voisin, le propriétaire ou le syndic.
- Constat amiable dégât des eaux si vous pouvez le remplir.
- Facture d’intervention urgente ou rapport de recherche de fuite.
- Objets endommagés conservés, même détériorés, avant accord de l’assureur.
Service-public rappelle l’intérêt de conserver les biens abîmés et les justificatifs. C’est souvent ce qui manque quand le dossier arrive à l’expertise.
Si l’eau continue d’arriver, l’urgence prime évidemment. Vous pouvez protéger, couper l’arrivée d’eau accessible ou faire intervenir un professionnel pour éviter l’aggravation. En revanche, gardez les factures et évitez de refaire peinture, plafond ou revêtement avant d’avoir échangé avec l’assureur, sauf nécessité de sécurité.
02 / 08
Qui est responsable du dégât des eaux chez le voisin
Origine, responsabilité et paiement
Les trois notions peuvent se croiser, mais elles ne se décident pas au même moment.
Origine
Cause technique
Comprendre d’où vient l’eau : logement voisin, partie commune ou équipement.
Responsabilité
Analyse du dossier
Dépend des faits confirmés, du statut occupant/propriétaire et des conclusions éventuelles.
Paiement
Garanties mobilisées
Dépend des contrats, franchises, plafonds et recours entre assureurs.
La responsabilité dépend de l’origine de la fuite, pas seulement de l’appartement d’où l’eau semble venir. Un voisin peut être concerné, mais une canalisation commune, un équipement vétuste ou une fuite encastrée peuvent déplacer l’analyse.
| Origine apparente de la fuite | Personne ou entité potentiellement concernée | Assurance à prévenir | Action prioritaire | Point de prudence |
|---|---|---|---|---|
| Flexible ou joint d’un locataire | Voisin locataire | Votre assurance et la sienne | Constat et déclaration | Responsabilité à confirmer |
| Fuite sous évier ou baignoire chez un propriétaire occupant | Voisin propriétaire | Assurances habitation concernées | Recherche de fuite si nécessaire | Le contrat détermine l’indemnisation |
| Équipement vétuste dans un logement loué | Bailleur ou locataire selon cause | Assureur du logement et du bailleur si besoin | Identifier l’origine technique | Ne pas conclure trop vite |
| Colonne d’eau ou canalisation commune | Copropriété ou syndic | Assurance immeuble et assureurs occupants | Prévenir le syndic | Parties communes à vérifier |
| Origine inconnue | À déterminer | Votre assureur en premier | Recherche de fuite ou expertise | Attendre les conclusions |
Responsable probable ne veut pas dire payeur immédiat. La victime déclare souvent à son propre assureur, puis les assureurs organisent la suite selon les contrats et conventions applicables.
C’est le point qui crée le plus de malentendus entre voisins. Vous pouvez être indemnisé par votre assureur alors que la fuite vient d’un autre logement. À l’inverse, votre voisin peut être impliqué techniquement sans que tout soit automatiquement payé par lui de sa poche. Le dossier suit d’abord les contrats, puis les recours éventuels.
03 / 08
Constat amiable et déclaration auprès de l’assurance
Même si le voisin semble responsable, déclarez le sinistre à votre assureur. Service-public indique un délai minimum de 5 jours ouvrés à compter de la découverte du dégât des eaux si vous disposez d’une assurance habitation.
Les pièces à joindre sans attendre
Même sans constat signé, ces éléments rendent le dossier lisible pour l’assureur.
- ✓Date de découverte du sinistre et pièces touchées
- ✓Photos ou vidéos avant nettoyage complet
- ✓Message envoyé au voisin, au propriétaire ou au syndic
- ✓Facture d’intervention urgente ou recherche de fuite si elle existe
Le constat amiable sert à identifier les logements concernés, l’origine apparente, les dommages et les assureurs. Il est utile, mais il ne doit pas devenir un blocage. Si le voisin ne signe pas, déclarez quand même et expliquez la situation.
- Indiquer la date de découverte du sinistre.
- Décrire les pièces touchées et l’origine supposée.
- Joindre photos, factures et échanges écrits.
- Préciser si le voisin refuse, ne répond pas ou est absent.
Si le constat n’est pas signé
N’attendez pas indéfiniment. Un voisin absent depuis plusieurs jours, une infiltration active ou un refus de signer ne supprime pas votre délai de déclaration. Prévenez le syndic si l’immeuble est concerné, puis transmettez à l’assureur les éléments disponibles.
Ajoutez une phrase simple dans votre déclaration : « le constat amiable n’a pas pu être signé à ce stade ». Cela évite que l’assureur pense que vous avez oublié le document. Joignez les messages envoyés au voisin ou au syndic, même s’ils sont restés sans réponse.
04 / 08
Quelle assurance habitation indemnise les dégâts des eaux entre voisins
L’assurance à prévenir, l’assurance qui indemnise et la responsabilité finale peuvent être différentes. En cas de dégât des eaux chez le voisin, votre assurance habitation est votre point d’entrée : elle ouvre le dossier et applique les garanties prévues à votre contrat. L’assurance responsabilité civile du voisin peut être sollicitée si sa responsabilité est retenue. L’assurance de l’immeuble peut intervenir si la fuite vient d’une partie commune.
Cette séparation évite une erreur fréquente : croire qu’un voisin techniquement à l’origine de l’eau doit forcément rembourser immédiatement chaque dommage, alors que le dossier passe d’abord par les garanties, les conventions entre assureurs et les justificatifs transmis. C’est aussi pour cette raison qu’un assuré peut recevoir une indemnisation de son propre contrat avant que les assureurs ne règlent entre eux la question du recours. Si votre contrat ne comprend pas la garantie dégâts des eaux ou si certains éléments sont exclus, une partie des dommages peut rester à votre charge.
L’indemnisation dépend ensuite du contrat, des garanties, des exclusions, des plafonds et des franchises. L’INC rappelle que l’étendue de la garantie dégâts des eaux peut varier d’un contrat à l’autre. Une fuite peut aussi être traitée différemment selon que l’on parle des dommages causés par l’eau ou de la réparation de la cause.
En immeuble, la convention IRSI, signée entre assureurs, fixe qui gère le dossier. Elle vaut pour les dégâts des eaux et les incendies survenus depuis le 1er juin 2018, quand les dommages d’un local ne dépassent pas 5 000 € HT. L’assureur gestionnaire est en principe celui de l’occupant du logement sinistré : c’est donc votre propre assureur qui vous indemnise, même si la fuite vient de chez le voisin. Ce n’est pas une loi : elle lie les assureurs entre eux, pas les assurés.
| Montant des dommages dans votre logement | Qui vous indemnise | Expertise | Recours contre l’assureur du voisin |
|---|---|---|---|
| Jusqu’à 1 600 € HT (tranche 1) | Votre assureur, gestionnaire du dossier | En général sans expert | Aucun : votre assureur garde la charge |
| De 1 600 à 5 000 € HT (tranche 2) | Votre assureur, gestionnaire du dossier | Un expert unique, mandaté pour tous les assureurs | Possible, selon les responsabilités retenues |
| Au-delà de 5 000 € HT | Selon la convention CIDE-COP en copropriété, sinon le droit commun | Expertise, parfois contradictoire | Oui, contre l’assureur du responsable |
En copropriété, la recherche de fuite est organisée par l’assureur de l’occupant du local sinistré, ou par celui de l’immeuble si les parties communes sont en cause ; si la fuite vient d’un local privatif, son coût revient à l’assureur du propriétaire de ce local. Hors de ce cadre, faites intervenir un professionnel après accord de votre assureur, qui vous rembourse selon votre contrat. Pour vous, la conséquence est simple : le seuil de 1 600 € HT explique pourquoi un petit sinistre est souvent réglé vite et sans visite, et pourquoi votre assureur ne « poursuit » pas le voisin. Au-delà, gardez toutes les pièces, car l’expert s’en sert pour répartir la charge. Si un expert intervient, demandez à votre assureur ce qui sera pris en charge, ce qui reste à votre charge et à quel moment la proposition d’indemnisation sera formulée. Le plus important est de ne pas confondre le circuit interne des assureurs avec vos propres obligations : déclarer, conserver les preuves, répondre aux demandes et attendre l’accord avant les réparations non urgentes.
La franchise mérite aussi une question directe. Même si vous n’êtes pas responsable, votre contrat peut prévoir des modalités spécifiques selon la garantie mobilisée et les recours possibles. Ne supposez pas que la franchise disparaîtra automatiquement. Demandez comment elle sera traitée dans votre dossier.
Les délais d’indemnisation peuvent également varier. Service-public indique qu’une proposition peut intervenir, en principe, dans le mois qui suit l’accord sur le montant des dommages, mais la situation réelle dépend du contrat et de l’avancement du dossier. Un devis incomplet, une origine non identifiée ou un désaccord sur la réparation peut ralentir l’échange.
Pour éviter les allers-retours, demandez à l’assureur les pièces attendues avant d’engager un artisan : devis détaillé, photos, facture d’urgence, rapport de recherche de fuite, coordonnées du voisin ou du syndic. Cette préparation ne garantit pas une prise en charge intégrale, mais elle rend le dossier plus lisible.
05 / 08
Voisin absent ou récalcitrant sans bloquer le dossier
Un voisin absent ou récalcitrant complique le dossier de dégât des eaux entre voisins, mais ne doit pas vous empêcher d’avancer. Le plus important est de rester factuel et de garder une trace écrite.
- Envoyer un message neutre décrivant les traces et la date de découverte.
- Prévenir le syndic ou le propriétaire si le logement est loué.
- Déclarer seul à votre assureur dans les délais.
- Demander la marche à suivre pour une recherche de fuite.
- Conserver tous les échanges et relances.
Fuite d’eau du voisin du dessus absent : que faire si l’eau coule encore
Quand personne ne répond au-dessus et que l’eau continue d’arriver, l’urgence est de couper l’alimentation. Le gardien ou le syndic peut fermer la vanne de la colonne d’eau de l’immeuble. Si l’eau atteint une installation électrique ou menace un plafond, appelez les pompiers au 18 ou au 112. Si le logement du dessus est loué, prévenez aussi son propriétaire ou l’agence : il peut avoir un double des clés.
Si l’absence dure et que la fuite reprend, un commissaire de justice peut constater les dégâts chez vous. En dernier recours, le juge des référés peut ordonner l’accès au logement pour faire cesser un dommage imminent (article 835 du Code de procédure civile). Dans tous les cas, déclarez dans le délai sans attendre le retour du voisin : la convention IRSI permet à votre assureur d’avancer sans sa signature.
Message possible : « Bonjour, je constate une infiltration dans mon logement depuis [date], avec traces au niveau de [pièce]. Pouvez-vous vérifier rapidement s’il existe une fuite chez vous ou me dire quand un accès est possible ? Je préviens aussi mon assurance afin de déclarer le sinistre dans les délais. Merci. »
Le ton compte. Un message accusateur ferme souvent la discussion. Un message factuel laisse une porte ouverte, tout en prouvant que vous avez signalé le problème rapidement.
06 / 08
Si le voisin vous accuse mais que vous ne voyez aucune fuite
Le cas inverse existe aussi : le voisin du dessous signale une tache au plafond, mais vous ne voyez aucune fuite sous évier, machine à laver, baignoire ou WC. Coopérez, mais ne reconnaissez pas une responsabilité non établie.
Vérifiez les points d’eau visibles, prenez des photos de votre logement et prévenez votre assureur par prudence. L’origine peut venir d’une canalisation commune, d’un autre logement ou d’une fuite encastrée qui ne se voit pas encore. La recherche de fuite ou l’expertise sert justement à trancher.
Une phrase simple suffit : « je constate votre signalement, je vérifie chez moi et je préviens mon assurance, mais l’origine de la fuite reste à confirmer ». C’est plus prudent que « c’est sûrement moi ».
Vérifier avant de masquer les traces
Quand l’urgence est passée, le dossier se joue souvent sur la qualité des preuves conservées.
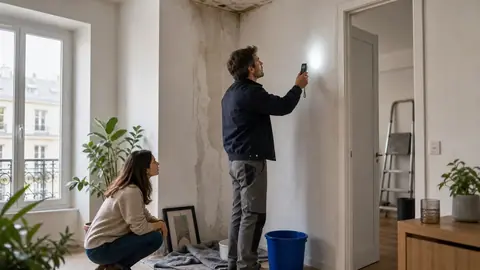
Humidité encore visible
Photographier, mesurer et attendre les consignes de l’assureur évite de perdre des éléments utiles à l’expertise.
07 / 08
Les erreurs à éviter après un dégât des eaux
La première erreur consiste à refaire la pièce trop vite. Une peinture neuve peut masquer les traces utiles à l’expertise, alors que l’humidité n’est pas encore réglée. La deuxième est de jeter les objets abîmés sans accord préalable. Même inutilisables, ils peuvent servir de preuve.
- Ne pas attendre le voisin pour déclarer si le délai court déjà.
- Ne pas reconnaître une responsabilité tant que l’origine n’est pas établie.
- Ne pas confondre réparation de la fuite et réparation des dommages : les prises en charge peuvent différer.
- Ne pas se contenter d’un appel oral : confirmez les étapes importantes par écrit.
Ces réflexes protègent surtout votre capacité à expliquer le sinistre. Dans un dossier simple, ils accélèrent la lecture par l’assureur. Dans un dossier conflictuel, ils évitent de reconstruire les faits plusieurs semaines plus tard, quand les traces ont disparu, que les peintures ont été reprises ou que le voisin ne se souvient plus précisément de la date d’apparition de la fuite. Ils facilitent aussi la discussion si l’expert demande pourquoi une réparation a été engagée ou pourquoi un objet abîmé n’a pas été conservé.
08 / 08
Le bon réflexe avant de réparer
Sécurisez, documentez, déclarez sous 5 jours ouvrés et ne tranchez pas la responsabilité avant d’avoir identifié l’origine de la fuite. Gardez les preuves, contactez le syndic si l’immeuble est concerné et demandez à votre assureur avant les travaux non urgents. En cas de litige important, rapprochez-vous de votre assureur, d’une association de consommateurs, du médiateur compétent ou d’un professionnel du droit. Ce dernier recours n’est pas nécessaire pour tous les dossiers, mais il devient utile quand l’origine reste contestée ou quand les dommages dépassent une simple reprise de peinture.

AssurancePratique aide à lire un contrat d’assurance et à faire valoir ses droits: comprendre une garantie, repérer une exclusion, déclarer un sinistre dans les délais, changer de contrat au bon moment.