Une PNO logement vacant reste utile, et parfois nécessaire, parce qu’un bien vide peut subir ou causer un sinistre. En copropriété, le socle à vérifier est la responsabilité civile du copropriétaire. Hors copropriété, l’assurance est généralement facultative, mais souvent prudente si le logement reste vide entre deux locataires, pendant une vente ou après une succession. Le point prioritaire n’est pas seulement le prix : c’est la clause d’inoccupation, surtout si la vacance dépasse quelques semaines.
- ✓Une PNO logement vacant reste utile parce qu’un bien vide peut subir ou causer un sinistre.
- ✓En copropriété, la responsabilité civile du copropriétaire est le socle à vérifier.
- ✓Hors copropriété, la PNO est souvent facultative, mais prudente si le risque financier est important.
- ✓La clause d’inoccupation peut limiter certaines garanties après 30, 60 ou 90 jours selon contrat.
- ✓Le prix se compare avec franchises, plafonds, exclusions et garanties, pas seulement avec la cotisation.
01 / 08
PNO logement vacant, la décision à prendre en premier
La PNO est l’assurance du propriétaire non occupant pour un bien qu’il n’habite pas. Quand le logement est vacant, l’assurance du locataire sortant ne joue plus pour protéger le bien. Le propriétaire doit donc vérifier ce qui reste couvert, qui répond en cas de dommage aux voisins, et ce que le contrat prévoit si l’absence d’occupant dure.
Le mini-arbitrage tient en trois questions. Le bien est-il en copropriété ? Le dommage possible peut-il coûter cher au propriétaire ? La vacance va-t-elle dépasser un seuil prévu au contrat ? Si une seule réponse appelle une prudence, la PNO mérite d’être vérifiée avant que le logement reste vide. Cette vérification doit intervenir avant le départ du locataire ou avant la mise en vente, parce qu’une clause défavorable se corrige mal après sinistre.
Le vide ne supprime pas la responsabilité : il déplace surtout le risque vers le propriétaire, qui reste l’interlocuteur naturel quand le bien cause un dommage à un voisin, au bâtiment ou à un tiers.
Ce contrat ne remplace pas tout. Il ne remplace pas l’assurance habitation d’un locataire lorsqu’il occupe le logement. Il ne remplace pas non plus une garantie vacance locative PNO ou une garantie perte de loyers, qui visent plutôt un manque à gagner. La PNO concerne d’abord le bien, la responsabilité du propriétaire et les recours possibles selon les garanties souscrites. Ce point évite de confondre protection du patrimoine et compensation d’un loyer absent.
Les trois décisions à trancher
Avant de comparer les cotisations, vérifiez ces points dans cet ordre.
Statut du bien
Le logement est-il un lot de copropriété, une maison hors copropriété ou un bien en indivision ?
Impact décision : La responsabilité civile minimale ne se lit pas de la même façon.
Durée de vacance
Le bien reste-t-il vide quelques jours, plusieurs semaines ou plusieurs mois ?
Impact décision : La clause d’inoccupation peut modifier certaines garanties.
Risque matériel
Le bien contient-il encore des meubles, des vitrages exposés ou des installations à surveiller ?
Impact décision : Les garanties vol, vandalisme, bris de glace et dégât des eaux se vérifient ligne par ligne.
02 / 08
La PNO est-elle obligatoire quand le logement est vide
Deux situations doivent être séparées avant de parler garanties : le lot en copropriété et le bien hors copropriété ne répondent pas au même socle.
En copropriété, les sources officielles permettent de cadrer l’obligation autour de la responsabilité civile du copropriétaire. Hors copropriété, les sources collectées ne montrent pas d’obligation générale pour tous les logements vacants, mais l’absence d’obligation ne signifie pas absence de risque. Dans les deux cas, la décision doit partir du dommage possible : recours d’un voisin, dégâts au bâtiment, coût de remise en état ou perte de valeur pendant une vente.
| Situation du logement | Obligation probable | Couverture minimale à vérifier | Pourquoi c’est utile quand le bien est vide | Point de vigilance |
|---|---|---|---|---|
| Lot en copropriété vacant | Responsabilité civile du copropriétaire à prévoir | RC propriétaire non occupant | Un dégât peut toucher voisins ou parties communes | Vérifier le règlement et le contrat souscrit |
| Maison individuelle hors copropriété | Pas d’obligation générale identifiée dans les sources collectées | PNO ou multirisque adaptée au bien vide | Le propriétaire supporte seul le risque patrimonial | Exclusions liées à l’inoccupation |
| Appartement entre deux locataires | Dépend du statut du bien | RC, dégât des eaux, incendie | L’assurance du locataire sortant ne protège plus le bien | Date de sortie et date d’entrée du nouveau locataire |
| Logement en vente depuis plusieurs mois | À vérifier selon copropriété ou maison | Vol, vandalisme, bris de glace, événements climatiques | Le bien peut rester inoccupé au-delà d’un seuil contractuel | Déclaration de vacance longue |
| Bien en indivision ou succession | À organiser entre ayants droit | Contrat au nom de la bonne personne ou de l’indivision | Évite un flou au moment du sinistre | Qui paie et qui déclare le sinistre |
Le cas le plus sensible est le lot en copropriété. Un appartement vide peut provoquer un dommage dans l’appartement du dessous ou dans les parties communes. La responsabilité civile est alors le premier niveau à vérifier, avant même de discuter vol, vandalisme ou mobilier. Pour une maison individuelle, le raisonnement change : le sujet n’est plus l’obligation minimale de copropriétaire, mais la capacité du propriétaire à absorber seul un incendie, une tempête ou une intrusion.

03 / 08
Pourquoi un logement vacant reste exposé aux sinistres
Un logement vide n’est pas forcément plus dangereux. Il est surtout moins surveillé, et c’est ce délai de découverte qui change la discussion.
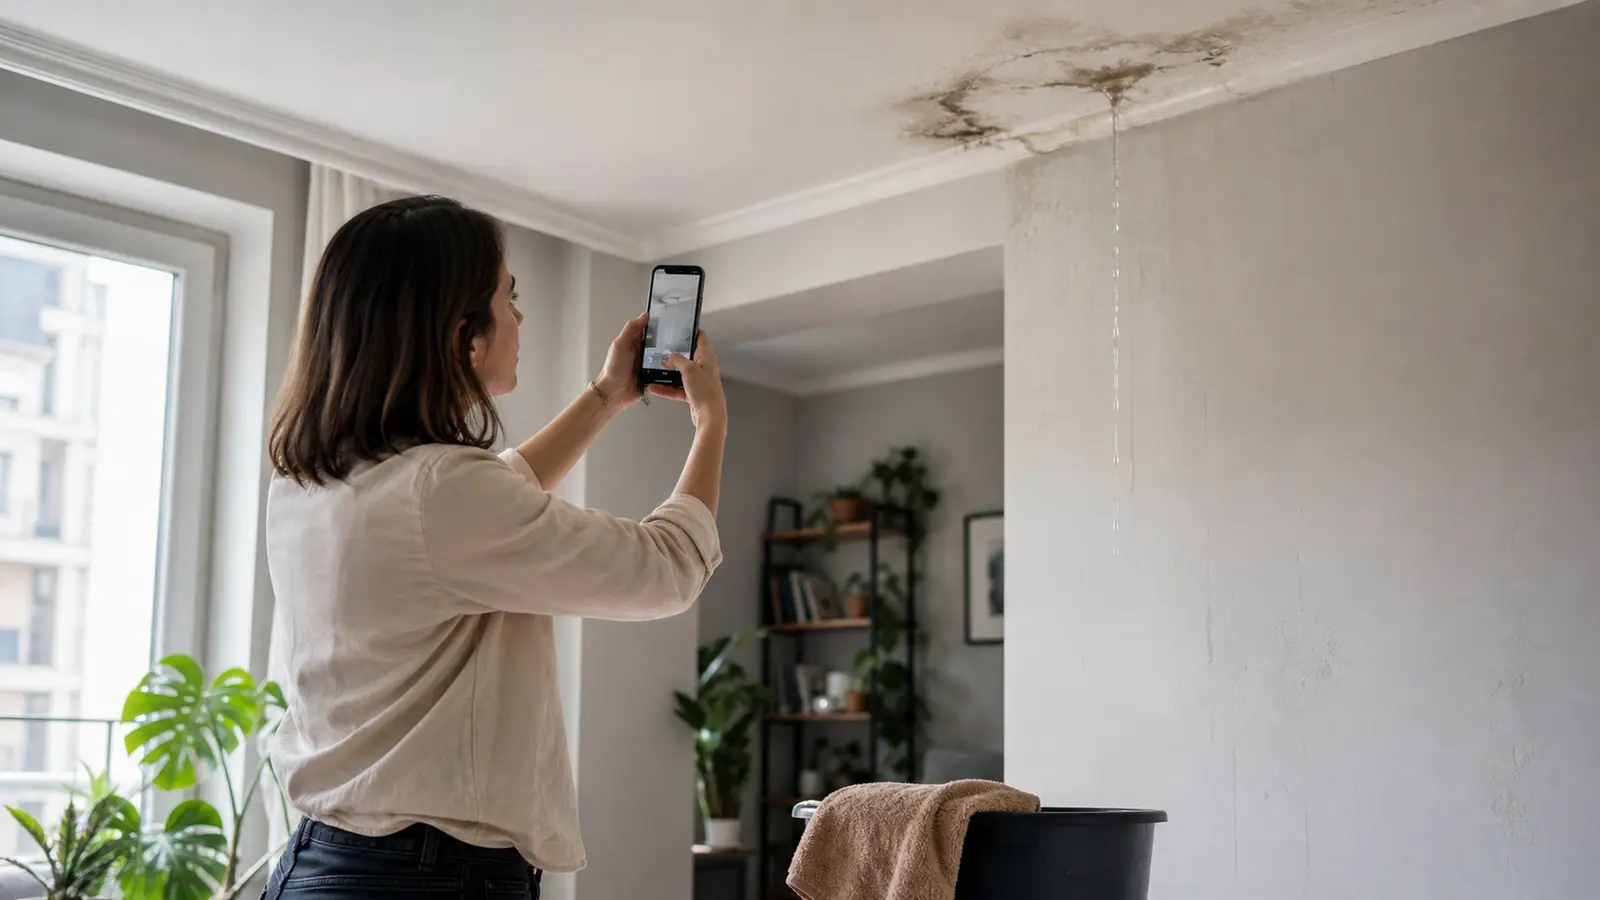
- Dégât des eaux : une fuite entre deux locataires peut endommager le logement du dessous avant d’être repérée.
- Incendie ou court-circuit : une installation laissée sous tension peut causer un sinistre selon l’état du bien.
- Vol, vandalisme ou bris de glace : une maison en vente depuis plusieurs mois attire plus facilement les intrusions.
- Recours des voisins : les dommages aux tiers ou aux parties communes peuvent engager le propriétaire.
Ce qui change quand le logement est vide
Ces trois points expliquent pourquoi la lecture du contrat doit être plus précise pendant une vacance.
Détection tardive
Une fuite ou une casse peut rester invisible plusieurs jours.
Recours de tiers
Un voisin ou la copropriété peut subir les conséquences du sinistre.
Clause active
La durée sans occupant peut modifier certaines garanties.
Exemple simple : un locataire quitte l’appartement le 1er avril, le nouveau bail commence le 20 mai, et une fuite non visible coule sous l’évier pendant plusieurs jours. Selon les garanties, franchises et exclusions, la PNO peut aider à traiter le dommage au logement et les recours, mais rien ne doit être supposé sans lire les conditions générales et particulières. La question à poser n’est pas seulement « suis-je assuré ? », mais « quelle garantie intervient, avec quel plafond et quelle franchise ? ».
04 / 08
Quelles garanties PNO garder pour un logement vacant
Le bon contrat ne se juge pas au nombre de garanties affichées. Il se juge à leur utilité pendant la vacance et aux limites prévues dans le contrat. Certaines garanties sont prioritaires presque partout ; d’autres deviennent utiles seulement selon le bien, le mobilier restant ou la durée d’inoccupation. Un appartement vide au quatrième étage sans mobilier n’a pas le même profil qu’une maison en vente, isolée, avec dépendances et quelques meubles stockés.
| Garantie | Utilité pour un logement vacant | Risque couvert | Clause ou exclusion à vérifier | Priorité |
|---|---|---|---|---|
| Responsabilité civile propriétaire | Couvre les dommages causés à des tiers selon contrat | Voisins, tiers, parties communes | Étendue des recours et plafonds | Forte |
| Dégât des eaux | Utile car la détection peut être tardive | Fuite, infiltration, dommage au bien | Recherche de fuite, franchise, entretien | Forte |
| Incendie | Protège un risque patrimonial lourd | Feu, fumées, dommages au bâtiment | Électricité, prévention, exclusions | Forte |
| Événements climatiques | Utile pour maison ou logement exposé | Tempête, grêle, dégâts extérieurs selon contrat | Délais de déclaration et franchises | Moyenne à forte |
| Vol et vandalisme | Important si le bien reste vide longtemps | Intrusion, dégradations, effraction | Clause d’inoccupation, serrures, volets | À vérifier |
| Bris de glace | Utile si fenêtres ou baies restent exposées | Fenêtre, vitrage, porte vitrée | Vacance longue, vandalisme associé | Selon bien |
| Protection juridique | Aide en cas de litige assurantiel ou voisinage | Recours, contestation, échanges formels | Seuils, exclusions, délais | Optionnelle |
| Mobilier restant | Utile si le logement n’est pas totalement vide | Meubles, électroménager, équipement | Capital mobilier déclaré | Selon situation |
Un logement vacant avec quelques meubles n’est pas toujours traité comme un logement meublé assuré largement. Si un canapé, un réfrigérateur ou du matériel reste sur place, demandez si le mobilier restant est couvert et pour quel plafond. Cette question paraît secondaire, mais elle évite une mauvaise surprise après un vol ou un dégât des eaux.
La bonne lecture est donc verticale : garantie, plafond, franchise, exclusion, puis condition liée à l’inoccupation. Un contrat peut afficher une garantie vol et prévoir une limite dès que le bien reste vide trop longtemps. Un autre peut maintenir la garantie si certaines mesures sont respectées. Les deux contrats semblent proches sur une fiche commerciale, mais ils ne produisent pas la même réponse au moment du sinistre.
05 / 08
Clause d’inoccupation, ce qui peut bloquer l’indemnisation
La clause d’inoccupation est le cœur du sujet, parce qu’elle peut transformer une garantie affichée en protection limitée dès que le bien reste vide trop longtemps, même si la cotisation continue d’être payée.
Elle peut prévoir qu’au-delà d’une durée sans occupant, certaines garanties sont réduites, suspendues ou soumises à des conditions particulières. Les seuils de 30, 60 ou 90 jours sont des exemples observés dans des sources privées, pas des règles légales. Le contrat peut aussi raisonner en jours consécutifs, en jours cumulés sur l’année, ou imposer des mesures de sécurité pendant l’absence.
- Durée maximale d’inoccupation consécutive avant limitation.
- Nombre de jours cumulés sur l’année.
- Garanties suspendues ou réduites : vol, vandalisme, bris de glace, parfois d’autres garanties selon contrat.
- Mesures de sécurité exigées : serrures, volets, coupure d’eau, visites, entretien.
- Déclaration de vacance longue à faire avant le dépassement du seuil.
- Preuves de visite ou d’entretien si le contrat les demande.
Cas concret : une fenêtre est brisée 70 jours après le départ du locataire. Si le contrat prévoit une limite à 60 jours pour le vandalisme ou le bris de glace en logement inoccupé, l’indemnisation peut être refusée ou réduite. Le bon réflexe consiste à interroger l’assureur avant le dépassement du seuil, pas après le sinistre.
Cette anticipation est encore plus importante lors d’une vente longue. Les visites espacées donnent parfois l’impression que le bien est suivi, mais le contrat peut raisonner autrement : il regarde la présence d’un occupant, la durée d’inoccupation et les mesures prévues. Une visite d’agence ne suffit pas forcément à satisfaire une condition de surveillance si elle n’est pas reconnue par le contrat.
Deux situations où la clause change la décision
La vacance ne se lit pas seulement en nombre de jours. Le type de bien et les garanties concernées comptent autant.

Clause à relire avant le seuil
Un contrat peut limiter vol, vandalisme ou bris de glace après une durée d’inoccupation.
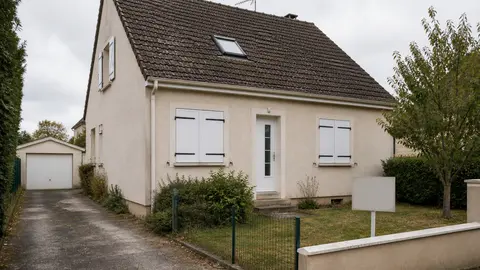
Maison vide plusieurs mois
Une vente longue impose de vérifier mesures de sécurité, visites et garanties maintenues.
06 / 08
Combien coûte une PNO pour logement vacant
Les prix disponibles sont des ordres de grandeur issus de comparateurs ou de sites privés. Selectra mentionne par exemple 12,88 €/mois en 2026 selon son étude, LeComparateurAssurance indique 100 à 300 €/an en 2025, et Assuranceslabs cite 144 €/an en 2026 avec une méthodologie moins lisible dans l’extrait collecté. Ces chiffres ne valent pas devis, mais ils montrent que la cotisation seule ne suffit pas à choisir.
Le tarif dépend de la surface, de l’adresse, du type de bien, de la valeur du mobilier, des antécédents, des garanties, des franchises et de la durée de vacance. Une PNO très basse peut aussi cacher un plafond limité, une franchise élevée ou une clause d’inoccupation moins favorable. À l’inverse, une cotisation plus élevée n’est pas automatiquement meilleure si les exclusions restent mal adaptées à un logement vide.
- Franchise : montant restant à votre charge après sinistre.
- Plafonds : limite d’indemnisation par garantie.
- Clause d’inoccupation : durée couverte sans occupant.
- Vol et vandalisme : garanties parfois optionnelles ou limitées.
- Mobilier restant : capital déclaré et exclusions.
- Exclusions : entretien, sécurité, délais de déclaration.
Les questions à poser avant que le logement reste vide
Demandez des réponses écrites si la vacance doit durer plusieurs semaines.
- ✓Quelle durée maximale d’inoccupation est couverte sans déclaration particulière ?
- ✓Quelles garanties sont réduites ou suspendues après ce délai ?
- ✓Quelles mesures de sécurité ou de visite sont exigées ?
- ✓Le mobilier restant est-il assuré et pour quel plafond ?
07 / 08
Comment adapter son contrat avant une longue vacance
Décrivez la situation réelle avant que la vacance s’installe, puis demandez à l’assureur ce que cette situation change concrètement.
Un appartement vide deux semaines entre deux locataires n’appelle pas toujours la même réponse qu’une maison en vente depuis six mois ou qu’un bien en succession dont personne ne s’occupe au quotidien. La durée prévue, l’état du bien, les meubles restants, les visites et les mesures de sécurité changent la réponse contractuelle. Plus la vacance se prolonge, plus l’échange avec l’assureur doit être explicite.
- Prévenir l’assureur que le logement est vacant ou va l’être.
- Demander la durée maximale couverte sans occupant.
- Identifier les garanties suspendues, réduites ou conditionnées.
- Vérifier franchises, plafonds, exclusions et mesures de sécurité.
- Déclarer les meubles restants si le logement n’est pas totalement vide.
- Conserver les échanges écrits et les preuves de visite ou d’entretien si le contrat les exige.
Le propriétaire paie et organise la couverture quand il n’y a pas de locataire pour assurer le logement occupé. Si le bien appartient à plusieurs personnes, clarifiez aussi qui souscrit, qui règle la cotisation et qui déclare un sinistre. Ce détail administratif devient très concret le jour où il faut agir vite.
Gardez une trace écrite des réponses. Un email de l’assureur confirmant la durée couverte, les garanties maintenues et les mesures attendues vaut mieux qu’un souvenir d’appel, surtout si le sinistre survient plusieurs semaines plus tard.
08 / 08
Un bien vide s’assure surtout avant le problème
La PNO n’est pas seulement une formalité à garder dans un dossier. Quand le logement devient vacant, relisez le contrat comme un outil de décision : obligation en copropriété, responsabilité civile, clause d’inoccupation, garanties utiles, franchises et exclusions. Si la vacance doit durer, demandez à l’assureur une réponse écrite avant le dépassement d’un seuil. C’est souvent cette anticipation qui évite le litige au moment du sinistre, quand les faits sont déjà installés et que la marge de négociation devient faible.