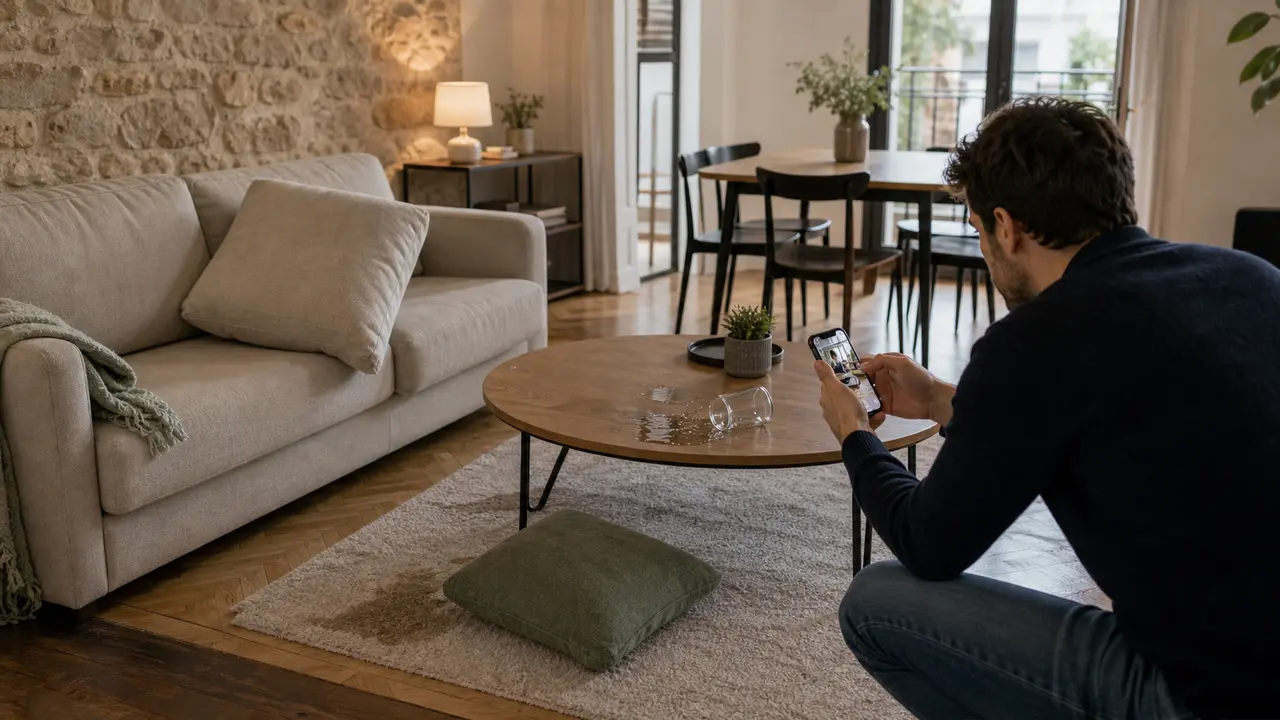
Vous récupérez votre appartement après un séjour Airbnb et quelque chose cloche : tapis taché, meuble cassé, serrure forcée, canapé brûlé, dégât des eaux dans la salle de bain. Dans ce moment-là, la question Airbnb dégâts locataire assurance devient très concrète : qui paie, dans quel ordre, et que faut-il déclarer ?
La réponse dépend de trois choses : la preuve du dommage, la responsabilité du voyageur et les garanties disponibles. La plateforme peut aider, votre assurance peut intervenir, mais aucun dossier ne se règle bien avec une simple phrase du type “le locataire a abîmé le logement”.
- ✓En Airbnb, les dégâts du locataire se traitent d’abord avec des preuves : photos, messages, facture, état du logement avant/après.
- ✓La garantie plateforme peut aider l’hôte, mais elle ne remplace pas une assurance habitation ou PNO adaptée à la location saisonnière.
- ✓Le propriétaire doit vérifier son contrat : location courte durée, meublé de tourisme, recours contre le voyageur, franchise et exclusions.
- ✓Le locataire peut aussi avoir une garantie villégiature ou responsabilité civile, mais elle dépend de son propre contrat.
01 / 08
Qui paie en premier quand un voyageur cause des dégâts ?
Tout commence par une distinction simple : dommage prouvé ou usure normale ?
Une trace légère sur un mur, une serviette manquante ou une petite rayure ne se traite pas comme un meuble cassé ou une fuite provoquée pendant le séjour. Plus le préjudice est clair, plus la demande peut être cadrée, surtout si le montant demandé correspond à une facture, un devis ou un prix de remplacement réaliste.
En pratique, commencez par le voyageur.
S’il accepte, le dossier peut se régler vite. S’il conteste, sortez photos, devis, facture et chronologie.
Airbnb peut ensuite intervenir selon ses propres règles de protection des hôtes. Mais cette protection n’est pas une assurance habitation classique. Elle fonctionne avec une procédure, des limites, des exclusions et une appréciation du dossier. C’est pour cela qu’un propriétaire ne doit pas louer en pensant que la plateforme couvrira automatiquement tout.
Qui peut intervenir selon le dégât ?
Le bon interlocuteur dépend de la nature du dommage et du contrat disponible.
Voyageur responsable
Premier recours
Il peut rembourser directement si le dommage est clair, prouvé et accepté.
Plateforme Airbnb
Garantie hôte
AirCover peut intervenir selon ses conditions, mais la demande doit être documentée et respecter la procédure.
Assurance propriétaire
PNO ou MRH
Elle peut couvrir certains sinistres si le contrat accepte la location saisonnière.
Assurance locataire
Villégiature
Elle peut être utile si le voyageur possède une garantie responsabilité civile adaptée au séjour.
02 / 08
La garantie Airbnb suffit-elle vraiment ?
AirCover est rassurant sur le papier, parce qu’il affiche une protection pour les hôtes. Mais Airbnb indique lui-même que cette protection ne remplace pas une assurance personnelle. C’est un point essentiel : si votre contrat habitation exclut la location saisonnière, la garantie plateforme ne corrige pas forcément cette faiblesse. Elle peut aider sur certains dommages, mais elle ne transforme pas un logement mal assuré en logement correctement couvert.
La garantie dommages des hôtes peut servir lorsque le voyageur ne paie pas certains dommages causés pendant le séjour. Elle ne doit pas être confondue avec la responsabilité civile des hôtes, qui concerne plutôt les réclamations de tiers, par exemple si une personne se blesse ou subit un dommage lié à l’activité d’accueil.
Un bon propriétaire raisonne donc en couches. D’abord, il vérifie les conditions de la plateforme. Ensuite, il lit son contrat d’assurance : location saisonnière autorisée ou non, biens mobiliers couverts ou non, franchise, vol, vandalisme, dégât des eaux, dommages aux voisins. Enfin, il garde la possibilité de demander une attestation au voyageur lorsque c’est pertinent. Ce raisonnement paraît fastidieux, mais il évite la situation la plus pénible : découvrir après coup que chaque interlocuteur renvoie vers un autre.
La protection la plus solide reste celle que vous pouvez expliquer clairement avant le sinistre. Si vous ne savez pas dire quel contrat intervient pour un meuble cassé, un dégât des eaux, un vol sans effraction ou un dommage aux parties communes, c’est le signe qu’il faut appeler l’assureur avant la prochaine réservation.
03 / 08
PNO, multirisque habitation ou assurance dédiée ?
Pour un propriétaire, la PNO, ou assurance propriétaire non occupant, est souvent présentée comme la base. Elle peut couvrir un logement lorsqu’il n’est pas occupé par son propriétaire. Mais tous les contrats PNO ne couvrent pas correctement la location courte durée. Certains acceptent l’usage ponctuel, d’autres exigent une option ou un contrat spécifique.
Si vous louez votre résidence principale quelques semaines par an, votre multirisque habitation peut aussi prévoir des conditions particulières. Le problème est simple : beaucoup de contrats ont été pensés pour l’usage personnel du logement, pas pour des arrivées et départs réguliers de voyageurs. Une tolérance ponctuelle n’équivaut pas toujours à une couverture stable pour une activité répétée.
Derrière les formules de contrat, la question est simple : qui est couvert, pour quels dommages, et contre qui l’assureur peut-il se retourner ?
Avant la première mise en ligne, appelez l’assureur et posez une question fermée : “Mon contrat couvre-t-il les dégâts causés par un locataire de courte durée dans un logement proposé sur Airbnb ?” Demandez une réponse écrite, pas seulement un avis oral. Cette trace évite les interprétations différentes entre le conseiller au téléphone, le service sinistre et l’expert mandaté après un dégât important.
04 / 08
Ce que le voyageur peut avoir de son côté
Le voyageur n’est pas toujours sans assurance. Son contrat habitation peut contenir une garantie villégiature, c’est-à-dire une extension de responsabilité civile pour les dommages causés dans un logement loué temporairement. Mais cette garantie dépend de son contrat, de la durée du séjour, du pays et du type de location.
Dans un dossier simple, demandez au voyageur s’il dispose d’une attestation. Ce n’est pas une garantie de paiement immédiat.
Attention aussi aux demandes disproportionnées. Un propriétaire ne peut pas transformer un objet ancien en remplacement neuf sans justification. De l’autre côté, un voyageur ne peut pas nier un dégât clair simplement parce qu’il ne veut pas payer. La discussion doit rester centrée sur le dommage réel, son âge, sa valeur, son coût de réparation et les preuves disponibles.
Preuves à réunir tout de suite
Plus le dossier est factuel, plus la discussion avec le voyageur, la plateforme ou l’assureur est simple.
- ✓Photos nettes du dégât, prises avant toute réparation quand c’est possible.
- ✓Capture des échanges avec le voyageur et de la réservation concernée.
- ✓État ou photos du logement avant l’arrivée, même simples.
- ✓Facture d’achat, devis ou facture de réparation/remplacement.
- ✓Copie du contrat d’assurance et des garanties liées à la location saisonnière.
05 / 08
Dans quel ordre agir après le départ du locataire ?
Commencez par sécuriser le logement. Une fuite ou une serrure inutilisable passe avant la discussion d’indemnisation.
- Documenter le dégât avec photos, vidéos courtes et description datée.
- Comparer avec les photos ou l’état du logement avant l’arrivée.
- Contacter le voyageur via la messagerie de la plateforme.
- Demander un remboursement ou ouvrir la procédure prévue par Airbnb.
- Prévenir votre assureur si le montant, la nature du sinistre ou le délai le justifie.
- Conserver devis, facture et preuve de remplacement.
Délais Airbnb à dater séparément : déposez la demande de remboursement au Centre de résolution dans les 14 jours suivant le départ du voyageur responsable. Le voyageur dispose ensuite de 24 heures pour répondre. S’il ne répond pas, refuse ou ne paie qu’une partie, demandez l’intervention de l’assistance Airbnb et envoyez vos justificatifs dans les 14 jours suivant la constatation des dommages ou des pertes. Le départ et la constatation sont deux points de départ différents. La Garantie dommages des hôtes d’AirCover est soumise à ses conditions et n’est pas une assurance personnelle ; vérifiez séparément le délai de déclaration de votre propre contrat.
Le point le plus souvent raté est la chronologie. Un dégât découvert après plusieurs séjours successifs devient difficile à rattacher à un voyageur précis. Pour une location courte durée, une vérification rapide entre deux réservations n’est pas seulement une bonne habitude : c’est une protection. Prenez deux minutes pour photographier les zones sensibles après le ménage : canapé, cuisine, salle de bain, serrure, électroménager et objets coûteux.
Le dossier doit rester lisible
Un sinistre de location courte durée se gagne rarement avec une impression générale. Il faut relier un dommage, un séjour, un coût et une garantie.
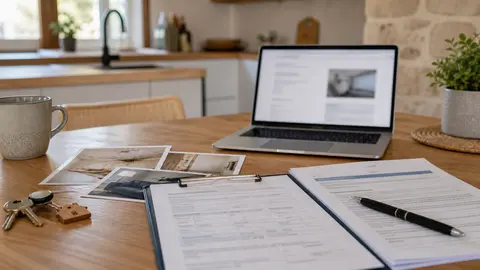
Photos et facture
Associez chaque dégât à une preuve visuelle et à un coût justifiable.
06 / 08
Ce que l’assurance peut refuser
L’assureur peut refuser pour une raison très banale : le contrat n’était pas adapté.
Il peut aussi limiter l’indemnisation si le dommage relève de l’usure normale, si la preuve est insuffisante ou si la déclaration arrive trop tard. Une franchise peut enfin rendre les petits dégâts peu intéressants à déclarer, même lorsque la garantie existe.
Le vol est un point sensible. Une entrée autorisée dans le logement peut changer la lecture du sinistre selon les clauses.
Les objets de valeur méritent une attention particulière. Bijoux, matériel professionnel, œuvres, électroménager haut de gamme ou mobilier design peuvent dépasser les plafonds ou nécessiter des justificatifs. Le plus simple reste de ne pas laisser dans une location saisonnière des biens que vous ne voulez pas exposer.
La plateforme peut aussi refuser si le lien avec le voyageur n’est pas établi. Là encore, un dossier propre reste votre meilleure défense.
Avant de fermer le dossier
Trois vérifications évitent de relancer le sujet deux semaines plus tard.
- ✓Le montant demandé correspond à une facture, un devis ou un prix réaliste.
- ✓La chronologie relie clairement le dégât au séjour concerné.
- ✓Votre assureur a été prévenu si le contrat impose un délai court.
07 / 08
Un exemple concret pour éviter les malentendus
Imaginez un séjour de deux nuits. Au départ du voyageur, vous constatez une brûlure sur le plan de travail et une chaise cassée. Le bon réflexe n’est pas d’envoyer un message agressif. Prenez d’abord des photos nettes, cherchez la facture ou un prix de remplacement comparable, puis contactez le voyageur avec un montant détaillé. Un message calme, chiffré et documenté a plus de chances d’aboutir qu’un reproche général.
Si le voyageur répond qu’il ne reconnaît pas le dégât, reprenez la chronologie : photos avant l’arrivée, heure de départ, intervention du ménage, découverte du dommage. Plus votre message est précis, plus il est facile pour la plateforme ou l’assureur de comprendre le dossier.
Si le montant dépasse une petite réparation, prévenez aussi votre assureur. Même si vous espérez une prise en charge Airbnb, vous évitez de perdre un délai de déclaration prévu dans votre contrat. C’est surtout important pour un dégât des eaux, un bris important, un vol ou un dommage qui touche un voisin, car ces sinistres dépassent vite la simple relation hôte-voyageur.
Ne jouez pas avec les délais. Même si la procédure Airbnb est en cours, vérifiez le délai prévu par votre contrat pour déclarer le sinistre à l’assureur. Une déclaration tardive peut compliquer le dossier, surtout si le dommage s’aggrave ou touche un tiers ou un voisin.
08 / 08
Prévenir les dégâts avant la prochaine réservation
La prévention n’empêche pas tout. Elle réduit surtout les discussions inutiles.
Prenez des photos régulières du logement, gardez les factures des équipements principaux, retirez les objets fragiles inutiles et indiquez clairement les règles importantes : animaux, fêtes, nombre maximal d’occupants, usage des équipements.
Un inventaire simple suffit souvent. Faites-le avant la première réservation, puis actualisez-le après chaque changement important.
Pas besoin d’un document de vingt pages : listez les éléments coûteux, photographiez les pièces et gardez une trace datée. Pour les séjours courts, cette base évite les discussions floues du type “c’était déjà comme ça”. Elle sert aussi à prouver que le bien était en bon état avant l’arrivée du voyageur, ce qui devient décisif si plusieurs réservations s’enchaînent sur une même semaine ou si le ménage est confié à un prestataire externe.
Vérifiez le contrat avant la haute saison. Demandez noir sur blanc si la location saisonnière est acceptée.
La recommandation la plus concrète : créez un dossier unique par logement avec contrat d’assurance, photos de référence, factures importantes et modèle de message au voyageur. Le jour où un verre renversé devient un parquet gondolé, vous gagnerez du temps, mais surtout vous éviterez de découvrir vos exclusions au pire moment.