Changer d’assurance habitation semble simple quand on regarde seulement la cotisation annuelle. En pratique, c’est rarement le bon point de départ. Deux contrats à 40 € d’écart peuvent cacher une franchise deux fois plus élevée, un plafond mobilier trop bas ou une exclusion qui devient gênante le jour du dégât des eaux.
La bonne méthode tient en deux temps : comparer d’abord la protection réelle du logement, puis organiser la bascule sans laisser l’ancien et le nouveau contrat se chevaucher n’importe comment. Une différence de prix n’a de sens qu’une fois vérifiés le plafond de mobilier et la franchise sur les sinistres qui vous concernent.
- ✓Comparer : regardez le prix avec la franchise, les plafonds, les exclusions, l’assistance et les garanties réellement utiles à votre logement.
- ✓Changer : après la première année, la résiliation est généralement possible à tout moment ; si vous êtes locataire, le nouvel assureur doit envoyer la demande de résiliation à l’ancien assureur.
- ✓Loi Hamon : elle facilite la résiliation, mais elle ne remplace pas la vérification du nouveau contrat avant signature.
- ✓Risque principal : souscrire trop vite un contrat moins cher, puis découvrir au sinistre une limite sur le mobilier, le vol, les dépendances ou les dégâts des eaux.
- ✓Bon réflexe : gardez l’attestation, les conditions particulières et la date d’effet du nouveau contrat avant de considérer le changement terminé.
01 / 07
La bonne méthode pour comparer une assurance habitation
Pour comparer une assurance habitation, partez du logement réel et non du tarif affiché. Le contrat doit couvrir le statut d’occupation, la surface, le nombre de pièces, la valeur du mobilier, les dépendances, les équipements particuliers et les risques que vous voulez vraiment transférer à l’assureur. Le prix vient ensuite.
C’est le premier tri qui évite les mauvaises surprises. Un locataire d’un studio meublé, un propriétaire occupant en maison avec véranda et une personne qui loue une résidence secondaire ne cherchent pas la même chose. Dans chaque cas, la garantie utile n’est pas celle qui remplit le plus de cases, mais celle qui colle au risque le plus probable et au coût que vous ne voulez pas supporter seul.
Le tarif seul ne tranche jamais : il sert surtout à départager deux protections déjà comparées sur les mêmes bases déclarées.
Les critères à comparer avant le prix
Un devis habitation doit être lu comme une fiche de protection, pas comme une simple ligne de dépense.
Franchise
Combien reste à votre charge après un sinistre courant ?
Impact décision : Une cotisation basse avec 400 € de franchise peut coûter cher sur un petit dégât des eaux.
Plafonds
Quel montant maximal est prévu pour mobilier, vol, bijoux, matériel pro ou dépendances ?
Impact décision : Un plafond trop bas rend le contrat confortable en apparence seulement.
Exclusions
Quels cas ne sont pas couverts ou nécessitent une option ?
Impact décision : Cave, véranda, jardin, piscine, télétravail ou objets nomades peuvent sortir du contrat standard.
Assistance
Qui intervient et dans quels délais si vous ne pouvez plus rester dans le logement ?
Impact décision : Relogement, serrurier, gardiennage ou recherche de fuite changent beaucoup l’expérience après sinistre.
Demandez toujours les conditions particulières et les conditions générales, même si le comparateur résume déjà l’offre. Le résumé commercial aide à trier, mais il ne suffit pas à comprendre les limites opposables. Une exclusion écrite noir sur blanc pèsera plus qu’une phrase rassurante lue pendant la souscription.
Quand une exclusion concerne votre usage réel du logement, le contrat n’est plus comparable aux autres offres étudiées ce jour-là.
02 / 07
Prix bas ou vraie protection : où regarder le coût caché
Le prix annuel reste important, surtout quand le budget logement est serré. Mais il doit être ramené à ce que le contrat vous évite de payer après un sinistre. Une économie de 55 € par an perd son intérêt si le contrat retire la garantie vol dont vous avez besoin, augmente fortement la franchise dégât des eaux ou limite le remboursement des biens dans une pièce non déclarée.
Pour comparer proprement, mettez les offres dans le même tableau. Ne laissez pas une case vide. Si un assureur ne répond pas clairement, notez “non précisé” plutôt que de supposer que la garantie existe.
Une case floue doit ralentir la décision, même quand le tarif paraît très compétitif sur le premier écran.
| Point à comparer | Ce qu’il faut lire | Erreur fréquente |
|---|---|---|
| Cotisation annuelle | Prix TTC, frais inclus, date de révision | Comparer un tarif promotionnel avec un tarif normal |
| Franchise | Montant par garantie : eau, vol, bris de glace, responsabilité civile | Regarder seulement la franchise “générale” |
| Mobilier | Capital assuré, vétusté, valeur à neuf ou valeur d’usage | Sous-estimer meubles, électroménager, informatique et vélo |
| Vol et vandalisme | Conditions de serrures, alarme, dépendances, objets de valeur | Découvrir après coup que la cave ou le garage sont exclus |
| Dégâts des eaux | Recherche de fuite, infiltrations, canalisations, relogement | Croire que tout dégât lié à l’eau est automatiquement couvert |
| Responsabilité civile | Vie privée, enfants, animaux, télétravail selon contrat | Oublier un usage professionnel ou une situation familiale réelle |
Un contrat bien choisi n’est pas forcément le plus cher. C’est celui dont les limites sont acceptables pour vous. Si vous avez peu de mobilier et aucun objet de valeur, une formule simple peut suffire. Si vous avez une maison, une dépendance, un vélo coûteux, du matériel informatique ou des travaux récents, le contrat minimal mérite une lecture beaucoup plus stricte.
Faites aussi attention à la façon dont le devis a été rempli. Un contrat peut paraître avantageux parce que la surface a été sous-déclarée, parce qu’une pièce n’a pas été comptée ou parce que la dépendance est sortie du périmètre. Cette économie n’en est pas une : au sinistre, l’assureur vérifie les informations déclarées. La bonne comparaison se fait donc à données identiques.
- Reprenez le même nombre de pièces, le même statut d’occupation, le même capital mobilier et les mêmes options dans chaque devis.
- Si un conseiller vous propose de “simplifier” une déclaration pour faire baisser le devis, refusez clairement et demandez une correction écrite.
- Gardez une logique simple : la comparaison doit protéger votre dossier futur, pas seulement alléger la première cotisation affichée pendant quelques mois.
Si vous hésitez entre deux offres proches, demandez un exemple concret : “que se passe-t-il pour un dégât des eaux de 1 800 € avec recherche de fuite ?” ou “que remboursez-vous si un vélo est volé dans le local commun ?” La réponse rend souvent le contrat plus lisible que dix lignes de garanties.
03 / 07
Changer avec la loi Hamon sans trou de couverture
Après la première année d’un contrat habitation, la résiliation est en général beaucoup plus souple. La règle pratique à retenir : vous ne devez pas lancer la résiliation avant d’avoir choisi un nouveau contrat dont la date d’effet est claire. Pour un logement où l’assurance est obligatoire, notamment la location, la continuité de couverture est le vrai sujet.
Service-Public rappelle que le locataire doit assurer le logement contre les risques locatifs. Le bailleur peut demander une attestation, et l’absence d’assurance peut devenir un problème sérieux. Si vous êtes locataire, souscrivez d’abord le nouveau contrat : c’est le nouvel assureur qui doit envoyer la demande de résiliation à l’ancien. Après la première année, la résiliation prend effet un mois après réception de cette demande par l’ancien assureur ; la part de cotisation correspondant à la période restante doit être remboursée.
Dans les faits, ne vous contentez pas d’un bouton “je résilie”. Vérifiez la date d’effet du nouveau contrat, l’attestation, les garanties souscrites et la confirmation de résiliation. Un changement réussi est un changement où vous savez quel assureur couvre le logement à chaque date.
Ne laissez jamais une date implicite décider à votre place : elle doit être écrite, comprise et cohérente avec l’attestation.
La checklist avant de quitter l’ancien contrat
Ces vérifications évitent les doubles paiements, les trous de couverture et les échanges inutiles avec le bailleur.
- ✓Comparer au moins deux devis avec les mêmes informations de logement.
- ✓Lire les franchises, plafonds, exclusions et options du nouveau contrat.
- ✓Valider la date d’effet exacte du nouveau contrat.
- ✓Obtenir l’attestation d’assurance avant de considérer le logement couvert.
- ✓Si vous êtes locataire, vérifier que le nouvel assureur a envoyé la demande de résiliation et conserver sa confirmation écrite.
- ✓Conserver la confirmation de résiliation et la dernière quittance.
- ✓Prévenir le bailleur ou l’agence si une nouvelle attestation est demandée.
- ✓Contrôler le prochain prélèvement pour éviter un doublon.
Il existe aussi des cas de changement de situation : déménagement, changement matrimonial, profession, retraite, cessation d’activité ou autre événement modifiant le risque. Là encore, il faut documenter la situation et respecter les délais applicables. Quand le doute porte sur la résiliation elle-même, l’écrit vaut mieux que l’appel téléphonique.
Ce n’est pas une formalité : c’est le point de contrôle qui protège la date de rupture et votre attestation.
04 / 07
Quatre cas concrets pour choisir la bonne formule
Les comparateurs donnent parfois l’impression que l’assurance habitation se choisit en trois curseurs. Sur le terrain, la bonne formule dépend surtout des détails du logement. C’est là que les écarts deviennent visibles.
Le profil prime sur la promesse : une bonne offre pour un studio peut être fragile pour une maison avec dépendance.
Locataire d’un appartement
Le premier enjeu est de satisfaire l’obligation d’assurance et de couvrir correctement les risques locatifs. Mais il faut aussi regarder la responsabilité civile, le vol, le mobilier et les dégâts des eaux. Dans un immeuble, la recherche de fuite, les dommages aux voisins et la gestion avec le syndic peuvent devenir très concrets.
Propriétaire occupant en maison
La maison ajoute souvent dépendance, jardin, clôture, portail, véranda, panneaux solaires, piscine ou poêle. Ces éléments ne sont pas automatiquement couverts de la même manière. Le contrat doit dire clairement ce qui est inclus, ce qui relève d’une option et ce qui reste hors champ.
Deux situations où le détail du logement change tout
La comparaison devient plus fiable quand elle part de votre usage réel du logement.
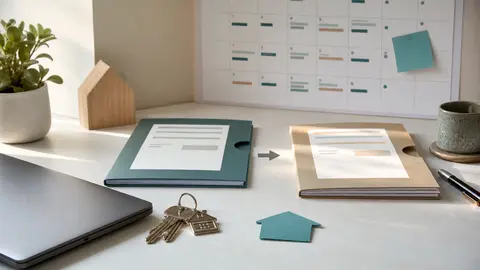
Bascule entre deux contrats
Date d’effet, attestation et confirmation de résiliation doivent s’enchaîner sans vide.
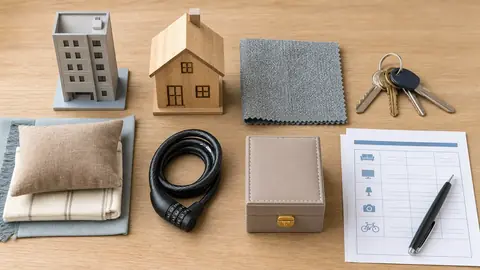
Profil du logement
Appartement, maison, dépendances, objets de valeur et vélo ne créent pas le même besoin de garantie.
Colocation ou résidence secondaire
En colocation, vérifiez qui est assuré : un seul colocataire, tous les occupants, ou chaque personne par son propre contrat. Pour une résidence secondaire, l’absence prolongée peut modifier les conditions de vol, d’assistance ou de dégâts des eaux. La clause d’inhabitation mérite une vraie lecture.
Biens de valeur et télétravail
Bijoux, vélo électrique, ordinateur professionnel, appareil photo, instruments ou mobilier haut de gamme doivent être déclarés correctement. Le télétravail ne transforme pas toujours le logement en local professionnel, mais le matériel utilisé et les responsabilités peuvent nécessiter une précision contractuelle. Un contrat flou sur ce point crée une zone grise inutile.
05 / 07
Les erreurs à éviter au moment de changer
La première erreur consiste à résilier trop vite. Tant que le nouveau contrat n’est pas signé, daté et attesté, l’ancien joue encore un rôle. Même si vous êtes décidé, gardez une logique de relais. Une assurance habitation se remplace, elle ne se “coupe” pas comme un abonnement de streaming.
Le relais doit rester lisible du premier prélèvement au premier sinistre éventuel, même si rien ne se passe ensuite.
- Oublier la date d’effet : un devis accepté ne signifie pas toujours couverture immédiate.
- Déclarer le logement trop vite : surface, pièces, dépendances ou usage peuvent modifier le tarif et l’indemnisation.
- Sous-estimer le mobilier : le capital choisi doit couvrir le remplacement raisonnable, pas seulement quelques meubles visibles.
- Ignorer les exclusions : cave, garage, vol sans effraction, infiltrations ou absence prolongée changent la lecture du contrat.
- Confondre assistance et indemnisation : être aidé en urgence ne veut pas dire être remboursé sur tout.
- Ne pas garder les preuves : attestation, demande de résiliation, confirmation, conditions particulières et échanges importants doivent rester accessibles.
Prenons un cas chiffré : une personne assure 12 000 € de mobilier, mais choisit un contrat qui limite cette garantie à 5 000 €. Si un sinistre détruit 8 000 € de biens couverts, le plafond empêche de recevoir plus de 5 000 € pour ces biens, avant application éventuelle de la franchise et de la vétusté. La cotisation économisée ne compense pas forcément ce plafond d’indemnisation. Les modalités exactes dépendent des conditions du contrat.
Ce type d’écart se voit rarement à la souscription. Il apparaît quand les factures, photos et justificatifs arrivent.
06 / 07
Après le changement, trois contrôles suffisent
Une fois le nouveau contrat en place, faites trois vérifications simples. Elles prennent quelques minutes et évitent de rouvrir le dossier six mois plus tard, au mauvais moment.
- Relisez les conditions particulières : adresse, surface, pièces, statut d’occupation, dépendances, options et capital mobilier.
- Vérifiez les prélèvements : l’ancien assureur ne doit plus prélever après la date de résiliation effective, sauf régularisation expliquée.
- Rangez les preuves : attestation, contrat, échéancier, confirmation de résiliation et échanges avec le nouvel assureur.
Je conseille de créer un petit dossier numérique avec le contrat, l’attestation, la dernière quittance de l’ancien assureur et la preuve de résiliation. Le jour où un bailleur, une agence ou un gestionnaire de sinistre demande un document, vous ne dépendez pas d’un espace client qui a changé ou d’un courriel introuvable. La preuve disponible fait gagner du temps, surtout quand le logement est loué ou qu’un sinistre survient juste après la bascule.
Ce rangement permet aussi de vérifier la cohérence des dates. Si le nouveau contrat commence le 12 septembre et que l’ancien cesse le 10, il faut réagir. Si les deux contrats se chevauchent quelques jours, demandez si une régularisation est prévue. Dans les deux cas, laissez une trace écrite de la réponse.
Si quelque chose ne colle pas, signalez-le vite par écrit. Une erreur d’adresse, de date ou de statut se corrige plus facilement au démarrage du contrat qu’après un sinistre. Le contrat propre, c’est celui que vous pouvez retrouver et comprendre quand l’urgence arrive.
Gardez enfin en tête qu’un changement d’assurance n’est pas irréversible, mais qu’il devient pénible si les bases sont mal posées. Une déclaration approximative, une option oubliée ou une attestation non transmise au bailleur créent plus de travail que la comparaison initiale. Mieux vaut passer quinze minutes de plus avant signature que deux semaines à corriger un dossier déjà actif.
07 / 07
Le bon contrat est celui que vous savez défendre
Comparer puis changer d’assurance habitation n’est pas une chasse au prix le plus bas. C’est une décision de protection : combien vous payez, certes, mais surtout ce qui est couvert, ce qui reste à votre charge et comment la transition est organisée.
La règle tient en une phrase : ne signez pas un contrat que vous ne pouvez pas expliquer en cinq lignes.
Un bon changement laisse trois traces nettes : un contrat mieux adapté, une date d’effet claire et une preuve de résiliation de l’ancien contrat. Le reste est secondaire.
Textes utiles pour vérifier les règles de résiliation
La fiche Service-Public détaille la procédure après la première année et le rôle du nouvel assureur pour un locataire. Les garanties exactes restent celles de votre contrat.
-
Service-Public
Vérifier les règles pratiques de résiliation, dont la résiliation après la première année et le rôle du nouvel assureur.
Consulter