La protection juridique en assurance habitation peut être très utile, mais elle est souvent mal comprise. Elle ne sert pas à indemniser un dégât des eaux, à refaire une toiture ou à payer automatiquement tous les frais d'avocat. Elle sert d'abord à vous aider à défendre vos droits lorsqu'un litige touche votre logement, votre bail, vos travaux, un voisin ou un prestataire.
Le réflexe de Nathalie est simple : ne demandez pas seulement si vous avez la garantie. Demandez dans quel domaine elle intervient, à partir de quel montant, avec quel plafond, après quel délai et sous quelles exclusions. C'est là que la différence se fait entre une option rassurante sur le papier et une vraie aide quand le dossier se tend.
- ✓La protection juridique aide à obtenir conseil, accompagnement amiable et prise en charge de certains frais de procédure, selon le contrat.
- ✓Dans l'habitation, elle sert surtout pour les litiges de voisinage, travaux, bail, dépôt de garantie, artisan ou prestataire lié au logement.
- ✓Elle ne couvre pas tout : litige déjà né, domaine exclu, seuil trop bas, délai de carence ou plafond insuffisant peuvent bloquer le dossier.
- ✓Le réflexe utile consiste à appeler l'assureur avant de mandater un avocat ou un expert, sauf urgence conservatoire évidente.
- ✓Le point décisif n'est pas le prix mensuel, mais le couple plafond, exclusions et liberté de choisir son conseil.
01 / 08
Ce que couvre vraiment la protection juridique habitation
La protection juridique est une garantie d'accompagnement. Elle peut fournir de l information juridique, aider à chercher une solution amiable et prendre en charge certains frais si une procédure devient nécessaire. Service-public.fr la présente justement comme une aide en cas de litige avec un tiers, avec une recherche de solution amiable et, si besoin, des frais liés à une procédure.
Dans une assurance habitation, son périmètre reste lié à la vie du logement : voisinage, travaux, bail, dépôt de garantie ou prestation liée au domicile.
Le point à retenir est moins confortable : tout dépend du contrat, de ses seuils et de ses exclusions.
Une garantie incluse dans une multirisque habitation peut être plus étroite qu'un contrat autonome.
Elle peut ne couvrir que les litiges liés au logement assuré, avec des plafonds plus bas ou des domaines exclus. À l'inverse, une formule séparée peut couvrir plus largement la vie privée, mais coûter plus cher et demander une vraie comparaison des domaines garantis.
Il faut aussi distinguer la protection juridique de la défense-recours. Dans beaucoup de contrats, la défense-recours intervient après un sinistre garanti, par exemple pour défendre l'assuré si sa responsabilité est recherchée ou exercer un recours contre un responsable. La protection juridique vise plus largement des litiges de la vie courante ou du logement, mais seulement dans les domaines prévus. Mélanger les deux crée de mauvaises attentes.
Ce que la protection juridique fait, et ce qu elle ne fait pas
La confusion vient souvent du mot protection. La garantie accompagne un litige, mais elle ne transforme pas automatiquement toute réclamation en indemnisation.
Information juridique
Oui, selon contrat
Le service peut expliquer vos démarches et les recours possibles.
Recherche amiable
Souvent prioritaire
L'assureur cherche généralement une solution avant d'envisager une procédure.
Frais d'avocat ou d'expert
Dans les limites prévues
Plafonds, barèmes et seuils d'intervention doivent être lus avant le litige.
Litige déjà connu
Souvent exclu
Souscrire après le problème ne suffit normalement pas à le faire couvrir.
02 / 08
Les situations où elle peut réellement servir
Les litiges habitation mélangent souvent argent, preuves et relations de proximité.
Un voisin bruyant, un artisan qui ne termine pas un chantier ou un bailleur qui retient un dépôt de garantie ne relèvent pas seulement d'un désaccord verbal. Il faut écrire, documenter, relancer et parfois engager un recours.
La garantie peut alors aider à remettre le dossier dans le bon ordre. Dans les bons cas, le service juridique vous indique quoi réclamer, comment formuler votre demande, quelles pièces joindre, dans quel ordre agir et quand passer à l'étape suivante. Ce travail paraît presque administratif, pourtant il change la suite du litige : une demande claire, datée et documentée obtient plus facilement une réponse qu'une série de messages épars, même quand l'agacement est parfaitement légitime.
- Travaux mal exécutés : malfaçon, chantier abandonné, devis non respecté, acompte bloqué.
- Voisinage : trouble sonore, empiètement, arbre, haie, clôture, dégâts répétés.
- Location : dépôt de garantie, charges, réparations, état des lieux, congé contesté.
- Prestataire logement : serrurier, plombier, cuisiniste, déménageur ou entreprise de nettoyage.
- Responsabilité contestée : un tiers vous reproche un dommage ou refuse d'assumer le sien.
La protection juridique est beaucoup moins convaincante si le litige est minime, si vous n'avez aucune preuve, si le domaine est exclu ou si la garantie impose un seuil d'intervention supérieur au montant en jeu.
Le profil du lecteur change beaucoup la réponse. Un locataire cherchera surtout une aide pour un dépôt de garantie, des réparations ou un conflit avec le bailleur. Un propriétaire occupant pensera davantage aux voisins, aux travaux et aux prestataires. Un propriétaire bailleur devra vérifier explicitement que les litiges locatifs sont couverts, car cette partie peut relever d'une extension ou d'un contrat différent.
03 / 08
Le bon moment pour appeler l'assureur
Appelez tôt, avant que le dossier ne coûte déjà de l'argent : pas forcément au premier agacement, mais avant de payer un avocat, de commander une expertise ou d'envoyer une mise en demeure agressive.
C'est le conseil le plus important, et c'est aussi celui qui évite le plus de déceptions. Beaucoup d'assurés appellent après avoir engagé des frais, puis découvrent que l'assureur voulait valider la stratégie, vérifier le domaine couvert ou orienter d'abord vers une phase amiable. Le contrat peut prévoir un accord préalable avant certaines dépenses. L'ignorer peut compliquer la prise en charge, même lorsque le litige lui-même semble parfaitement légitime.
Lors du premier contact, ne racontez pas seulement l'histoire. Donnez une chronologie. Date du problème, personnes impliquées, montants, démarches déjà faites, pièces disponibles, urgence éventuelle. Un gestionnaire ou un juriste travaille mieux avec un dossier ordonné qu avec une colère légitime mais floue.
Si une action est urgente pour préserver vos droits, notez tout : date, raison de l'urgence, personne contactée, pièces envoyées. Le sujet n'est pas de renoncer à agir. Le sujet est de garder une trace défendable.
Demandez aussi un écrit après l'appel. Un simple récapitulatif par mail, avec le numéro de dossier et les prochaines étapes, évite beaucoup d ambiguïtés. Dans un litige habitation, la mémoire devient vite sélective : le voisin se souvient autrement, l artisan conteste la chronologie, le bailleur répond partiellement. Votre meilleur allié reste une suite de preuves datées.
04 / 08
Les clauses qui changent tout
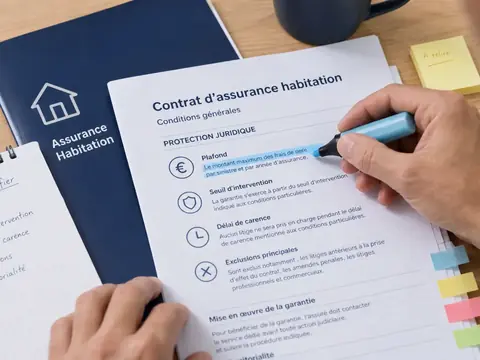
Dans les anciens dossiers de sinistres habitation, Nathalie voyait souvent la même déception : l'assuré avait bien une protection juridique, mais pas pour ce litige précis, pas à ce montant, ou pas encore active. Le mot garantie rassure. Les clauses décident.
Les clauses à lire avant de compter sur la garantie
Dans les dossiers que Nathalie voyait arriver trop tard, le blocage venait rarement du mot protection juridique. Il venait de la petite ligne à côté.
Domaine couvert
Le litige logement visé entre-t-il bien dans le champ habitation, travaux, voisinage ou bail ?
Impact décision : Un bon plafond ne sert à rien si le domaine est exclu.
Seuil d'intervention
Le contrat impose-t-il un montant minimal de litige avant d intervenir ?
Impact décision : Un petit conflit peut rester à votre charge.
Plafond par litige
Quel est le maximum pris en charge pour avocat, expert et procédure ?
Impact décision : Le reste peut revenir à l'assuré.
Délai de carence
La garantie est-elle active immédiatement ou après un délai ?
Impact décision : Un litige trop proche de la souscription peut être refusé.
Libre choix
Le contrat rappelle-t-il votre liberté de choisir l'avocat quand il en faut un ?
Impact décision : Le Code des assurances protège ce point.
Accord préalable
Faut-il prévenir l'assureur avant de lancer des frais ?
Impact décision : Une dépense engagée seule peut être discutée ensuite.
Le plafond par litige est central. Un plafond global flatteur peut cacher des sous-plafonds plus serrés.
Un contrat peut couvrir des honoraires, une expertise ou une procédure, mais seulement dans une limite fixée. Regardez aussi le barème par type d'intervention : consultation, mise en demeure, référé, expertise, première instance, appel.
Le délai de carence mérite le même sérieux. Si le contrat prévoit quelques mois avant que certains litiges soient couverts, souscrire quand le conflit existe déjà ne règle pas le problème. Ce point protège l'assureur contre les souscriptions opportunistes, mais il surprend souvent les assurés.
Les exclusions doivent être lues comme une liste de situations interdites, pas comme une formalité. Certains contrats écartent les litiges professionnels, les travaux dépassant un montant, les conflits entre membres du foyer, les amendes, les impôts, les litiges de construction lourde ou les dossiers déjà connus. Une seule exclusion bien placée peut faire tomber toute l'utilité de la garantie.
Regardez enfin la territorialité. Elle paraît secondaire jusqu'au jour où le conflit sort du cadre prévu.
05 / 08
Avocat, expert, médiation : qui choisit quoi ?
Quand un avocat devient nécessaire, le Code des assurances prévoit le libre choix de l'avocat par l'assuré dans les circonstances prévues. C'est un point important, car certains lecteurs pensent que l'assureur impose toujours son réseau. En pratique, le contrat peut proposer des contacts ou encadrer les remboursements, mais le principe du libre choix existe.
Le même raisonnement vaut pour la stratégie. L'assureur peut privilégier l'amiable, demander des pièces, contester l'opportunité d'une action ou discuter le montant des frais. Cela ne veut pas dire qu'il commande toute votre défense. Cela signifie que la garantie a ses règles, et que la prise en charge dépend du respect de ces règles contractuelles, parfois plus strictes que ce que l'on imagine au moment de souscrire.
En cas de désaccord avec l'assureur sur les mesures à prendre, le Code des assurances prévoit aussi un mécanisme d'appréciation par une tierce personne. C'est rarement le premier réflexe du lecteur, mais c'est utile à connaître lorsque l'assureur estime qu'une action n'est pas opportune et que vous n'êtes pas d'accord. Dans un dossier tendu, cette possibilité évite de résumer la situation à un simple refus : elle oblige chacun à formuler la stratégie, le coût attendu et les chances raisonnables de succès.
Ce désaccord peut porter sur plusieurs points : faut-il assigner, accepter une proposition amiable, payer une expertise, poursuivre après une première réponse négative ? L'assureur regarde la chance de succès et le coût. Vous regardez souvent l injustice ressentie. Les deux lectures ne coïncident pas toujours, d où l intérêt de demander une motivation écrite.
Deux moments où la garantie change vraiment la suite
La protection juridique n'est pas seulement utile au tribunal. Elle peut surtout remettre de l ordre dans le dossier avant que le conflit ne s'envenime.
Avant la mise en demeure
Un juriste peut aider à formuler une demande claire, avec les pièces utiles et le bon destinataire.
Avant la procédure
Si l'amiable échoue, l'assureur peut encadrer les frais et vérifier les conditions de prise en charge.
06 / 08
Combien ça vaut vraiment dans une assurance habitation ?
Évitez les promesses chiffrées trop propres : le prix, les plafonds et les domaines couverts varient fortement selon les assureurs et les formules. Une option peu chère peut suffire pour du conseil et de petits litiges, mais être faible si vous comptez sur elle pour un gros contentieux travaux.
Le bon calcul est concret : plafond maximal, seuil minimal, litiges habitation couverts, frais restant à votre charge et procédure à respecter avant d'engager un avocat ou un expert.
Si vous êtes propriétaire bailleur, si vous faites souvent réaliser des travaux, si vous vivez en copropriété tendue ou si vous avez déjà eu des conflits de voisinage, la garantie mérite une vraie lecture. Si vous êtes locataire avec peu d enjeux financiers, elle peut rester utile, mais ce n'est pas forcément l'option prioritaire.
Pour comparer deux contrats, évitez donc le réflexe du prix mensuel. Une garantie à quelques euros peut être correcte si elle couvre les litiges qui vous concernent et si les plafonds sont cohérents. Une garantie plus chère peut être décevante si elle multiplie les exclusions, limite certains actes ou impose des seuils trop hauts pour vos litiges probables.
| Profil | À vérifier en priorité | Pourquoi c'est important |
|---|---|---|
| Locataire | Dépôt de garantie, réparations, bailleur, état des lieux | Les litiges sont souvent d'un montant limité mais très documentaires. |
| Propriétaire occupant | Voisinage, travaux, prestataires, copropriété | Les coûts peuvent monter vite avec une expertise ou un avocat. |
| Propriétaire bailleur | Litiges locatifs, impayés, dégradations, congé | La couverture bailleur peut être exclue d'une formule habitation classique. |
| Copropriétaire | Syndic, parties communes, voisinage, assemblée générale | Le domaine copropriété est parfois encadré plus strictement. |
07 / 08
Mode d'emploi pour activer la garantie sans se tirer une balle dans le pied
Le meilleur dossier est celui qui permet à l'assureur de comprendre vite. Pas besoin d'écrire un roman. Il faut un problème, une date, des preuves, un montant et une demande.
Avant d activer la protection juridique
Préparez ces éléments avant le premier appel. Vous éviterez les réponses vagues et les oublis qui ralentissent le dossier.
- ✓Le contrat habitation et les conditions générales de la garantie.
- ✓La date exacte du premier désaccord ou du dommage constaté.
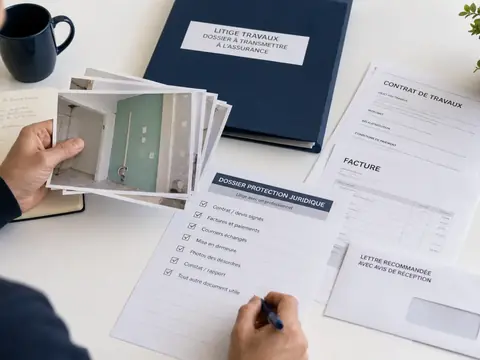
- ✓Les courriers, mails, devis, factures, photos et relances déjà envoyées.
- ✓Le montant estimé du litige et les sommes déjà payées.
- ✓Le nom des parties concernées et leur rôle dans le conflit.
- ✓La question précise que vous voulez poser au service juridique.
Ensuite, demandez explicitement trois réponses : le litige entre-t-il dans le domaine couvert ? Les frais envisagés sont-ils soumis à accord préalable ? Quel plafond et quel barème s appliqueraient si le dossier allait plus loin ? Ces questions évitent les malentendus.
Ne cachez pas une date gênante : si le litige a commencé avant la souscription, dites-le. Si vous avez déjà mandaté quelqu'un, dites-le aussi. Un dossier incomplet peut tenir quelques jours, rarement jusqu'à la phase où il faut payer.
Une bonne déclaration tient en six lignes : qui s'oppose à vous, depuis quand, sur quoi, pour quel montant, avec quelles preuves et quelle issue vous recherchez.
08 / 08
Faut-il prendre l'option ?
La protection juridique habitation vaut le coup si elle correspond à vos risques réels. Pour un propriétaire qui loue, un foyer qui lance des travaux ou une personne exposée à des conflits de voisinage, elle peut éviter de rester seul face à un dossier technique. Pour un profil très peu exposé, elle se juge surtout sur son prix et sa largeur de couverture.
La recommandation de Nathalie est directe : ne cochez pas l'option pour dormir tranquille. Cochez-la seulement après avoir lu les domaines couverts, le seuil d'intervention, le plafond, les exclusions, le délai de carence et les règles d'accord préalable. Ce sont ces lignes qui décideront si la garantie vous aide vraiment.
Textes et repères vérifiés
Sujet sensible : les limites exactes restent contractuelles, mais ces sources cadrent les principes à connaître.
-
Service-public.fr Fiche pratique
Définition générale, aide amiable et frais pouvant être pris en charge.
Consulter -
ABE Info Service Autorité publique
Vigilance sur les domaines d'intervention et les limites contractuelles.
Consulter -
Légifrance - Code des assurances L127-1 Texte légal
Définition légale de l opération d assurance de protection juridique.
Consulter -
Légifrance - Code des assurances L127-3 Texte légal
Libre choix de l'avocat ou de la personne qualifiée pour défendre l'assuré.
Consulter