Pour trouver une assurance moto moins chère, il ne suffit pas de trier les devis par prix croissant. Le contrat le plus bas peut cacher une franchise lourde, une protection du conducteur trop faible, une exclusion vol gênante ou une assistance inutilisable le jour où la moto ne démarre plus loin de chez vous. C’est là que les économies rapides deviennent difficiles à défendre.
Le bon objectif est plus précis : payer le moins possible pour un niveau de risque que vous acceptez vraiment. Cela commence par le minimum légal, puis par les garanties qui évitent une dépense impossible à absorber après une chute, un vol ou un accident responsable. Ce cadrage donne un prix cible, mais aussi une limite à ne pas franchir quand le devis devient trop pauvre.
- ✓La responsabilité civile est le minimum légal pour circuler avec une moto ou un scooter.
- ✓Le devis le moins cher doit toujours être lu avec ses franchises, ses plafonds et ses exclusions.
- ✓La protection du conducteur est souvent le point décisif : elle concerne vos propres blessures, pas celles des tiers.
- ✓Pour une moto ancienne ou peu cotée, un tiers étendu bien choisi peut être plus cohérent qu’un tous risques.
- ✓Comparer sérieusement signifie demander plusieurs devis avec les mêmes garanties, le même usage, le même stationnement et les mêmes franchises.
La phrase importante est donc simple : moins cher, oui, mais pas fragile. Une économie de quelques euros par mois perd son intérêt si elle vous laisse seul face à plusieurs centaines d’euros de franchise ou à une indemnisation insuffisante. Le prix doit venir après le scénario d’usage, pas avant. C’est encore plus vrai si la moto sert à travailler ou remplace une voiture au quotidien, car l’immobilisation devient alors un problème pratique immédiat.
Dans la pratique, un jeune conducteur, une moto sportive, un stationnement dans la rue et un usage quotidien ne se traitent pas comme une petite cylindrée garée dans un garage et utilisée le week-end. Le contrat économique doit rester adapté à votre profil réel. Deux motards peuvent donc choisir deux formules très différentes tout en ayant tous les deux raison.
Cette approche évite aussi une confusion fréquente : chercher une assurance “pas chère” ne veut pas dire accepter n’importe quelle protection. Un bon contrat économique garde les garanties qui changent vraiment l’après-sinistre et coupe ce qui relève du confort secondaire, du doublon ou de l’option mal adaptée. Le tri doit donc se faire ligne par ligne, avec une logique de risque plutôt qu’une logique de promotion immédiate, surtout quand plusieurs devis utilisent des noms de formules proches.
Le prix seul ne raconte jamais tout, surtout quand le reste à charge peut dépasser plusieurs mois de prime.
01 / 08
Commencer par le minimum légal, puis mesurer le vrai risque
Une moto doit être assurée au moins en responsabilité civile. Cette garantie couvre les dommages que vous pourriez causer à autrui. C’est le socle légal, mais ce n’est pas une protection complète pour vous, votre machine ou vos équipements. Rouler sans assurance expose à des sanctions, notamment une amende qui peut être lourde, et ne règle évidemment aucun problème d’indemnisation après un accident personnel. Le minimum légal ne doit donc pas être confondu avec le minimum prudent.
Le tiers simple est donc le point de départ, pas forcément le bon point d’arrivée. Il peut convenir à une moto de faible valeur, utilisée rarement, avec un conducteur capable d’assumer seul la réparation ou le remplacement. Il devient beaucoup plus risqué si la moto est récente, financée à crédit, garée dehors ou indispensable pour travailler. Dans ce cas, l’économie annuelle doit être comparée à la perte maximale que vous accepteriez vraiment.
La vraie question n’est pas : “quel contrat est le moins cher ?” C’est : “quel sinistre me mettrait en difficulté ?” Si la réponse est un accident corporel, le vol, une panne loin de chez vous ou une grosse franchise, le devis doit être relu à partir de ces points. Cette lecture évite de sacrifier précisément la garantie qui vous aurait protégé.
Un conducteur très prudent peut quand même tomber seul sur une chaussée glissante. Une moto peu utilisée peut être volée devant le domicile. Un scooter bon marché peut devenir indispensable si c’est votre moyen de transport principal. Le risque à assurer n’est donc pas seulement statistique : il dépend de votre dépendance réelle au véhicule, de votre épargne disponible et de votre capacité à attendre une indemnisation.
Les trois risques à chiffrer avant le prix
Un devis bas devient lisible quand vous savez ce que vous acceptez de garder à votre charge.
Corps
Quelle indemnisation si vous êtes blessé seul ?
Impact décision : La protection du conducteur peut compter davantage que l’écart de prix annuel.
Moto
Pouvez-vous remplacer la moto sans indemnisation ?
Impact décision : Plus la valeur reste élevée, plus le tiers simple devient fragile.
Vol
Où dort la moto et comment est-elle sécurisée ?
Impact décision : Stationnement, antivol et zone géographique changent le tarif et la pertinence des garanties.
Franchise
Quelle somme pouvez-vous payer immédiatement ?
Impact décision : Une prime basse avec franchise élevée n’est pas toujours une économie réelle.
02 / 08
Comparer les formules moto sans se faire piéger par le prix
Ne comparez jamais deux formules dont les risques couverts ne sont pas identiques, même si elles portent un nom proche.
Les assureurs présentent souvent trois grandes familles : tiers, tiers étendu et tous risques. Le nom varie selon les contrats, mais la logique reste la même. Plus la formule couvre votre moto, le vol, l’incendie, les dommages et parfois vos équipements, plus la prime augmente. Cette hausse n’est pas forcément mauvaise si elle protège une perte que vous ne pourriez pas financer seul rapidement.
Le tiers simple vise surtout le respect de l’obligation d’assurance. Il peut être rationnel pour une moto très ancienne, peu utilisée et peu coûteuse à remplacer. Le tiers étendu ajoute souvent le vol, l’incendie ou des événements définis. Le tous risques protège davantage la moto, y compris dans des situations où vous êtes responsable ou seul impliqué, selon les limites du contrat. La bonne formule dépend donc de la valeur restante et de votre tolérance à la perte financière.
Le piège consiste à comparer un tiers simple très dépouillé avec un tous risques plus complet. Ce n’est pas une comparaison, c’est un changement de niveau de protection. Pour savoir si une assurance moto est vraiment moins chère, il faut aligner les garanties, les franchises, l’assistance, les plafonds et les exclusions. Une baisse de prime obtenue en retirant la garantie vol n’a pas le même sens qu’une remise commerciale sur une protection équivalente.
| Formule | Quand elle peut être cohérente | Point à vérifier |
|---|---|---|
| Tiers simple | Moto ancienne, faible valeur, usage occasionnel | Protection du conducteur et assistance souvent limitées |
| Tiers étendu | Moto de valeur modérée, risque vol ou incendie | Conditions d’antivol, franchise vol, exclusions de stationnement |
| Tous risques | Moto récente, crédit, usage fréquent, budget réparation élevé | Franchise dommages, vétusté, valeur d’indemnisation |
Une bonne méthode consiste à demander d’abord un devis de référence, puis à retirer ou ajouter une garantie à la fois. Vous voyez alors ce qui fait réellement bouger la prime. Parfois, l’assistance 0 km coûte peu et apporte beaucoup. À l’inverse, certaines options deviennent chères si elles couvrent un risque que vous n’avez presque jamais. Ce test évite de supprimer une protection utile pour économiser une somme marginale chaque mois.
Gardez aussi en tête la valeur d’indemnisation. Deux contrats peuvent annoncer une couverture dommages, mais ne pas calculer le remboursement de la même manière. Valeur d’achat, valeur à dire d’expert, vétusté, accessoires ajoutés, délai après achat : ces détails font la différence entre une prime intéressante et une mauvaise surprise après accident. Un remboursement mal compris peut effacer plusieurs années d’économies.
Le devis doit donc être lu comme un scénario de remboursement, pas comme une simple facture annuelle isolée.
- Notez la prime annuelle, pas seulement la mensualité.
- Ajoutez la franchise maximale que vous pourriez payer après un sinistre.
- Vérifiez la protection du conducteur, séparément de la responsabilité civile.
- Comparez les conditions vol, assistance et équipements sur une même ligne.
- Gardez le devis PDF ou la fiche de garanties avant de changer de contrat.
03 / 08
Les garanties à garder avant de chercher la prime minimale
La garantie à conserver est celle qui couvre le sinistre que vous ne pourriez pas absorber seul avec votre épargne disponible.
La garantie la plus sous-estimée est souvent la protection du conducteur. La responsabilité civile protège les autres. Elle ne suffit pas forcément à vous indemniser correctement si vous vous blessez seul, sans tiers responsable. Pour un motard, cette différence mérite une vraie lecture du plafond, des seuils d’intervention et des exclusions. C’est un point où l’économie ne doit jamais être automatique.
L’assistance mérite aussi d’être lue dans le détail. Une assistance à 50 km n’a pas la même valeur qu’une assistance 0 km si vous utilisez la moto pour aller travailler. Regardez la prise en charge du remorquage, du rapatriement, du prêt de véhicule et des pannes près du domicile. Pour un véhicule quotidien, une assistance trop limitée peut faire perdre une journée entière pour une panne mineure.
La garantie vol dépend rarement d’un simple oui ou non. Le contrat peut exiger un antivol homologué, un stationnement déclaré, une déclaration rapide, des clés remises, une facture d’antivol ou une franchise spécifique. Si votre moto dort dehors, c’est un point prioritaire. Lisez aussi ce qui se passe si le vol survient ailleurs que sur le lieu de stationnement déclaré.
Les équipements peuvent aussi peser. Casque, blouson, gants, airbag, top-case ou accessoires ajoutés ne sont pas toujours couverts au même niveau. Un contrat économique peut rester bon, mais seulement si vous savez ce qui est inclus et ce qui reste à votre charge. Pour un équipement récent ou coûteux, un petit plafond peut être insuffisant.
Pour les blessures, regardez particulièrement les seuils d’invalidité et les plafonds. Une garantie affichée comme présente peut intervenir seulement au-delà d’un certain niveau d’atteinte, ou indemniser faiblement les situations intermédiaires. Ce n’est pas le détail le plus agréable à lire, mais c’est souvent celui qui justifie de payer quelques euros de plus pour un meilleur socle.
Pour le vol, lisez les conditions de preuve. Certains contrats demandent un antivol précis, une effraction caractérisée, un dépôt de plainte rapide ou des justificatifs d’achat. Si vous ne pouvez pas respecter ces conditions au quotidien, la garantie paraît rassurante mais devient fragile.
Un exemple parlant : une garantie vol moins chère peut imposer un antivol homologué, un garage déclaré et une franchise élevée. Si vous stationnez parfois dehors, ou si vous n’avez pas conservé la facture de l’antivol, le contrat devient moins confortable qu’il n’en avait l’air. Le bon devis doit donc être compatible avec vos habitudes réelles, pas seulement avec la situation idéale indiquée au formulaire.
Les lignes du devis à lire avant de signer
Elles expliquent souvent pourquoi un contrat paraît beaucoup moins cher qu’un autre.
Franchise
Montant restant à votre charge après un sinistre. Elle peut varier selon vol, dommages ou bris.
Plafond
Montant maximal d’indemnisation, notamment pour conducteur, équipements ou accessoires.
Exclusion
Situation non couverte : stationnement, prêt du guidon, usage professionnel, circuit ou absence d’antivol.
04 / 08
Ce qui fait vraiment baisser le prix d’une assurance moto
Les meilleurs leviers sont ceux qui réduisent le risque sans fausser votre déclaration ni fragiliser l’indemnisation future du contrat.
Le tarif dépend d’abord de votre profil : âge, ancienneté de permis, antécédents, bonus-malus, lieu de résidence, usage déclaré. Vous ne pouvez pas tout changer, mais vous pouvez éviter les incohérences. Un usage “trajet travail” déclaré comme loisir peut poser problème. Une adresse ou un stationnement mal renseigné peut fausser le devis. À long terme, la régularité du profil compte autant que la négociation initiale du tarif, parce qu’un dossier stable devient plus simple à défendre.
La moto compte autant que le conducteur. Une cylindrée puissante, un modèle recherché au vol ou une machine coûteuse à réparer entraîne souvent une prime plus haute. À budget serré, choisir une moto raisonnable peut faire baisser l’assurance plus efficacement que négocier quelques euros après coup. Le coût d’assurance doit donc entrer dans le choix du véhicule, pas seulement dans la recherche du contrat.
Le stationnement est un levier concret. Garage fermé, parking privé, antivol sérieux, gravage ou traceur peuvent améliorer le dossier selon les assureurs. Il ne faut pas promettre un garage si la moto dort dehors, mais il faut valoriser les protections réelles. Un assureur peut aussi demander des conditions précises pour accepter ou indemniser le vol.
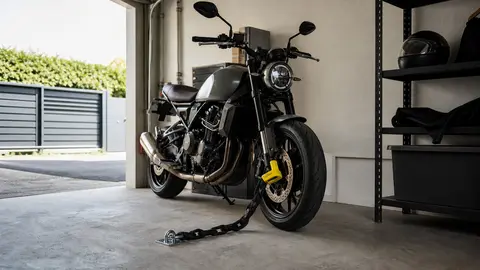
Le stationnement change le risque perçu
Une moto garée dans un espace fermé, avec antivol adapté, ne présente pas le même profil qu’une moto laissée chaque nuit dans la rue. Déclarez la situation réelle et gardez les justificatifs utiles.
Vous pouvez aussi jouer sur la franchise, mais avec prudence. Augmenter la franchise réduit parfois la prime. Cela n’a de sens que si vous pouvez payer cette somme sans vous mettre en difficulté. Une franchise très haute peut transformer une petite chute en facture douloureuse. Avant d’accepter, mettez le montant de côté mentalement : si vous ne pourriez pas le régler demain, la franchise est probablement trop ambitieuse pour votre budget.
Le paiement annuel est parfois moins cher que le paiement mensuel, selon les frais appliqués. Regrouper plusieurs contrats peut aussi donner une remise, mais ce n’est pas toujours le meilleur choix. Un assureur généraliste peut être compétitif sur l’habitation et moins bon sur la moto. Il faut comparer contrat par contrat.
Un autre levier consiste à ajuster le kilométrage déclaré. Si vous roulez réellement peu, une formule adaptée aux petits rouleurs peut réduire la prime. Mais l’estimation doit rester honnête. Déclarer un usage trop faible pour payer moins crée un risque inutile si les habitudes changent ou si un sinistre révèle un usage quotidien.
La bonne économie reste celle que vous pouvez expliquer clairement à l’assureur, documents et usage réel à l’appui.
Pour un jeune conducteur, le prix peut rester élevé malgré tous les bons réflexes. Dans ce cas, l’objectif n’est pas de forcer une prime artificiellement basse, mais de construire un historique propre : moto raisonnable, stationnement sérieux, garanties lisibles, absence de déclaration approximative. Après quelques années sans sinistre, le bonus-malus et l’expérience deviennent souvent de meilleurs leviers que la négociation immédiate.
05 / 08
La méthode de comparaison qui évite les faux bons plans
Une comparaison fiable commence avant le premier formulaire, avec des informations identiques pour chaque assureur interrogé en ligne.
Pour comparer proprement, préparez les informations avant de lancer les devis : permis, date d’obtention, bonus-malus, sinistres, usage, kilométrage annuel, stationnement, modèle exact, valeur approximative, antivols, accessoires et conducteur secondaire. Plus les données sont stables, plus les devis sont comparables. Vous évitez aussi les écarts artificiels créés par un usage, une franchise ou un conducteur déclaré différemment.
Demandez au moins trois propositions : un assureur direct, un comparateur et, si votre profil est particulier, un acteur plus spécialisé. Le but n’est pas de multiplier les formulaires à l’infini, mais d’obtenir une fourchette réaliste. Si un devis est très inférieur aux autres, il faut comprendre pourquoi. L’écart vient parfois d’une garantie absente, d’une franchise différente ou d’une hypothèse d’usage mal reprise, pas d’une meilleure affaire réelle.
Ensuite, comparez à garanties égales. Même formule, même franchise, même assistance, même protection conducteur, mêmes conditions vol. Tant que ces lignes ne sont pas alignées, l’écart de prime ne dit pas grand-chose. Un prix bas peut simplement refléter une garantie retirée. C’est la raison pour laquelle un tableau personnel, même simple, vaut mieux qu’une comparaison faite de mémoire ou depuis plusieurs onglets ouverts.
Ne vous arrêtez pas au premier écran du comparateur. Les résultats mettent souvent en avant un prix d’appel, puis les détails apparaissent dans les conditions, les options ou la fiche de garanties. Téléchargez ou enregistrez les documents avant de décider. Une capture du tarif ne suffit pas; il faut garder la trace de la formule exacte, de la franchise et des limites.
Si deux devis sont proches, choisissez généralement le plus lisible. Un contrat moins cher mais difficile à comprendre vous fera perdre du temps au moindre problème. La clarté des exclusions, la qualité de l’assistance et la facilité de déclaration de sinistre ont une valeur, même si elles ne se voient pas dans la mensualité.
Quand vous hésitez, simulez un sinistre simple : chute seul, vol de nuit, panne devant le domicile, accident avec un tiers. Pour chaque devis, notez ce qui est couvert, la franchise, le plafond et la démarche. Le contrat qui paraît le plus clair dans cet exercice mérite souvent d’être retenu, même s’il n’est pas le moins cher à l’euro près.
Checklist avant de choisir le devis le moins cher
Si une case reste floue, le prix ne suffit pas pour décider.
- ✓La responsabilité civile est bien incluse et le contrat correspond à l’usage réel.
- ✓La protection du conducteur a un plafond et des conditions que vous comprenez.
- ✓La franchise vol, dommages et incendie reste payable avec votre budget.
- ✓L’assistance couvre vos trajets réels, y compris près du domicile si nécessaire.
- ✓Les conditions d’antivol, de stationnement et de déclaration de sinistre sont réalistes.
06 / 08
Quand accepter une couverture plus légère
Alléger la couverture est cohérent seulement si la perte restante est vraiment acceptable pour votre budget personnel.
Une assurance moto moins chère peut être parfaitement rationnelle si la moto a une faible valeur, si vous roulez peu et si vous disposez d’une marge financière pour les réparations. Dans ce cas, payer un tous risques peut coûter cher par rapport à l’indemnisation attendue. L’économie devient défendable parce qu’elle repose sur une perte acceptable, pas sur une protection mal comprise.
Le tiers étendu devient souvent un bon compromis quand la moto n’est plus neuve, mais reste exposée au vol ou à l’incendie. Il permet de limiter la prime tout en gardant une protection sur les sinistres qui dépassent vite le budget personnel. La clé reste la lecture des franchises et des conditions d’antivol. C’est souvent la formule à examiner en premier quand le tous risques devient trop cher.
À l’inverse, un tous risques peut rester logique pour une moto récente, financée, très utilisée ou coûteuse à réparer. Ce n’est pas une formule “de luxe” par principe. C’est parfois la manière la plus prudente d’éviter une perte financière trop lourde.
La décision doit aussi évoluer avec le temps. Une moto neuve peut justifier une protection forte pendant les premières années, puis basculer vers un tiers étendu quand sa valeur baisse. À chaque échéance, demandez-vous si la formule correspond encore au véhicule, au stationnement et à votre usage. Le contrat idéal à l’achat n’est pas forcément le meilleur trois ans plus tard.
Réviser la formule chaque année est souvent plus efficace que chercher une remise ponctuelle sans changer le contrat.
Le bon moment pour alléger n’est pas seulement l’échéance annuelle. Il peut arriver après une baisse de valeur importante, un changement de stationnement, la fin d’un crédit ou une baisse d’usage. À l’inverse, un déménagement, un nouvel usage quotidien ou l’achat d’équipements coûteux peuvent justifier de remonter le niveau de protection. La formule moto doit suivre la vie réelle du véhicule.
Quelle formule selon votre situation ?
Le bon choix dépend moins du nom de la formule que de la perte que vous pouvez supporter.
Budget très serré
Tiers renforcé
À envisager si la moto vaut peu, mais gardez une protection conducteur correcte.
Moto exposée au vol
Tiers étendu
Priorisez les conditions vol, l’antivol exigé, le stationnement et la franchise.
Moto récente ou crédit
Tous risques
La prime plus élevée peut éviter une perte difficile à absorber après dommages.
07 / 08
Les erreurs qui coûtent cher après le sinistre
Un contrat mal déclaré coûte souvent plus cher qu’un contrat un peu plus protecteur, surtout après un sinistre contesté.
La première erreur est de sous-déclarer l’usage pour obtenir un meilleur prix. Si vous utilisez la moto tous les jours pour travailler, le contrat doit le refléter. Une déclaration inexacte peut compliquer l’indemnisation ou créer un litige au moment où vous avez le plus besoin du contrat. Sur un sujet assurantiel, une économie obtenue par imprécision est rarement une vraie économie.
La deuxième erreur est de ne regarder que la mensualité. Un devis à 18 euros par mois peut sembler excellent, mais devenir mauvais avec une franchise énorme, une assistance limitée et un plafond conducteur trop faible. Le coût réel se lit sur l’année et sur le reste à charge possible. Une prime annuelle légèrement plus élevée peut finalement être plus économique si elle évite une grosse dépense au premier sinistre ou une immobilisation mal couverte.
La troisième erreur est d’oublier la résiliation et le timing. Comparer quelques semaines avant l’échéance, ou après un changement de moto, laisse le temps de négocier et d’éviter une décision précipitée. Un contrat reconduit sans relecture peut rester trop cher ou mal adapté.
Enfin, gardez les preuves : facture d’antivol, photos du stationnement, carte grise, permis, relevé d’information, justificatif de bonus-malus, factures d’équipement. Ces documents accélèrent le devis et peuvent devenir utiles après un vol ou une contestation.
Une autre erreur consiste à oublier le prêt de guidon. Si un conjoint, un enfant adulte ou un ami conduit parfois la moto, vérifiez les règles. Certains contrats l’acceptent, d’autres appliquent une franchise majorée, d’autres le limitent fortement. Un contrat moins cher peut devenir mauvais si l’usage réel implique plusieurs conducteurs.
Vérifiez aussi les usages exclus : livraison, trajet professionnel, piste, compétition, hivernage, véhicule modifié. Même si ces situations ne vous concernent pas aujourd’hui, elles doivent être identifiées. Le contrat économique fonctionne seulement quand il colle à la vie réelle du motard.
Avant de signer, relisez aussi la procédure de sinistre. Délai de déclaration, pièces demandées, photos, dépôt de plainte, expert, justificatifs d’équipements : ce sont des contraintes pratiques. Un contrat peut être compétitif, mais devenir pénible si la procédure est floue ou si vous découvrez trop tard que les justificatifs attendus n’existent plus.
08 / 08
Verdict : le bon contrat n’est pas toujours le moins cher
Le bon choix est celui que vous pourriez défendre après un accident, pas seulement avant de payer la première cotisation.
La meilleure assurance moto économique est celle qui retire le superflu sans retirer le socle vital. Pour beaucoup de motards, ce socle comprend la responsabilité civile, une vraie protection du conducteur, une assistance adaptée, des franchises supportables et une garantie vol cohérente avec le stationnement.
Commencez par définir votre risque acceptable, puis comparez trois devis sur les mêmes bases. Si le contrat le moins cher reste solide sur ces points, il peut être le bon choix. S’il économise quelques euros en supprimant ce qui vous protégerait vraiment, ce n’est pas une bonne affaire : c’est seulement une prime basse.
La décision finale doit tenir en une phrase : “je sais ce qui est couvert, ce qui ne l’est pas, et combien je peux payer en cas de sinistre”. Si cette phrase n’est pas vraie, continuez à comparer ou demandez une explication écrite. Une assurance moto moins chère doit rester un choix maîtrisé, pas un pari.