L’assurance moto la moins chère n’est pas forcément celle qui protège le moins. C’est celle qui correspond à votre profil, à la valeur de votre deux-roues, à votre usage réel et au risque que vous pouvez assumer vous-même. Un contrat à petit prix peut être pertinent pour une moto ancienne qui dort dans un garage. Il devient beaucoup plus fragile si vous roulez tous les jours avec un modèle récent, stationné dehors, sans vraie garantie vol.
Le bon objectif n’est donc pas de chercher le tarif le plus bas à tout prix. Il est de trouver le prix juste : une prime maîtrisée, des garanties utiles, une franchise supportable et une assistance qui ne vous laisse pas seul au bord de la route. C’est moins spectaculaire qu’un comparateur ouvert en trois minutes, mais c’est souvent ce qui évite la mauvaise surprise après un accident ou un vol.
- ✓La responsabilité civile est le minimum obligatoire, mais elle ne protège pas votre moto ni vos blessures personnelles.
- ✓Le profil conducteur, le bonus-malus, le type de moto, l’usage et le stationnement pèsent fortement sur le tarif.
- ✓Une formule au tiers peut suffire pour une moto de faible valeur, mais elle devient risquée sur un deux-roues récent ou financé.
- ✓La garantie conducteur, le vol, l’incendie, l’assistance et la franchise doivent être lus avant de choisir le contrat le moins cher.
- ✓Comparer trois devis avec les mêmes garanties vaut mieux que retenir le premier prix affiché.
01 / 11
Le prix le plus bas n’est pas toujours le meilleur contrat
Le prix affiché attire l’œil. Le contrat, lui, se juge le jour où quelque chose arrive. Un tarif bas peut cacher trois choses très différentes. Première possibilité : l’assureur estime que votre risque est faible, parce que vous avez de l’expérience, un bon bonus, une moto peu puissante et un stationnement sécurisé. Deuxième possibilité : le contrat contient peu de garanties. Troisième possibilité : la prime semble basse, mais la franchise, les exclusions ou les plafonds déplacent le coût vers vous au moment du sinistre.
C’est pour cela qu’il faut distinguer le prix d’appel du coût réel. Une assurance au tiers très économique couvre les dommages que vous causez aux autres, pas forcément vos propres dégâts. Si vous chutez seul, si votre moto est volée ou si un équipement coûteux est abîmé, l’écart entre deux contrats peut devenir très concret. Le moins cher n’est intéressant que si vous savez précisément ce que vous acceptez de ne pas couvrir.
Cette lecture est encore plus importante pour un jeune conducteur, un motard malussé ou une personne qui reprend la moto après plusieurs années. Dans ces profils, le prix monte vite. La tentation est forte de tout réduire. Pourtant, supprimer la mauvaise garantie peut coûter plus cher qu’une prime légèrement plus élevée.
| Contrat très bas | Ce qu’il peut cacher | Question à poser |
|---|---|---|
| Prime minimale | Garanties limitées au strict obligatoire | Que se passe-t-il si ma moto est détruite ? |
| Franchise élevée | Indemnisation plus faible en pratique | Puis-je payer cette somme demain ? |
| Vol exclu ou restreint | Protection faible en stationnement extérieur | Où dort réellement la moto ? |
| Assistance réduite | Dépannage payant ou limité loin du domicile | Ai-je besoin de l’assistance 0 km ? |
02 / 11
Ce qui fait vraiment varier le tarif d’une assurance moto
Deux motards peuvent assurer le même modèle et recevoir deux propositions très différentes. C’est normal, car le tarif ne dépend pas seulement de l’assureur. Il dépend surtout de l’équation que l’assureur construit autour de vous : conducteur, véhicule, lieu, usage et garanties. Ce n’est pas forcément une anomalie, c’est le fonctionnement même de l’assurance, surtout sur un deux-roues où l’expérience, la puissance et le stationnement changent très vite le niveau de risque.
Le bonus-malus reste un élément central. Un conducteur sans sinistre responsable depuis plusieurs années inspire davantage confiance qu’un profil récemment malussé. L’âge, l’ancienneté du permis, le type de permis, l’historique d’assurance et la continuité de couverture jouent aussi. Un motard qui assure une moto puissante juste après son permis n’a pas le même dossier qu’un conducteur expérimenté sur un modèle utilitaire, même si les deux demandent la même formule.
Le véhicule compte ensuite beaucoup. Cylindrée, puissance, valeur à neuf, coût des pièces, attractivité au vol, usage loisir ou trajet domicile-travail : chaque détail peut changer la prime. Une moto qui dort dans un box fermé n’a pas le même risque qu’un deux-roues stationné chaque nuit dans la rue. Et si vous utilisez la moto tous les jours, l’exposition au risque augmente mécaniquement.
| Facteur | Impact probable | Ce que vous pouvez vérifier |
|---|---|---|
| Profil conducteur | Très fort | Bonus-malus, ancienneté, sinistres, continuité d’assurance |
| Type de moto | Fort | Puissance, valeur, modèle recherché, coût des pièces |
| Usage réel | Fort | Loisir, trajet quotidien, livraison, kilomètres annuels |
| Stationnement | Moyen à fort | Garage fermé, parking privé, rue, antivol demandé |
| Garanties choisies | Très fort | Tiers, vol, incendie, dommages, conducteur, assistance |

03 / 11
Tiers, intermédiaire ou tous risques : choisir selon le vrai risque
La formule la moins chère n’est pas toujours mauvaise. Elle doit simplement correspondre à la perte que vous pouvez assumer. La formule au tiers correspond au socle minimal. Elle inclut la responsabilité civile, c’est-à-dire la prise en charge des dommages causés à autrui dans les conditions du contrat. Elle peut convenir à une moto ancienne, peu utilisée, de faible valeur, quand vous acceptez de supporter vous-même la perte de votre véhicule après un accident responsable ou une chute seul.
La formule intermédiaire ajoute souvent des garanties comme le vol, l’incendie, le bris de glace ou certains événements climatiques. Elle devient intéressante lorsque la moto a encore une valeur réelle ou lorsqu’elle est exposée au vol. C’est souvent le terrain le plus équilibré pour chercher une assurance moto moins chère sans descendre au strict minimum.
La formule tous risques coûte plus cher, mais elle peut rester rationnelle pour une moto récente, financée, chère à réparer ou utilisée au quotidien. Si une destruction ou une réparation importante vous mettrait en difficulté financière, payer un peu plus chaque mois peut être plus prudent. La bonne formule dépend donc moins de l’étiquette commerciale que de votre capacité à absorber un sinistre, surtout quand la moto sert tous les jours ou remplace une voiture.
Quelle formule selon votre situation ?
Ces repères ne remplacent pas le contrat, mais ils aident à éviter les choix trop automatiques.
Moto ancienne
La valeur de remplacement est-elle faible ?
Impact décision : Le tiers peut suffire si vous acceptez de ne pas couvrir vos propres dommages.
Stationnement exposé
La moto dort-elle dehors ou dans un parking partagé ?
Impact décision : Une formule intermédiaire avec vol peut être plus cohérente.
Moto récente
Une grosse réparation serait-elle difficile à financer ?
Impact décision : Une protection plus large peut éviter un reste à charge trop lourd.
Usage quotidien
Dépendez-vous de la moto pour travailler ?
Impact décision : Regardez l’assistance, le remorquage et les exclusions de panne.
04 / 11
Les garanties à ne pas sacrifier trop vite
Réduire une prime, oui. Retirer la protection qui vous évite le gros reste à charge, non. Quand on cherche à payer moins cher, la première réaction consiste souvent à retirer des options. C’est logique, mais il faut le faire dans le bon ordre. Certaines garanties sont confortables mais secondaires. D’autres changent réellement la situation après un accident. La garantie conducteur fait partie des points à lire avec attention, car la responsabilité civile protège les tiers, pas forcément le conducteur lui-même dans toutes les situations.
Le vol mérite aussi une vraie réflexion. Si la moto stationne dehors, dans une zone dense ou sur un parking accessible, économiser quelques euros en supprimant le vol peut être une fausse bonne idée. Regardez les conditions : antivol homologué, lieu de stationnement déclaré, dépôt de plainte, délai de déclaration, plafond, vétusté, accessoires couverts ou non. La différence se joue souvent dans ces lignes moins visibles.
L’assistance est moins visible au moment de souscrire, mais très concrète le jour de la panne. Une assistance à plusieurs dizaines de kilomètres du domicile ne rend pas le même service que l’assistance 0 km. Si vous utilisez la moto pour aller travailler, ce détail peut éviter une journée compliquée.
| Garantie | Pourquoi elle compte | Point à vérifier |
|---|---|---|
| Responsabilité civile | Socle obligatoire pour circuler assuré | Conditions d’usage et conducteurs autorisés |
| Garantie conducteur | Protection du motard blessé selon plafond | Plafond, seuil d’intervention, exclusions |
| Vol et incendie | Protection de la valeur du deux-roues | Antivol exigé, stationnement, vétusté |
| Dommages tous accidents | Réparation même en accident responsable selon contrat | Franchise, valeur retenue, équipements |
| Assistance | Dépannage, remorquage, parfois rapatriement | Distance minimale, panne, accident, crevaison |
05 / 11
Comparer trois devis sans se tromper
Le devis le plus lisible gagne souvent contre le devis le plus brillant. Un comparateur peut faire gagner du temps, mais il ne doit pas décider à votre place. Pour comparer proprement, partez de trois devis proches : même usage, même stationnement, même conducteur principal, même formule, mêmes garanties principales. Sinon, vous comparez une couverture complète avec un contrat allégé, et le résultat sera forcément biaisé, surtout si une offre retire discrètement le vol, l’assistance ou une partie de la protection du conducteur.
Regardez ensuite le détail ligne par ligne. Le prix annuel est important, mais il arrive après les garanties. Notez la franchise, le plafond de garantie conducteur, les conditions de vol, les équipements inclus, l’assistance, les exclusions et les frais de gestion. Si une offre est nettement moins chère que les autres, cherchez ce qui manque avant de vous réjouir.
Enfin, ne négligez pas la gestion du contrat. Un tarif légèrement plus bas peut perdre de son intérêt si les démarches sont opaques, si les justificatifs demandés sont difficiles à fournir ou si le service sinistre semble peu accessible. L’assurance n’est utile que le jour où elle fonctionne, avec un interlocuteur capable d’expliquer la franchise, les pièces attendues et le calendrier du dossier.
Checklist avant de choisir
Avant de signer, vérifiez ces points sur les trois devis retenus.
- ✓Usage déclaré : loisir, trajet domicile-travail, kilométrage, conducteur secondaire.
- ✓Formule identique : tiers, intermédiaire ou tous risques comparés à niveau égal.
- ✓Franchise réelle : montant en accident, vol, incendie et dommages.
- ✓Garantie conducteur : plafond, seuil d’invalidité et exclusions.
- ✓Vol : antivol demandé, stationnement, délai, vétusté et accessoires.
- ✓Assistance : panne, accident, 0 km ou distance minimale, remorquage.
06 / 11
Préparer les bons documents avant de demander un devis
Un devis sérieux se prépare avant d’ouvrir le formulaire. Un devis fiable commence par des informations propres. Si vous saisissez des données approximatives, vous obtiendrez un prix approximatif, parfois corrigé ensuite à la hausse. Avant de comparer, regroupez la carte grise, le relevé d’information, la date d’obtention du permis, l’historique des sinistres, le kilométrage annuel estimé, le lieu de stationnement et les éventuels justificatifs d’antivol. Cette préparation évite aussi de choisir trop vite une offre qui changera après contrôle des pièces.
Le relevé d’information est particulièrement important. Il résume votre historique d’assurance, votre coefficient de bonus-malus et les sinistres déclarés. Sans ce document, certains devis restent indicatifs. Avec lui, l’assureur peut évaluer votre profil plus correctement. Si vous venez d’acheter la moto, préparez aussi la facture, le bon de commande ou une estimation de valeur, surtout si vous hésitez entre une formule intermédiaire et une formule tous risques.
Les équipements méritent une attention séparée. Casque, blouson, gants, top-case, accessoires, alarme ou antivol peuvent être couverts différemment selon les contrats. Certains assureurs incluent un petit plafond, d’autres demandent une option. Si votre équipement représente une somme importante, vérifiez ce point avant de choisir le devis le moins cher.
- Relevé d’information : bonus-malus, sinistres, ancien assureur.
- Carte grise : modèle exact, puissance, date de mise en circulation.
- Usage réel : loisir, trajet travail, kilométrage, conducteur secondaire.
- Stationnement : rue, parking collectif, box fermé, garage privé.
- Équipements : accessoires, antivol, protections, factures utiles.
07 / 11
Jeune conducteur, malussé, gros cube : les profils qui paient plus
Un jeune conducteur moto paie souvent plus cher parce que l’assureur manque d’historique et anticipe un risque plus élevé. Dans ce cas, chercher uniquement la prime la plus basse peut conduire à une couverture trop mince. Une moto moins puissante, un usage loisir, un stationnement sécurisé et une formule progressive peuvent aider à retrouver un tarif plus raisonnable, sans supprimer les garanties qui comptent vraiment dans les deux premières années.
Le motard malussé rencontre une autre difficulté : certains assureurs acceptent le dossier, mais avec une prime élevée ou des garanties limitées. Là encore, la transparence est préférable. Masquer un antécédent ou déclarer un usage inexact peut fragiliser le contrat. Mieux vaut demander plusieurs devis spécialisés, regarder les conditions de retour à meilleure prime et éviter d’ajouter un véhicule très puissant pendant la période la plus sensible.
Le gros cube n’est pas interdit, mais il doit être cohérent avec le profil. Plus la moto est puissante, chère, convoitée ou coûteuse à réparer, plus l’assureur ajuste son tarif. Pour une première assurance, une machine raisonnable peut faire baisser la prime plus efficacement que la suppression d’une garantie essentielle.
- Jeune conducteur : privilégier une moto maîtrisable, un stationnement clair et une couverture lisible.
- Profil malussé : comparer des assureurs acceptant ce risque au lieu de réduire toutes les garanties.
- Moto puissante : vérifier le coût des pièces, le vol, la franchise et les exigences d’antivol.
- Reprise après pause : retrouver l’historique d’assurance pour éviter un profil mal documenté.
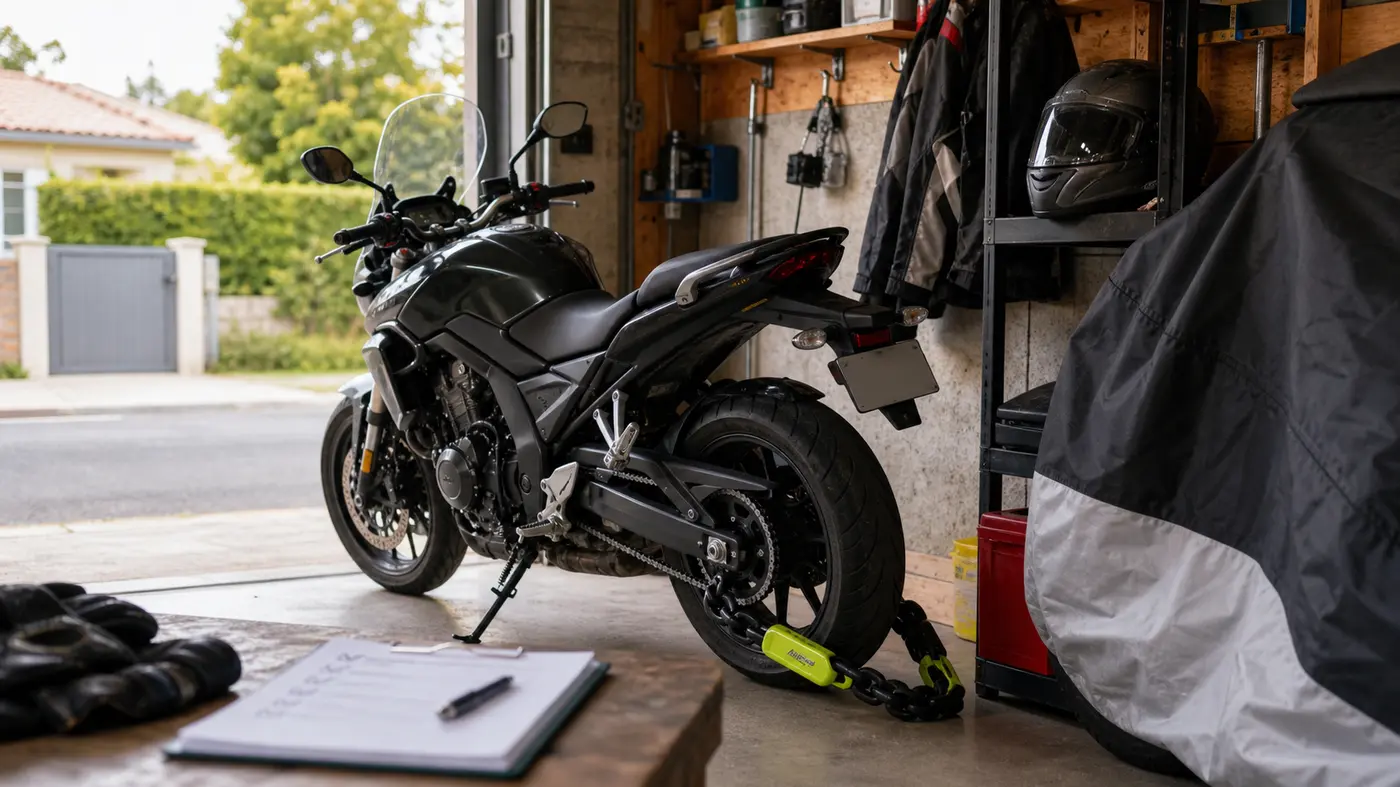
Faire baisser la prime sans se sous-assurer
Stationnement, antivol, usage déclaré et choix de moto peuvent peser davantage qu’une suppression brutale des garanties.
08 / 11
Faire baisser la prime légalement
La meilleure économie est celle qui reste valable après un sinistre, pas celle qui disparaît au premier contrôle du dossier. La marge de manœuvre existe, mais elle doit rester honnête. Déclarer une moto en usage loisir alors qu’elle sert chaque jour pour aller travailler peut créer un problème au moment du sinistre. Même chose si le stationnement déclaré n’est pas le stationnement réel. Une économie obtenue par une fausse déclaration n’est pas une économie solide.
Les leviers les plus propres sont simples : choisir une moto adaptée à votre profil, sécuriser le stationnement, utiliser un antivol conforme aux exigences du contrat, regrouper certains contrats si l’offre est réellement compétitive, accepter une franchise plus élevée seulement si votre budget le permet, et réévaluer le contrat chaque année. Le bon conducteur se construit aussi avec le temps : absence de sinistre, continuité d’assurance et usage cohérent finissent par compter.
Vous pouvez aussi ajuster les garanties au cycle de vie de la moto. Une tous risques peut être pertinente au départ puis devenir excessive après plusieurs années, lorsque la valeur baisse. À l’inverse, une moto ancienne très convoitée ou équipée peut justifier une garantie vol si sa perte serait difficile à absorber.
09 / 11
Quand changer d’assureur devient pertinent
Changer pour changer ne sert à rien. Changer quand le risque a évolué peut, en revanche, être très rationnel.
Changer d’assureur n’est pas toujours nécessaire. Si votre contrat reste cohérent, que la prime évolue peu et que les garanties répondent à votre usage, une simple renégociation peut suffire. En revanche, une hausse importante, une moto qui a perdu de la valeur, un déménagement, un nouveau stationnement ou un changement d’usage justifient de refaire le marché.
Le bon moment est souvent l’échéance annuelle, mais pas seulement. Un changement de situation peut modifier le risque assuré. Si vous passez d’un stationnement dans la rue à un garage fermé, si vous roulez moins, si vous changez de moto ou si votre bonus s’améliore, demandez une mise à jour. L’économie la plus saine vient parfois d’un contrat mieux recalibré, pas d’un contrat plus pauvre.
Avant de résilier, vérifiez la continuité de couverture. Une moto doit rester assurée tant qu’elle est concernée par l’obligation d’assurance. Ne créez pas de trou entre deux contrats pour gagner quelques jours de prime. Demandez une date d’effet claire au nouvel assureur et conservez la confirmation écrite.
Avant de remplacer le contrat
Le changement est utile seulement si la nouvelle offre améliore vraiment le rapport prix/protection.
- ✓Comparer à garanties égales, pas seulement sur la prime annuelle.
- ✓Vérifier la date d’effet du nouveau contrat pour éviter toute rupture.
- ✓Relire les exclusions sur vol, stationnement, conducteur secondaire et usage.
- ✓Conserver les confirmations de résiliation et de nouvelle couverture.
10 / 11
Les erreurs qui coûtent cher
Une mauvaise économie ressemble souvent à une bonne affaire, jusqu’au jour où il faut déclarer. La première erreur consiste à confondre comparateur et conseil. Un comparateur classe des offres selon les informations saisies. Il ne sait pas toujours si vous acceptez vraiment une franchise élevée, si votre moto dort dehors ou si vous avez besoin de la moto pour travailler. Gardez la main sur la décision, relisez le devis et demandez une explication si une ligne importante semble absente ou trop restrictive.
La deuxième erreur est de déclarer approximativement son usage. Beaucoup de litiges naissent d’un détail qui semblait secondaire au départ : conducteur occasionnel oublié, stationnement réel différent, usage professionnel non déclaré, modification de la moto, équipement non signalé. Plus le contrat est économique, plus il faut être précis sur ce qu’il couvre, car une petite ambiguïté peut prendre beaucoup de place au moment du sinistre.
La troisième erreur est de supprimer la garantie conducteur ou le vol sans mesurer le risque. Ces garanties ne sont pas toujours indispensables, mais elles ne doivent pas disparaître uniquement parce qu’elles font monter le tarif. Demandez-vous plutôt quel sinistre vous pourriez financer vous-même et lequel vous mettrait en difficulté.
| Erreur | Risque | Meilleur réflexe |
|---|---|---|
| Choisir le premier prix | Garanties trop faibles | Comparer trois devis équivalents |
| Ignorer la franchise | Reste à charge trop lourd | Calculer le coût après sinistre |
| Sous-déclarer l’usage | Contrat fragilisé | Déclarer l’usage réel |
| Oublier le vol | Perte non couverte | Adapter à la valeur et au stationnement |
| Négliger l’assistance | Dépannage compliqué | Lire distance, panne et remorquage |
11 / 11
La décision la plus raisonnable
Le bon contrat n’est pas le plus complet. Ce n’est pas non plus le moins cher. C’est le plus cohérent, et cette cohérence se vérifie noir sur blanc. Pour trouver une assurance moto moins chère, partez de votre risque réel plutôt que du prix affiché. Si la moto vaut peu, roule rarement et dort en sécurité, une formule simple peut être cohérente. Si elle est récente, exposée, indispensable au quotidien ou coûteuse à réparer, une prime un peu plus élevée peut être le choix le plus économique à long terme.
La bonne décision tient en une phrase : gardez les garanties qui couvrent les sinistres que vous ne pourriez pas financer seul, puis optimisez le reste. C’est une approche plus prudente, mais aussi plus efficace. Elle permet de réduire la mensualité sans transformer le contrat en coquille vide, et elle laisse une vraie marge de discussion avec l’assureur.
Avant de signer, reprenez vos trois devis et surlignez seulement quatre lignes : formule, franchise, garantie conducteur, vol et assistance. Si le contrat le moins cher reste solide sur ces points, il mérite d’être retenu. S’il économise surtout en retirant ce qui vous protège vraiment, il faut continuer à comparer.