Le kit visuel
Quatre moments pour constituer un dossier lisible
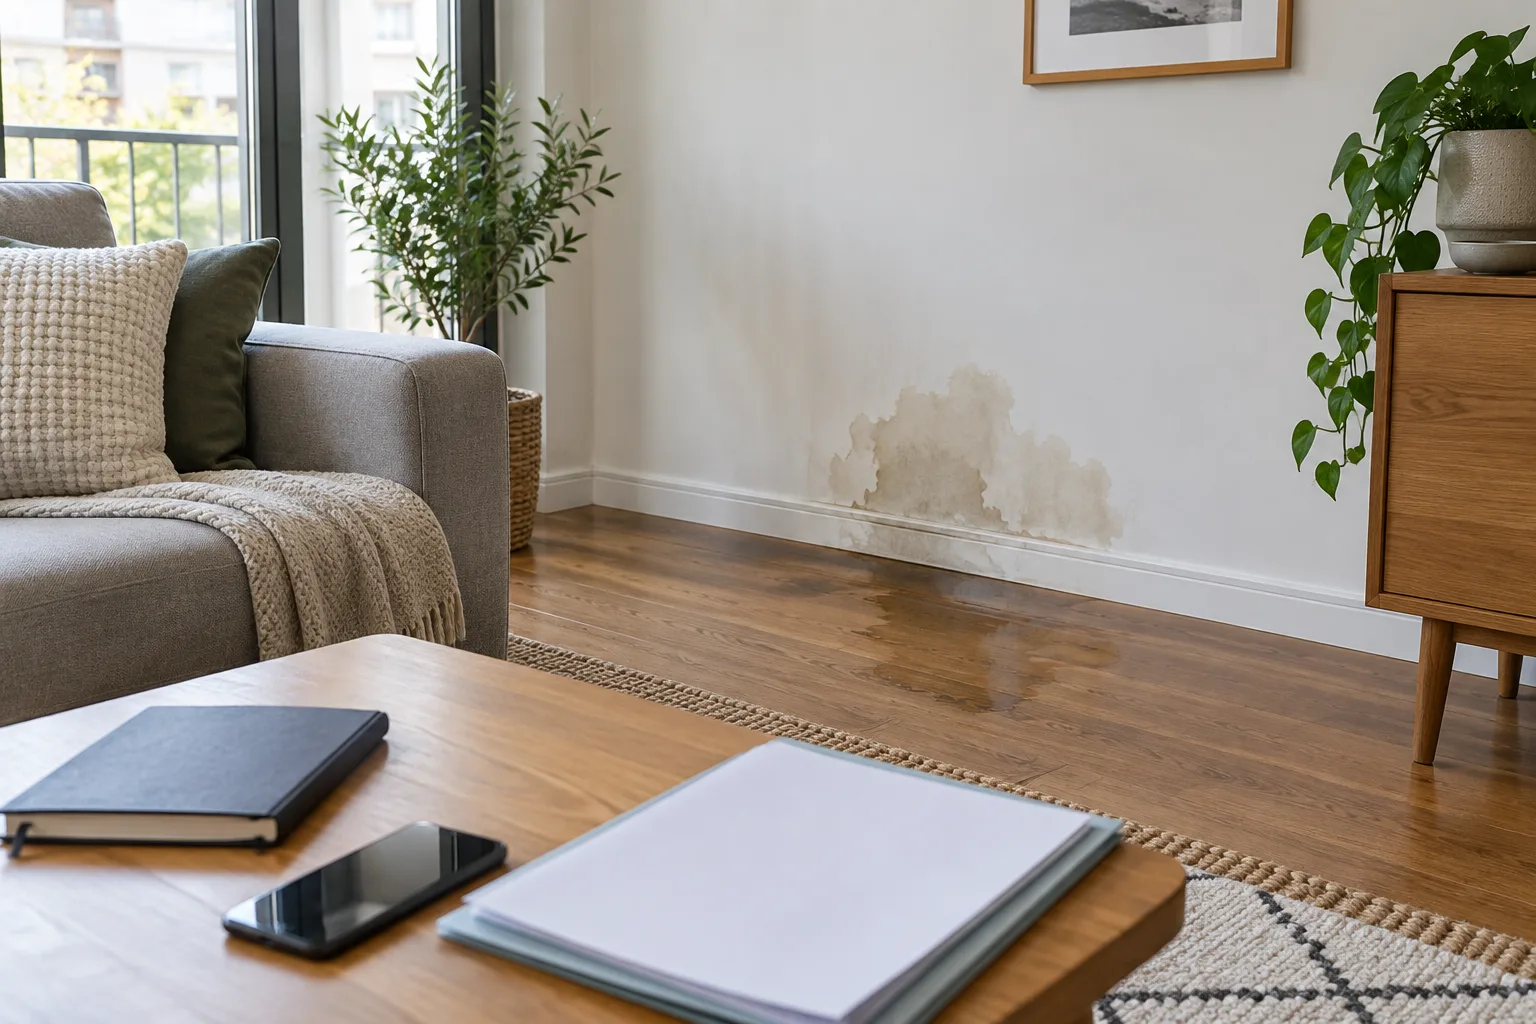
La galerie suit le parcours concret d'un logement touché : limiter le dommage en sécurité, conserver des vues utiles, décrire les biens et garder la trace des démarches. Les documents ne sont pas tous disponibles le premier jour ; notez ce qui manque au lieu de le deviner.
Ces scènes sont des illustrations générées. Ce kit organise vos propres éléments : il ne remplace ni le constat amiable officiel, ni la déclaration de sinistre, ni les consignes prévues par votre contrat.

Sécuriser et dater la découverte
Écartez-vous d'un danger électrique, limitez l'écoulement si vous pouvez le faire sans risque et relevez l'heure de découverte. Distinguez la trace observée de la cause encore supposée.
Le premier relevé situe ce qui était visible avant les déplacements ou interventions.
- À noter
- Date, heure, pièce et dommages visibles
- À conserver
- Preuves des mesures d'urgence et contacts utiles
- À vérifier
- Origine de l'eau et consignes de sécurité
Ne manipulez pas un équipement électrique exposé à l'eau ; faites intervenir la personne compétente lorsque la situation l'exige.

Photographier le contexte et les détails
Prenez une vue de la pièce entière puis des traces et des biens touchés. Gardez les originaux avec leur date et notez ce qui a été déplacé pour protéger le logement.
Une série utile relie le plan large, le détail et la chronologie.
- Plan large
- La pièce et l'emplacement du dommage
- Détails
- Traces, matériaux et objets concernés
- Après action
- Nouvelle vue et raison du déplacement
Une photographie montre un état à un moment donné ; elle ne prouve pas à elle seule l'origine de la fuite ou la responsabilité d'une personne.

Inventorier les biens touchés
Pour chaque bien, associez une description précise, la pièce, le dommage visible et une photo. Rattachez une facture, une preuve d'achat ou une ancienne photo si elle existe.
Un objet décrit précisément se retrouve plus facilement dans les photos et justificatifs.
- Identifier
- Nom du bien, emplacement et modèle si connu
- Décrire
- Dommage observé sans estimation improvisée
- Relier
- Photo et justificatif disponible
La liste décrit les biens ; elle ne fixe ni leur valeur retenue ni une indemnisation. Demandez à l'assureur quelles pièces alternatives fournir en l'absence de facture.

Classer les documents et échanges
Regroupez déclaration, constat éventuel, photos, factures, interventions et réponses reçues. Après chaque contact, gardez la date, l'interlocuteur, la consigne et la prochaine pièce demandée.
Une chronologie sépare ce qui a été constaté, transmis et demandé ensuite.
- Dossier
- Photos, inventaire et documents datés
- Échanges
- Copies, accusés et références de dossier
- À demander
- Modalités et délai prévus au contrat
Le constat amiable officiel et la déclaration suivent les consignes de l'assureur ; ce classement personnel ne les remplace pas.
Un dégât des eaux met vite le logement sens dessus dessous : il faut comprendre ce qui se passe, éviter que la situation empire et répondre aux premières demandes de l’assureur. Dans ce moment, un dossier simple et daté aide à garder le fil. Il rassemble les faits et les pièces disponibles ; il ne remplace pas le constat amiable dégât des eaux officiel, ni les démarches prévues par votre contrat.
Commencer par ce qui est sûr, sans conclure trop vite sur l’origine
La première question n’est pas encore « qui est responsable ? », mais « qu’est-ce qui se passe maintenant ? ». Une trace au plafond peut venir d’un logement voisin, d’une canalisation, d’un appareil ou d’une infiltration. Tant que la cause n’est pas établie, notez ce que vous constatez et distinguez-le de ce que vous supposez. Cette nuance évite de transformer une hypothèse en fait dans les échanges suivants.
Si l’eau continue de couler, les mesures utiles dépendent de l’endroit et de ce que vous pouvez faire sans danger. N’intervenez pas dans une zone où l’eau approche d’une installation électrique ou d’un équipement que vous ne savez pas sécuriser. Prévenez les personnes susceptibles d’arrêter la fuite — voisin, propriétaire, gardien ou syndic selon le logement — et sollicitez les secours si la situation présente un danger immédiat. Une réparation urgente pour limiter l’aggravation ne signifie pas que les finitions doivent être refaites tout de suite.
Gardez une première note avec l’heure de découverte, la pièce touchée, l’aspect de la fuite ou de la trace et les premières personnes contactées. Par exemple : « 8 h 20, auréole apparue au plafond de la cuisine ; écoulement encore visible ; voisin du dessus prévenu à 8 h 35, origine non confirmée. » Cette phrase décrit ce qui est observé et ce qui reste inconnu.

Des photos utiles montrent l’ensemble et les détails
Une photo très rapprochée d’une auréole peut être parlante sur le moment, mais elle ne dit pas où elle se trouve dans le logement. Commencez par quelques vues larges qui situent la zone — la pièce, le mur, le plafond ou le sol concernés — puis photographiez les détails : bord de la trace, peinture cloquée, plinthe, meuble ou objet atteint. La série doit aider quelqu’un qui n’était pas sur place à comprendre l’étendue constatée.
Conservez les fichiers originaux et notez leur date, ou gardez-les dans un dossier dont la chronologie est claire. Si vous prenez de nouvelles photos après une mesure de protection ou une réparation de fuite, séparez-les des premières vues et indiquez ce qui a changé. Cela ne prouve pas à lui seul la cause ni le montant du dommage ; cela documente l’évolution de la situation. Évitez de déplacer ou jeter un bien abîmé avant d’avoir demandé à l’assureur ce qu’il souhaite examiner, lorsque son état le permet.
Un exemple concret : après une fuite au-dessus d’une bibliothèque, photographiez d’abord la pièce avec le meuble à sa place, puis les livres gondolés et la marque sur le mur. Si vous devez déplacer les livres pour les protéger, reprenez une vue après déplacement et notez pourquoi. La chronologie rend les images plus faciles à interpréter qu’une suite de gros plans sans contexte.

Faire l’inventaire des biens sans estimer au doigt mouillé
Pour chaque objet touché, inscrivez une désignation compréhensible, la pièce où il se trouvait et le dommage visible. « Meuble » est trop vague ; « table de chevet en bois, tiroir inférieur gonflé » permet de retrouver le bien dans les photos. Ajoutez une facture, un ticket, une confirmation de commande, une garantie ou une ancienne photo si vous en avez. L’absence de facture ne justifie pas d’inventer un prix : demandez à l’assureur quelles autres pièces peuvent être utiles.
Gardez aussi les justificatifs liés à la recherche ou à la réparation de la fuite, aux mesures prises pour limiter les dégâts et aux interventions déjà effectuées. Une facture de plombier, un devis ou un reçu peut éclairer ce qui a été fait et à quelle date. Conservez le document original ou une copie complète, avec le nom du professionnel et les références visibles. Si une dépense est urgente, demandez autant que possible un écrit qui en précise la nature.
Ne confondez pas inventaire et estimation d’indemnisation. Le contrat, les garanties, les circonstances et l’évaluation de l’assureur comptent dans le traitement du dossier. Votre liste décrit les biens et les justificatifs disponibles ; elle ne préjuge ni de leur valeur retenue ni de la décision finale.
Le constat amiable officiel et la déclaration ont chacun leur rôle
Quand plusieurs logements ou personnes sont concernés, le constat amiable dégât des eaux sert à transmettre les informations utiles aux assureurs des personnes impliquées. Utilisez le formulaire officiel fourni par votre assureur ou disponible auprès de lui, et remplissez les rubriques à partir des faits connus. Il sert à transmettre aux assureurs les circonstances et les dommages déclarés. Si une information manque ou si l’origine reste incertaine, indiquez-le au lieu de combler la rubrique par une supposition.
Une situation fréquente : une locataire découvre une tache dans la chambre et le voisin du dessus n’est pas chez lui. Elle peut signaler la découverte à son assureur et au bailleur ou gestionnaire, puis demander comment compléter le constat dès que les informations utiles sont disponibles. Il vaut mieux signaler clairement ce qui manque que retarder toute démarche en attendant d’avoir une explication parfaite. Suivez les indications de votre assureur sur les personnes qui doivent remplir ou transmettre le formulaire.
La déclaration de sinistre doit suivre les modalités et le délai de votre contrat. Contactez l’assureur dès que possible, demandez les consignes de transmission, puis gardez une copie de ce que vous envoyez et de l’accusé de réception ou de l’échange qui confirme la démarche. Les délais précis et les pièces attendues peuvent dépendre de la situation et des stipulations contractuelles : ne vous fiez pas à un délai universel recopié d’un autre dossier.
Un dossier lisible facilite les échanges qui suivent
Rangez les éléments par date plutôt que dans une pile indifférenciée : constat et déclaration, photos initiales, inventaire et justificatifs, interventions, puis échanges avec les interlocuteurs. Une simple arborescence numérique peut suffire, avec des noms comme « 2026-10-01_photo-plafond-cuisine » ou « 2026-10-02_facture-recherche-fuite ». Pour le papier, une pochette par sinistre évite de mélanger les courriers avec les factures courantes.
Après chaque appel, consignez la date, le nom ou le service joint, le numéro de dossier s’il existe, la consigne reçue et l’éventuelle pièce à transmettre. Si un expert doit passer, demandez à l’assureur ce qu’il convient de laisser en l’état et ce qui peut être fait immédiatement pour protéger le logement. Les mesures urgentes pour limiter l’aggravation peuvent être nécessaires ; pour une remise en état non urgente, attendez les indications de l’assureur ou le passage de l’expert lorsqu’il est prévu. Gardez les justificatifs des réparations déjà réalisées.
Cette organisation sert aussi quand le dossier s’étire : vous pouvez répondre précisément à une demande, retrouver la version envoyée du constat et distinguer une nouvelle information d’un fait déjà signalé. Elle ne garantit pas l’issue du dossier, mais réduit les oublis et les malentendus évitables.

Avant de transmettre, vérifier que les pièces se répondent
Un dossier complet n’est pas forcément épais. Il doit permettre de relier la date de découverte, les dommages observés, les biens concernés, les mesures prises et les personnes prévenues. Si l’origine n’est pas connue, dites-le. Si une facture manque, indiquez la pièce de remplacement dont vous disposez et demandez à l’assureur si elle peut convenir. La clarté compte davantage qu’une estimation improvisée.
Le dossier prêt à transmettre
Avant un envoi, vérifiez que les informations disponibles sont regroupées et que les incertitudes sont indiquées.
0 sur 7 vérifiés
Si vous découvrez le sinistre après coup, si le logement voisin est inaccessible ou si plusieurs causes semblent possibles, le dossier peut commencer avec des informations incomplètes. Ce n’est pas une raison pour présenter une hypothèse comme certaine : transmettez les éléments déjà établis, signalez ce qui reste à vérifier et demandez à l’assureur la prochaine étape adaptée à votre contrat.
Sources officielles pour vérifier les démarches
-
ABE Infoservice — Assurance habitation : que faire en cas de sinistre ?
Déclaration selon le contrat, contenu de la déclaration, justificatifs des dommages et mesures urgentes.
Consulter -
France Assureurs — Le règlement d’un dégât des eaux
Premières mesures, recherche de fuite, conservation des justificatifs et rôle du constat amiable.
Consulter
Ressources