Une multirisque professionnelle réunit dans un seul contrat la protection de vos locaux et de votre matériel, votre responsabilité civile et, en option, vos pertes de revenus après un sinistre. Aucun texte ne l'impose à toutes les entreprises : seuls certains volets sont exigés, selon le métier ou selon le bail.
Voici ce que le contrat couvre, ce qu'il laisse de côté, en quoi il diffère de la RC Pro et de l'assurance habitation, et les ordres de prix relevés en 2026 avant de demander des devis.
Le parcours
Les étapes de cette page, dans l’ordre.
-
01 Repérer l'obligation Identifier ce que la loi ou le bail impose à votre activité, avant de comparer des offres.
-
02 Lister ses biens Locaux, matériel, stocks, marchandises et biens des clients à chiffrer précisément.
-
03 Choisir ses garanties Base, options métier et pertes d'exploitation selon ce que vous ne pouvez pas financer seul.
-
04 Souscrire Déclarations exactes d'activité et de valeurs, franchise et plafonds validés au contrat.
01 / 07
Qu'est-ce que l'assurance multirisque professionnelle ?
Une multirisque professionnelle est un contrat modulable qui protège vos biens, votre responsabilité envers les tiers et vos revenus quand un sinistre interrompt l'activité. Elle se construit sur le métier que vous avez déclaré.
Un seul contrat regroupe trois familles de protection : les dommages à vos locaux et à vos biens professionnels, votre responsabilité civile quand votre activité abîme quelque chose chez un tiers, et les pertes d'exploitation quand un sinistre vous prive de revenus. S'y ajoutent des options liées au métier, comme les marchandises transportées, l'informatique ou le bris de machine, à souscrire en général séparément. Chaque volet a son propre plafond et sa propre franchise.
« Multirisque » désigne une formule combinée, pas une couverture sans limite : ce qui n'apparaît pas aux conditions particulières reste hors garantie. Le socle varie avec l'activité déclarée, car un commerçant, un artisan, une profession libérale et un simple bureau n'ont pas les mêmes garanties de base. Les chantiers relèvent d'autres contrats, abordés dans la section suivante.
Protection des biens
Incendie, dégât des eaux, vol, bris de machine ou de vitrine : le contrat indemnise les dommages subis par vos locaux, votre matériel et vos stocks, dans la limite des plafonds souscrits.
- Concerné
- Local commercial, atelier, stock, matériel, agencement
Le point cléFaites figurer chaque famille de biens dans la déclaration initiale.
Responsabilité civile professionnelle
Elle prend en charge les dommages causés à un client, un fournisseur ou un passant dans le cadre de votre activité, ainsi que la défense en cas de mise en cause.
- Déclencheur
- Dommage causé à un tiers par l'activité
Le point cléVérifiez que votre code d'activité (NAF) figure bien dans la liste des activités assurées.
Pertes d'exploitation
Après un sinistre couvert, l'assureur compense une partie du chiffre d'affaires perdu et des charges fixes qui continuent de courir pendant l'interruption.
- Clé du calcul
- Marge brute et durée d'indemnisation
Le point cléChoisissez une durée d'indemnisation réaliste selon le temps de remise en état.
Options métier
Marchandises transportées, bris de glace, informatique, effondrement, épidémie ou fermeture administrative : ces extensions se choisissent selon l'activité et le risque réel.
- Statut
- Non incluses par défaut
Le point cléNe payez que les options qui répondent à un risque identifié et chiffré.
02 / 07
L'assurance multirisque professionnelle est-elle obligatoire ?
La multirisque professionnelle n'est pas obligatoire en bloc. Certains volets le deviennent selon l'activité (décennale pour les constructeurs, RC Pro de certains métiers réglementés) ou parce que le bail et les clients l'exigent.
La loi ne vous impose pas « une multirisque » : elle vise des garanties précises. Les constructeurs doivent souscrire une responsabilité civile décennale, et la personne qui fait réaliser une construction, une extension ou une rénovation par une entreprise doit prendre une assurance dommages-ouvrage avant le chantier. Pour la plupart des autres activités, aucune multirisque n'est exigée par un texte.
Ce que la loi n'exige pas, un contrat peut l'exiger. Un bail commercial prévoit souvent que le locataire assure les locaux et sa responsabilité, et un donneur d'ordre demande parfois une attestation de RC Pro. Lisez la clause d'assurance de votre bail avant de souscrire : elle fixe le minimum à couvrir, et c'est elle, plus que la loi, qui rend la souscription indispensable.
Votre code d'activité figure-t-il aux activités garanties ?
La garantie ne joue que pour les activités listées : vérifier la correspondance entre le contrat et votre code NAF réel, y compris les travaux occasionnels.
Le bail impose-t-il d'assurer le local ?
Relire la clause assurance du bail : elle précise souvent les garanties minimales (incendie, dégâts des eaux) et la remise en état à la charge du preneur.
Êtes-vous constructeur ou intervenez-vous sur un chantier ?
Constructeurs et artisans du bâtiment relèvent de la responsabilité civile décennale obligatoire, et les maîtres d'ouvrage de l'assurance dommages-ouvrage.
Une convention client impose-t-elle une RC Pro ?
De nombreux donneurs d'ordre exigent une attestation de RC Pro à jour et un plafond minimal, même sans obligation légale.
Pour la suiteReste à savoir ce qu'un contrat multirisque couvre réellement, entre socle de base et options.
03 / 07
Que couvre un contrat multirisque : socle de base et options ?
Le socle d'une multirisque couvre les dommages aux biens (incendie, dégâts des eaux, vol, bris) et la responsabilité civile d'exploitation. Pertes d'exploitation, marchandises transportées, informatique et bris de machine passent presque toujours par des options.
Lisez un contrat multirisque garantie par garantie, et exigez pour chaque ligne trois réponses : le plafond, la franchise et l'événement déclencheur. Le socle couvre les dommages aux biens et la responsabilité civile d'exploitation. Les pertes d'exploitation, les marchandises transportées, l'informatique et le bris de machine sont des options, parce que ces risques ne touchent ni les mêmes biens ni au même moment.
Une garantie peut figurer au contrat avec un plafond très inférieur à la valeur de vos biens : c'est le plafond qui mesure l'utilité réelle. Les extensions portent des noms différents selon l'assureur et se recoupent en partie. Comparez donc à garanties et franchises égales, jamais sur un simple libellé.
Garanties d'une multirisque professionnelle : socle ou option
| Garantie | Statut habituel | Ce qu'elle prend en charge | À surveiller |
|---|---|---|---|
| Incendie, explosion, foudre | Socle | Dommages matériels aux locaux, matériel et stocks | Plafond par sinistre et vétusté déduite |
| Dégâts des eaux | Socle | Recherche de fuite, réparations et remise en état | Franchise souvent majorée en recherche de fuite |
| Vol et vandalisme | Socle | Vol de matériel, stocks ou caisse, dégradations | Mesures de protection exigées (alarme, grille) |
| Bris de glace et enseigne | Option | Vitrines, vitrages, enseignes lumineuses | Remplacement à l'identique ou valeur neuve |
| Responsabilité civile d'exploitation | Socle | Dommages causés à un tiers par l'activité | Activité et zone géographique déclarées |
| Pertes d'exploitation | Option fréquente | Marge et charges fixes pendant l'interruption | Durée d'indemnisation et délai de carence |
| Bris de machine et informatique | Option | Pannes, chutes, surtensions, données | Restitution des données rarement incluse |
| Marchandises transportées | Option | Colis, outillage et matériel en déplacement | Valeur par expédition déclarée à l'avance |
Le statut indiqué est le montage le plus courant : sur un contrat réel, vérifiez la ligne aux conditions particulières.
04 / 07
Qu'est-ce qu'une multirisque professionnelle ne couvre pas ?
Au-delà des exclusions universelles (guerre, réquisition, nucléaire), les refus viennent surtout du décalage entre ce que vous faites et ce que le contrat décrit.
Certaines exclusions ne se négocient pas : guerre, réquisition, effets du nucléaire figurent dans tous les contrats. D'autres dépendent de votre façon de travailler et font tomber davantage de sinistres : un défaut d'entretien manifeste, des mesures de prévention non respectées, ou une activité exercée sans avoir été déclarée.
Les biens ont leur propre logique : hors des locaux assurés, des marchandises en tournée ou un outillage oublié la nuit dans un véhicule ne sont pas couverts sans extension. Le contrat protège aussi l'entreprise, jamais la personne : votre santé, votre salaire et votre véhicule personnel relèvent d'autres assurances.
Pour approfondir
La plupart des refus ne viennent pas d'une exclusion écrite, mais d'un écart entre l'activité déclarée et l'activité réelle.
Quand l'assureur refuse
Cas particulier
Déclaration inexacte : la cause de refus qui revient le plus
Quand l'activité exercée n'est pas celle du contrat, l'assureur peut refuser le sinistre ou réduire l'indemnité. Le risque se corrige en mettant le contrat à jour avant le sinistre.
Exemple illustratif. Karim dirige une petite entreprise de peinture. Son contrat ne mentionne que la peinture intérieure, mais il accepte désormais des chantiers de menuiserie. Un incendie détruit son atelier ; l'assureur constate que cette activité n'a jamais été déclarée. Selon le contrat et les circonstances, il peut refuser la garantie ou réduire l'indemnité.
La multirisque est un contrat de déclaration : l'assureur se fie à ce que vous écrivez et vérifie le plus souvent au moment du sinistre, quand les faits deviennent visibles. Une activité, une surface ou un stock mal décrits se paient à cet instant, rarement avant.
Les valeurs comptent autant que les activités. Un stock évalué il y a plusieurs années ou un matériel renouvelé sans avenant fausse la base d'indemnisation. Les conditions exactes (réduction proportionnelle, déchéance) figurent aux conditions générales : relisez-les pour votre contrat.
La parade est simple et gratuite : signaler par écrit tout nouveau local, toute nouvelle activité, toute machine importante et tout agrandissement, puis conserver la réponse de l'assureur avec le contrat.
- Activité déclaréeComparez la liste des activités du contrat avec votre code NAF et avec les prestations que vous acceptez vraiment. Si une prestation manque, signalez-la par écrit avant tout sinistre.
- Adresse et surfaceVérifiez que chaque lieu d'exploitation figure au contrat, y compris un second local ou un entrepôt : un site non déclaré risque de rester hors garantie.
- Valeur des biensMettez à jour chaque année la valeur du matériel et des stocks, et gardez factures et inventaires : cette valeur sert de base à l'indemnisation.
05 / 07
Multirisque professionnelle, RC Pro ou assurance habitation : quelles différences ?
La RC Pro couvre uniquement les dommages causés à des tiers. L'assurance habitation couvre le logement. La multirisque professionnelle est la seule des trois à réunir biens professionnels, responsabilité et pertes d'exploitation.
La RC Pro se vend souvent seule, notamment pour les activités réglementées. Elle suit votre responsabilité, pas vos murs. L'assurance habitation, de son côté, ne couvre ni un local d'entreprise ni le matériel clairement professionnel.
Les deux contrats se complètent sans se remplacer : l'habitation pour le logement, la multirisque pour l'entreprise. C'est ce partage qui évite les trous de garantie. Côté résiliation, l'habitation se quitte à chaque échéance annuelle après la première année, ou en cas de changement de situation.
Multirisque professionnelle
Couvre les biens professionnels (locaux, matériel, stocks), la responsabilité civile liée à l'activité et, en option, les pertes d'exploitation. C'est le contrat qui protège l'entreprise dans son ensemble.
- Contrat
- Combinaison de plusieurs garanties
Le point cléLe contrat de référence pour toute entreprise qui possède un local ou du matériel significatif.
Responsabilité civile professionnelle
Un contrat dont la fonction est de réparer les dommages causés aux tiers par votre activité, sans plafond sur vos locaux ni vos biens. Elle est parfois imposée par un ordre professionnel ou par un client donneur d'ordre.
- Objet
- Dommages causés à des tiers
Le point cléPriorité absolue pour une profession dont l'activité est réglementée.
Assurance habitation
Contrat de logement qui couvre votre vie privée, votre mobilier et votre responsabilité de particulier. Elle ne prend pas en charge les murs du local d'entreprise ni le matériel professionnel identifiable.
- Portée
- Logement et particuliers
Le point cléRésiliable à chaque échéance annuelle après la première année, et en cas de changement de situation.
Assurance du local seul
Formule réduite qui garantit les murs, les aménagements et la remise en état à la charge du locataire, sans protéger votre matériel ni votre responsabilité d'exploitation.
- Périmètre
- Locaux uniquement
Le point cléUtile quand un bail impose de réassurer les locaux mais que l'activité est sans risque.
Pour approfondir
Le lieu où vous travaillez décide souvent de ce qui sera indemnisé : garage transformé, bureau partagé ou matériel gardé chez vous.
Local à domicile
Règle à connaître
Quand un télétravail ou un local à domicile change tout
Une activité exercée à domicile ou en coworking ne se couvre pas automatiquement. Surface, séparation du logement et accueil de clients doivent être déclarés, et le matériel doit être explicitement garanti.
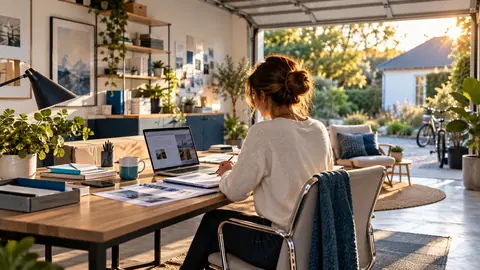
Exemple illustratif. Claire, consultante, a aménagé son bureau dans un garage séparé de sa maison. Un dégât des eaux y abîme son ordinateur. Si la surface n'est déclarée dans aucun contrat, l'assurance habitation peut écarter la pièce utilisée pour l'activité, et la multirisque ne couvre pas un lieu qu'elle ne connaît pas.
Trois critères pèsent dans ces dossiers : la surface réellement utilisée, sa séparation du logement et la réception éventuelle de clientèle. Recevoir du public ajoute des exigences de prévention. Il faut donc décrire l'usage réel aux deux assureurs, même s'il paraît marginal.
Exemple illustratif, bureau partagé. Un graphiste loue un poste dans un espace de coworking et y laisse 6 000 € de matériel. Le gestionnaire assure ses murs et sa responsabilité de bailleur, pas le contenu des occupants. Après un vol avec effraction, la garantie du gestionnaire ne rembourse rien : seul un contrat personnel couvrant ce matériel, avec un plafond d'au moins 6 000 €, l'indemnise, sous réserve de sa franchise.
La limite reste la déclaration : une surface approximative, un local présenté comme privé alors qu'il reçoit du public ou un matériel sous-évalué rouvrent la discussion au moment du sinistre.
- Surface d'activitéNotez la surface exacte utilisée pour l'activité et vérifiez qu'elle figure dans l'assurance habitation comme dans le contrat professionnel, par avenant si besoin.
- Clientèle reçuePrécisez si vous recevez des clients chez vous : cela modifie les mesures de prévention demandées.
- CoworkingDemandez par écrit au gestionnaire ce que son assurance couvre. Si le contenu des occupants n'est pas garanti, assurez votre matériel à votre nom.
- Plafond du matérielAdditionnez la valeur du matériel gardé hors du local principal et vérifiez que le plafond du contrat est au moins égal à ce total.
Pour la suiteCette multirisque pro a un coût, qu'il reste à chiffrer.
06 / 07
Combien coûte une assurance multirisque professionnelle ?
Les comparateurs relevés en 2026 situent la prime entre 250 € et 2 000 € par an selon le profil. Votre activité et vos garanties décident du niveau, avant la surface.
Il n'existe pas de barème unique. Selon les ordres de grandeur relevés en 2026 sur des sites de comparaison, un freelance ou une petite entreprise de services paie environ 250 à 600 € par an pour une couverture de base, une TPE avec local ou stock entre 600 et 1 200 €, et une activité à risque élevé (bâtiment, matériel coûteux) 1 500 à 2 000 € ou plus. Un autre guide annonce 600 à 1 500 € en moyenne, avec des tarifs d'entrée à partir de 400 € par an. Ces montants sont indicatifs et varient selon l'assureur, les options et la franchise.
Deux situations aident à se repérer. Un consultant sans stock ni passage de clients se situe plutôt dans le bas de la fourchette. Un commerce de 60 m² avec marchandises et pertes d'exploitation se rapproche du haut, car l'assureur couvre davantage de valeurs. La franchise joue aussi : les relevés citent des franchises de 300 à 450 € le plus souvent, et la prime baisse quand vous acceptez d'en garder une plus élevée. Comparez toujours à garanties et franchises égales.
07 / 07