En France, tout deux-roues motorisé doit être assuré au minimum en responsabilité civile, même s'il ne roule pas sur la voie publique. Le prix dépend ensuite de la cylindrée, du profil du conducteur, de l'usage et des garanties choisies.
Vous trouverez ici la vue d'ensemble. Ce que la loi impose, les formules et garanties qui changent vraiment l'indemnisation, les facteurs de prix et la marche à suivre pour souscrire sans trou de couverture.
Le parcours
Les étapes de cette page, dans l’ordre.
-
01 Vérifier l'obligation Tout véhicule terrestre à moteur doit être couvert en responsabilité civile.
-
02 Choisir la formule Au tiers, intermédiaire ou tous risques selon la valeur du deux-roues et l'usage.
-
03 Examiner les garanties Vol, incendie, corporelle du conducteur, équipements et assistance.
-
04 Comparer et souscrire À garanties et franchises égales, puis signer après avoir lu les clauses clés.
01 / 11
Quelle assurance pour un deux-roues et qui doit en avoir une ?
L'assurance deux-roues est obligatoire pour tout véhicule terrestre à moteur, ce qui couvre la moto, le scooter et le cyclomoteur dès 50 cm3 ou dès qu'il peut dépasser 25 km/h.
L'obligation est simple. Tout véhicule terrestre à moteur qui circule en France doit être couvert au minimum par une responsabilité civile. Cela vaut pour la moto, le scooter et le cyclomoteur qui dépasse 25 km/h ou 50 cm3.
La loi impose seulement de pouvoir indemniser les autres. Votre propre machine, vos blessures et vos affaires n'entrent pas dans cette couverture minimale, et beaucoup de conducteurs le découvrent au premier sinistre.
La règle de base
Tout véhicule terrestre à moteur qui circule en France doit être couvert au minimum par une assurance de responsabilité civile. Cette obligation vise à indemniser les tiers blessés ou dont les biens sont endommagés, pas le conducteur lui-même.
Le point cléVérifiez que votre contrat est actif avant le premier kilomètre.
Même à l'arrêt
L'obligation ne dépend pas de l'usage réel du deux-roues. Un véhicule qui ne roule plus reste concerné tant qu'il n'est pas vendu, détruit ou déclaré hors d'usage auprès de l'assureur.
Le point cléSi vous arrêtez de rouler, renseignez-vous sur la suspension de contrat plutôt que de laisser le contrat se terminer.
Qui est concerné
Tout détenteur d'un deux-roues motorisé, propriétaire comme locataire d'un véhicule, doit pouvoir justifier d'une couverture. Le conducteur prêté doit aussi être déclaré ou couvert par le contrat.
Le point cléDéclarez les conducteurs habituels, un prêt occasionnel se traite au cas par cas.
Où souscrire
Vous pouvez souscrire auprès d'un agent général d'assurances, d'un courtier, d'une banque ou d'une compagnie d'assurances. Les organismes peuvent être interrogés sur la couverture d'un véhicule donné, en agence ou en ligne.
Le point cléDemandez toujours les conditions générales avant de valider.
02 / 11
Que risque-t-on en roulant sans assurance deux-roues ?
Rouler sans assurance deux-roues expose à une amende de 3 750 euros dès la première interpellation, en plus des sanctions liées au défaut de paiement ou aux conséquences d'un accident.
La couverture de votre deux-roues n'est pas vérifiée seulement lors d'un contrôle routier. Les forces de l'ordre consultent le fichier des véhicules assurés et constatent le défaut d'assurance à distance. À la première interpellation, l'amende encourue atteint 3 750 euros, sans attendre un accident ni un paiement en retard.
Si vous provoquez un accident sans contrat, ce n'est pas votre assureur qui paie, car il n'existe pas. Le fonds de garantie indemnise les victimes, puis se retourne contre vous pour récupérer les sommes versées. La note peut ensuite se prolonger à la souscription. Un assureur peut vous demander une déclaration sur vos antécédents et regarder de près un défaut d'assurance passé avant d'accepter le risque.
Pour la suiteLa formule se choisit selon votre usage, puisque toutes ne se valent pas.
03 / 11
Quelles formules pour assurer une moto ou un scooter ?
L'assurance deux-roues se décline en trois niveaux. La responsabilité civile seule, la formule intermédiaire avec vol et incendie, et la formule tous risques qui ajoute les dommages au véhicule et souvent la garantie du conducteur.
Le socle, c'est la responsabilité civile. Elle couvre les dommages que vous causez aux autres, jamais votre machine ni vous. Montez d'un cran et la formule intermédiaire prend en charge le vol et l'incendie, deux sinistres où l'on se retrouve souvent à pied. La formule supérieure ne change pas l'obligation légale. Elle change ce que l'assureur vous rembourse quand le sinistre arrive.
Au sommet, la tous risques ajoute les dommages subis par le véhicule, même sans tiers identifié, et intègre fréquemment la garantie du conducteur, qui indemnise vos propres blessures. La différence entre les trois formules se joue donc au moment du sinistre, pas au moment du contrôle.
Les trois niveaux de couverture et ce qui reste à votre charge
| Formule | Ce qui est couvert | Ce qui reste à votre charge |
|---|---|---|
| Responsabilité civile | Dommages causés aux tiers (personnes et biens) | Vol, incendie, dommages au deux-roues, blessures du conducteur, frais d'assistance |
| Intermédiaire (vol, incendie) | Responsabilité civile + vol + incendie | Dommages au véhicule hors vol et incendie, blessures du conducteur selon le contrat |
| Tous risques | Responsabilité civile + vol + incendie + dommages au véhicule | Franchise prévue au contrat, exclusions, garantie du conducteur si elle n'est pas souscrite |
Le contenu exact de chaque niveau varie d'un contrat à l'autre : les exclusions et les franchises se lisent dans les conditions générales.
04 / 11
Comment est calculé le prix de l'assurance deux-roues ?
Le prix d'une assurance deux-roues dépend surtout de la cylindrée et de la puissance, du profil du conducteur, de l'usage et de la zone de stationnement. Aucun tarif moyen fiable ne figure dans nos dossiers. Seul un devis donne le montant.
La cylindrée et la puissance pèsent lourd, puisque un 125 de débutant et une grosse cylindrée ne présentent pas le même risque. Votre profil entre ensuite dans le calcul. Antécédents, ancienneté du permis, âge et relevé d'information. L'usage compte autant. Trajets domicile-travail ou balades du week-end, garage fermé ou rue, kilométrage annuel et zone géographique. Les sources consultées ne donnent pas de fourchette de prix fiable ; demandez plusieurs devis pour connaître votre tarif.
Reste le bonus/malus, qui suit le conducteur et non le véhicule. Un sinistre responsable fait grimper votre coefficient, tandis qu'un relevé d'information permet de récupérer un bonus acquis ailleurs. Votre historique vous suit d'un contrat à l'autre, en bien comme en mal. Les règles propres au deux-roues pour la reprise d'antécédents ne sont pas détaillées dans nos sources. Demandez-les à l'assureur.
05 / 11
Quelles garanties regarder avant de signer selon son profil ?
La garantie corporelle du conducteur, la couverture des équipements et l'assistance sont les trois garanties les plus souvent négligées, alors qu'elles changent l'indemnisation, en particulier pour un jeune conducteur ou un permis A2.
La garantie corporelle du conducteur figure dans la plupart des contrats sans qu'on y prête attention. C'est elle qui vous indemnise pour vos propres blessures quand vous êtes responsable de la chute. Sans elle, les frais restent à votre charge.
Les équipements comptent aussi. Casque, blouson, gants ne sont pas couverts par défaut. Et l'assistance n'est pas seulement un dépannage, car elle organise votre rapatriement et celui du passager. Pour un permis A2, ces trois garanties pèsent plus lourd que le prix affiché de la cotisation.
Corporelle du conducteur
Elle indemnise vos blessures quand vous êtes responsable de l'accident. Sans elle, la responsabilité civile ne joue pas pour vous-même.
À vérifierVérifiez le plafond, les franchises et les exclusions prévues au contrat.
Équipements
Casque, gants, blouson ou combinaison peuvent être couverts en cas de vol, de détérioration ou de sinistre, dans la limite d'un montant par équipement.
À vérifierCertains contrats n'indemnisent que les équipements non portés au moment du vol.
Assistance
Le dépannage et le rapatriement du deux-roues et de ses passagers, y compris après une panne, figurent dans de nombreux contrats haut de gamme.
À vérifierVérifiez la distance d'intervention et la couverture à l'étranger.
Garantie du passager
Un passager transporté est un tiers au sens de la responsabilité civile. Il est indemnisé par cette garantie, sans que son propre statut de conducteur entre en jeu.
Le point cléDéclarez au contrat la présence régulière d'un passager si cela vous concerne.
Pour approfondir
Un exemple de chute seule montre qui paie quoi, et ce qu'il faut lire dans la clause de coordination.
La garantie du conducteur
Concept
La garantie corporelle du conducteur, souvent oubliée
La responsabilité civile paie les dégâts causés aux autres, pas vos blessures. Sans garantie du conducteur, la Sécurité sociale et la mutuelle prennent le relais, chacune selon ses règles.
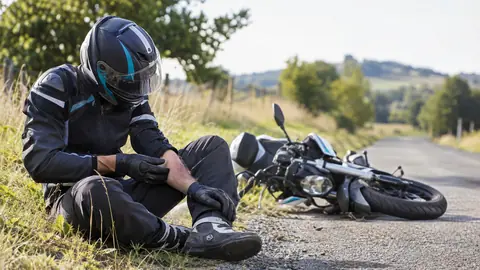
Exemple illustratif : Sophie glisse seule en virage sur chaussée humide avec son 125 cm3. Son contrat au tiers paie les dégâts causés à la voiture arrêtée derrière elle. Pour sa clavicule fracturée, l'assureur du deux-roues n'intervient que si elle a souscrit la garantie corporelle du conducteur ; sinon, la Sécurité sociale et sa mutuelle s'en chargent, selon leurs propres limites.
La garantie prend généralement la forme d'un capital forfaitaire par blessure ou d'une indemnisation du préjudice réel. Le contrat précise un plafond et une clause de coordination avec la Sécurité sociale et la mutuelle. Les montants varient d'un assureur à l'autre et ne sont pas chiffrés ici : lisez-les dans les conditions particulières.
- Garantie et accidents sans tiersCherchez « garantie corporelle du conducteur » dans les conditions particulières et vérifiez que la chute seule n'est pas exclue.
- Plafond et coordinationComparez le plafond au coût possible d'une blessure grave et lisez comment la clause de coordination s'applique.
Pour la suitePour souscrire sans mauvaise surprise, voici comment faire, étape par étape.
06 / 11
Comment faire une assurance moto ou scooter, étape par étape ?
Pour assurer un deux-roues, on rassemble d'abord les pièces du véhicule et de son profil de conducteur, on demande plusieurs devis à garanties équivalentes, puis on souscrit et on vérifie l'attestation avant de rouler.
Réunissez d'abord la carte grise, votre permis et votre relevé d'information, puis demandez plusieurs devis à garanties équivalentes. Comparez ce qui est réellement couvert, pas seulement la prime. Vous pouvez souscrire chez un agent général, un courtier, une banque ou une compagnie, mais vérifiez l'attestation avant de rouler. Depuis avril 2024, vous n'avez plus à garder de carte verte dans le véhicule, puisque le contrôle s'appuie sur un fichier des véhicules assurés.
Depuis avril 2024, le contrôle s'appuie sur un fichier des véhicules assurés. L'existence de votre contrat dans ce fichier prime sur tout papier. Souscrivez, puis contrôlez votre attestation avant le premier trajet.
-
Rassembler les informations
Carte grise, date d'achat, kilométrage, permis et relevé d'information si vous étiez déjà assuré. Précisez si un autre conducteur utilisera le véhicule.
-
Demander plusieurs devis
Vous pouvez vous adresser à un agent général d'assurances, un courtier, une banque ou une compagnie d'assurances. Demandez les mêmes garanties et les mêmes franchises pour comparer ce qui est comparable.
-
Vérifier les garanties optionnelles
Corporelle du conducteur, équipements, assistance. Faites chiffrer chaque option séparément pour voir ce que vous gagnez et ce que vous payez.
-
Souscrire et régler
Une fois le contrat signé, l'attestation d'assurance est mise à disposition. Depuis le 1er avril 2024, la carte verte n'a plus à être détenue dans le véhicule, ni la vignette apposée sur le deux-roues.
-
Archiver les preuves
Conservez le contrat, les conditions générales et les justificatifs de paiement, notamment en cas de résiliation ou de sinistre.
07 / 11
Que se passe-t-il en cas de sinistre avec un deux-roues ?
En cas de sinistre, le conducteur doit prévenir son assureur dans un délai prévu par le contrat, qui ne peut pas être inférieur à cinq jours ouvrés, et deux jours ouvrés en cas de vol, puis fournir les preuves demandées.
Un vol se signale sans attendre, puisque plus le temps passe, moins l'indemnisation a de chances d'aboutir. Déposez plainte et transmettez la copie à votre assureur. C'est la preuve qui déclenche le dossier. Le contrat prévoit un délai maximal pour le déclarer, et l'assureur ne peut pas vous imposer moins de deux jours ouvrés en cas de vol. Pour un accident avec un tiers, le constat amiable fait foi. Remplissez-le sur place, faites-le signer, puis envoyez-le rapidement à votre assureur. Sans ce document, votre version des faits pèse moins lourd face à celle d'en face.
Même déclaré à temps, un sinistre peut vous laisser une facture. La franchise reste à votre charge, un plafond de garantie plafonne le remboursement, et une exclusion peut purement et simplement écarter le dommage. Ces trois lignes figurent aux conditions particulières. Lisez-les avant de signer, pas après la chute, sinon vous découvrirez les restrictions au pire moment. Un cas typique. Le vol sans effraction, que beaucoup de contrats refusent de couvrir lorsque le deux-roues n'était pas attaché à un point fixe. Le sinistre n'est jamais couvert par principe, il l'est selon ce que votre contrat a prévu.
08 / 11
Quelles erreurs éviter avant de signer son contrat deux-roues ?
Les erreurs les plus fréquentes avant de signer un contrat deux-roues concernent les conducteurs non déclarés, les exclusions, les franchises et les options prises par défaut sans vérifier leur contenu.
Vous devez interroger le contrat sur des points précis. Les conducteurs non déclarés ne sont pas couverts en cas de sinistre, même s’ils ont le permis. Notez les exclusions. Elles indiquent les situations où l’assureur ne paiera pas. Quant aux franchises, elles restent à votre charge. Demandez comment elles s’appliquent, notamment en cas de vol ou de dommages à l’équipement. Pensez aussi à la durée. Selon Hyperassur, la loi Hamon permet de résilier après un an d'engagement ; le préavis exact est à vérifier sur service-public.gouv.fr.
Les conducteurs déclarés
Un conducteur non mentionné au contrat peut limiter l'indemnisation ou entraîner un refus. Vérifiez la définition de « conducteur habituel » et « conducteur occasionnel ».
Les exclusions
Usage sur circuit, absence de casque, conduite sous l'emprise d'alcool ou de stupéfiants. La liste est dans le contrat.
Le montant de la franchise
Elle s'applique à chaque garantie. Une franchise basse fait monter la prime, une franchise haute réduit l'indemnisation en cas de sinistre.
Les équipements couverts
Le plafond par équipement et le fait qu'ils soient portés ou non au moment du vol changent l'indemnisation.
La durée d'engagement
Un contrat annuel résiliable selon la loi Hamon après un an n'est pas la même chose qu'une formule longue, qui peut immobiliser votre budget.
Pour la suiteSuspendre le contrat quand le deux-roues dort au garage est possible, mais sous conditions.
09 / 11
Peut-on suspendre l'assurance d'un deux-roues pendant l'hiver ?
Certains contrats prévoient la suspension de l'assurance pendant l'hivernage, mais elle n'est pas automatique. Elle doit être demandée et répond à des conditions, et le véhicule ne doit pas circuler pendant cette période.
La suspension pendant l'hivernage figure dans certains contrats sous forme de clause dédiée. Le contrat précise la durée possible, la période de l'année concernée et les démarches à effectuer, souvent une demande écrite avec justificatif.
Attention. Dès que la couverture est suspendue, vous n'êtes plus assuré. Si vous prenez la route malgré tout, c'est un défaut d'assurance, avec les mêmes conséquences qu'une conduite sans contrat valide. Autre point que les contrats laissent volontiers dans l'ombre. La suspension ne remet pas les compteurs à zéro. Le bonus déjà acquis reste attaché au relevé d'information, même après une interruption de couverture. Vous ne perdez donc pas le bénéfice des années précédentes.
10 / 11
Que faire maintenant, selon votre profil de conducteur ?
La décision dépend surtout de trois éléments. La cylindrée de votre deux-roues, votre expérience de conducteur et l'usage réel que vous en faites.
Sur un cinquante ou un cent vingt-cinq, la liste des options passe au second plan. Ce qui vous couvre vraiment quand ça tourne mal, c'est la responsabilité civile et la garantie corporelle du conducteur. Si vous débutez ou roulez en permis A2, ce qui décide à l’arrivée n’est pas la prime affichée mais votre relevé d’information, et le fait de déclarer tous ceux qui prennent le guidon. Un conducteur non déclaré peut limiter l'indemnisation, voire entraîner un refus au moment du sinistre.
Sur une forte cylindrée ou une machine qui vaut cher, la formule tous risques et la couverture des équipements pèsent plus lourd que quelques euros sur la cotisation. La réparation d’une moto récente et d’un casque haut de gamme sort vite de votre poche. Dans tous les cas, comparez les devis à garanties et franchises égales avant de signer.
11 / 11