Un jeune conducteur est un conducteur novice, souvent dans les trois ans qui suivent le permis : l'assureur peut appliquer une surprime liée au manque d'expérience, et le budget se situe couramment entre 600 et 1 500 € par an selon le profil et la voiture. Plusieurs leviers, du choix du véhicule à la franchise, permettent de réduire cette prime sans se mettre hors la loi.
Vous allez voir ce qu'est exactement ce statut, combien de temps il dure, pourquoi la prime grimpe, et comment arbitrer entre rester sur le contrat des parents et souscrire le vôtre.
Le parcours
Les étapes de cette page, dans l’ordre.
-
01 Le statut s'ouvre Vous obtenez le permis : l'assureur peut appliquer une surprime pour manque d'expérience.
-
02 Trois ans de novice Le statut de jeune conducteur suit vos trois premières années de permis.
-
03 Le bonus repart Votre coefficient démarre à 1 et descend de 5 % par an sans sinistre responsable.
-
04 La prime baisse Après quelques années sans accident, la surprime disparaît et le bonus fait son effet.
01 / 10
Qu'est-ce qu'un jeune conducteur, et combien de temps dure ce statut ?
Le statut de jeune conducteur correspond aux trois premières années qui suivent l'obtention du permis, période pendant laquelle l'assureur peut majorer la prime pour manque d'expérience.
Beaucoup confondent le statut de jeune conducteur avec le permis probatoire. Ce sont deux choses différentes : le permis probatoire est une période où vous démarrez avec six points au lieu de douze. Le statut d'assuré novice, lui, est commercial : il dure trois ans.
L'assureur peut appliquer une surprime à la souscription, parce que vous manquez d'expérience. Le statut s'arrête au bout de trois ans de permis, mais le bonus-malus continue de vous suivre toute votre vie d'automobiliste.
Conducteur novice
Vous êtes considéré comme novice pendant vos trois premières années de permis. L'assureur peut majorer la cotisation pour compenser le risque lié au manque d'expérience.
- Durée
- 3 ans après le permis
Le point cléVérifiez la date exacte de fin de votre statut sur votre relevé d'information.
Permis probatoire
Pendant six ans, vous démarrez avec six points au lieu de douze, et vous les récupérez progressivement. C'est une règle du permis, pas du contrat d'assurance.
- Points de départ
- 6 sur 12
02 / 10
Pourquoi l'assurance coûte-t-elle plus cher quand on débute ?
La surprime pour manque d'expérience et le départ du bonus à 1,00 expliquent l'essentiel de la différence de prix avec un conducteur confirmé.
Un conducteur qui vient d'avoir le permis a statistiquement plus d'accidents qu'un conducteur confirmé. L'assureur ne vous connaît pas encore, alors il se couvre : il ajoute une surprime pour manque d'expérience, un supplément qui s'ajoute à la prime de base et peut grimper à plusieurs dizaines de pourcents la première année. Ce n'est pas une punition, c'est un prix de risque. Bonne nouvelle : sans sinistre, cette surprime fond chaque année et finit par disparaître au bout de trois ans.
Ensuite vient le bonus-malus. Votre coefficient démarre à 1,00, autrement dit sans réduction. Si le contrat de vos parents affiche un bonus, vous n'en héritez pas : ce bonus appartient au conducteur qui l'a construit, pas au véhicule. Vous partez donc de zéro et vous gagnez votre propre réduction, année après année, tant que vous ne déclarez pas de sinistre responsable. Voilà pourquoi la première facture pique : surprime d'un côté, aucun bonus de l'autre.
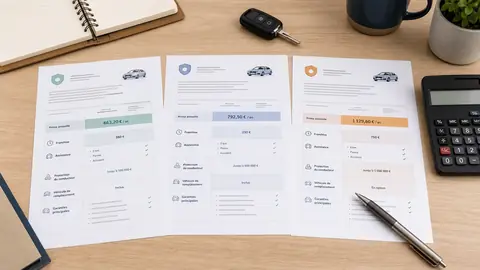
Pour la suiteReste à savoir combien tout cela coûte réellement sur un devis.
03 / 10
Quel budget prévoir pour une assurance jeune conducteur ?
Comptez le plus souvent entre 600 et 1 500 € par an en formule intermédiaire, avec des écarts importants selon la voiture, la zone et l'usage.
La cotisation suit votre situation bien plus que votre âge. Le véhicule pèse lourd : une citadine ancienne et courante se répare à moindre frais, alors qu'une voiture puissante ou récente fait grimper la note. Votre zone de stationnement compte aussi, puisqu'une rue passante n'expose pas comme un garage clos. Ajoutez l'usage déclaré, trajets courts ou longs kilométrages, et vos antécédents de sinistres.
Sur une même voiture, un tiers étendu avec franchise élevée reste nettement en dessous d'un tous risques. Vous gardez la couverture obligatoire et quelques garanties utiles, mais vous acceptez de payer une part en cas de pépin. C'est le levier le plus rapide quand le budget serre.
Pour approfondir
La surprime n'est pas un tarif unique. Deux amis du même âge peuvent payer du simple au double. Voici pourquoi, et ce qui se joue derrière le devis.
La surprime en détail
04 / 10
Rester sur le contrat des parents ou prendre son propre contrat ?
Rester conducteur secondaire coûte moins cher sur le papier, mais fait porter le bonus-malus et la responsabilité du sinistre au titulaire du contrat, souvent un parent.
Déclaré conducteur secondaire, vous ne construisez pas votre propre bonus, puisque votre coefficient ne progresse qu'à la marge. Sur le contrat d'un parent, vous conduisez sans que votre historique prenne de la valeur. Votre coefficient ne démarre vraiment qu'au moment où vous signez une assurance à votre nom. Rester sur le contrat familial a donc un coût caché, étalé dans le temps.
Un sinistre responsable touche le contrat du parent, dont la prime peut augmenter les années suivantes. Le malus s'inscrit chez le titulaire, pas chez vous. Prendre un contrat personnel vous fait payer votre historique, puis le capitaliser pour vous. L'arbitrage se pose donc en termes de risque porté et de bonus à construire, pas seulement de prime immédiate.
Pour approfondir
Le prêt de volant est la faille la plus fréquente des contrats auto familiaux, et elle se paie au moment du sinistre, pas à la signature.
Prêt du véhicule
05 / 10
Quelle voiture choisir pour limiter la prime ?
Une petite voiture peu puissante et modérément valorisée reste le choix le plus favorable pour un jeune conducteur.
Une petite citadine peu puissante et de valeur modérée coûte moins cher à réparer, donc elle tire la cotisation vers le bas. Au-delà de six chevaux fiscaux, la note grimpe vite. La voiture devient plus chère à réparer et plus recherchée par les voleurs. Certains assureurs refusent même de couvrir les modèles les plus puissants conduits par un novice. Aucune loi n'interdit pourtant à un jeune de rouler en grosse cylindrée. Le barrage est commercial, pas réglementaire.
Regardez aussi ce que vous déclarez. Un usage privé-trajet limité pèse moins qu'une utilisation professionnelle intensive, car l'assureur évalue le temps passé au volant. Déclarez votre kilométrage réel. Une sous-estimation peut vous coûter cher en cas de sinistre.
Petite citadine
Faible puissance, entretien et réparations peu coûteux : c'est la configuration la moins chère à assurer pour un novice.
- Puissance conseillée
- 4 à 5 chevaux fiscaux
Le point cléPrivilégiez une voiture d'occasion bien notée en sécurité.
Compacte plus puissante
Au-delà de 6 chevaux fiscaux, la surprime et le tarif de base augmentent nettement, et certains assureurs refusent le dossier.
- Effet typique
- Prime multipliée par 1,5 à 2
Usage déclaré
Kilométrage annuel, trajet domicile-travail et usage professionnel font partie des critères de tarification.
- À déclarer
- Kilométrage annuel réel
Pour la suiteLa voiture fait une partie du travail, mais d'autres leviers, déclaration comprise, pèsent encore plus lourd.
06 / 10
Quels leviers font vraiment baisser la prime ?
Jouer sur la franchise, la formule, le kilométrage et un boîtier connecté fait baisser la prime tout en gardant le même niveau d'indemnisation en cas de sinistre.
Le levier le plus direct, c'est la franchise : en acceptant de payer une part plus élevée en cas de sinistre, vous faites baisser la cotisation, à condition d'avoir des économies de côté pour l'assumer. Autre piste, passer du tous risques au tiers étendu allège la note, mais vous perdez l'indemnisation de votre propre véhicule quand vous êtes en faute.
Reste le boîtier connecté qui enregistre votre conduite. Si vos trajets sont jugés prudents, il ouvre droit à des réductions. Et si vous changez d'avis après un an, la résiliation en 3 clics s'applique aussi aux contrats signés en ligne auprès d'une assurance, d'une mutuelle ou d'une institution de prévoyance.
Ajuster la franchise
Augmenter la franchise réduit la cotisation, mais vous payez davantage en cas de sinistre : chiffrez le point d'équilibre.
Élargir le comparatif
Demandez au moins trois devis à garanties et franchises strictement égales pour comparer des choses comparables.
Tester le boîtier connecté
Vérifiez si l'offre propose une remise liée à la conduite et si la remise est acquise ou révisable chaque année.
Ne pas surassurer
Sur une voiture d'occasion de faible valeur, un tous risques coûte parfois plus cher que la valeur du véhicule.
Profiter de la résiliation en 3 clics
Les contrats conclus en ligne sont concernés par la résiliation en 3 clics : vous pouvez changer d'assureur sans friction une fois l'échéance passée.
Pour approfondir
Avant de choisir une franchise plus élevée « parce que c'est moins cher », faites le calcul qui dit au bout de combien de temps vous y gagnez vraiment.
Franchise : le calcul
07 / 10
Que se passe-t-il en cas de sinistre avec un contrat jeune conducteur ?
Le sinistre est pris en charge selon les garanties souscrites, mais un sinistre responsable fait remonter votre coefficient et peut relancer la surprime.
Vous déclarez un sinistre responsable : le coefficient remonte et, à l'échéance, la note grimpe. Ce qui se joue n'est pas l'indemnisation elle-même, elle suit vos garanties, mais ce que le sinistre fait à votre prime l'année suivante. La surprime jeune conducteur, elle, ne redescend pas toute seule dans ce cas. Elle repart sur de nouveaux frais. Si vous êtes reconnu non responsable, la donne change. Il faut alors que le tiers soit clairement identifié pour que votre bonus reste intact. À défaut, le dossier peut basculer et vous en porter la charge.
Côté calendrier, ne traînez pas. Le contrat prévoit un délai minimal pour prévenir l'assureur, plus court encore en cas de vol. Avant de remplir quoi que ce soit, sortez votre contrat et vérifiez ce qui y est écrit noir sur blanc : c'est cette clause qui s'applique, pas une idée reçue. Et si un point vous paraît bancal, appelez votre assureur avant de signer le constat.
08 / 10
Quelles erreurs coûtent cher, et que risque-t-on ?
La fausse déclaration sur le conducteur ou l'usage du véhicule peut entraîner une non-garantie, une résiliation et une majoration de prime.
Ne pas déclarer un conducteur habituel relève de la fausse déclaration, et le jour du sinistre, l'assureur peut refuser sa garantie. Même logique si vous déclarez un usage privé alors que le véhicule sert à des livraisons, le tarif est faussé, donc la couverture est fragilisée. La responsabilité civile, elle, reste obligatoire même à l'arrêt, pour tout véhicule terrestre à moteur (article L211-1 du Code des assurances).
Avant de signer, reprenez le devis ligne par ligne : conducteur principal, conducteurs secondaires, kilométrage, usage. Toute inexactitude peut se retourner contre vous. Le contrat prévoit rarement une simple correction, et quand les déclarations ne collent pas, l'assureur discute la garantie au pire moment.
Pour la suiteVotre usage réel, quelle formule lui colle ?
09 / 10
Quelle solution est la meilleure pour votre situation ?
Aucune solution ne s'applique à tout le monde, puisque tout dépend de votre usage réel, de votre budget et de la possibilité de rester déclaré chez vos parents sans pénaliser leur contrat.
Le montage le moins cher à court terme dépend de votre situation réelle. Quand le budget est serré et la voiture familiale, rester conducteur secondaire coûte moins cher au départ. Vous voulez bâtir un bonus personnel et changer librement d'assureur ? Un contrat individuel en tiers étendu devient le bon compromis.
Dans tous les cas, demandez au moins trois devis à garanties égales, puis comparez le coût total annuel plutôt que la seule mensualité. Les écarts se voient sur ce poste.
-
Clarifier votre usage
Notez kilométrage annuel, trajets réguliers et éventuel usage professionnel : c'est la base du tarif.
-
Faire trois devis comparables
Mêmes garanties, mêmes franchises, même usage déclaré : c'est la seule comparaison honnête.
-
Choisir la formule minimale suffisante
Sur un véhicule de faible valeur, le tiers étendu suffit souvent, sinon le tous risques reste pertinent.
-
Souscrire puis suivre le statut
Notez la date de vos trois ans de permis pour demander la fin de la surprime.
10 / 10