Un assureur mandate un expert après un bris de glace pour vérifier que le dommage est réel et que la facture correspond à ce qui a été réparé. Le Code des assurances interdit d’indemniser au-delà du dommage subi (principe indemnitaire, article L121-1), et le Gouvernement a rappelé en 2025 que l’assureur peut diligenter une expertise auprès du réparateur.
Ce passage ne remet en cause ni votre libre choix du réparateur (article L211-5-1), ni votre bonus : un sinistre qui ne met en jeu que la garantie bris de glace n’entraîne pas de malus. Préparez la facture détaillée, des photos et, si possible, le vitrage déposé.
Le parcours
Les étapes de cette page, dans l’ordre.
-
01 Courrier de l'assureur Vous recevez une lettre vous informant qu'un expert est mandaté.
-
02 Prise de rendez-vous L'expert vous contacte pour fixer un examen physique ou travailler sur pièces.
-
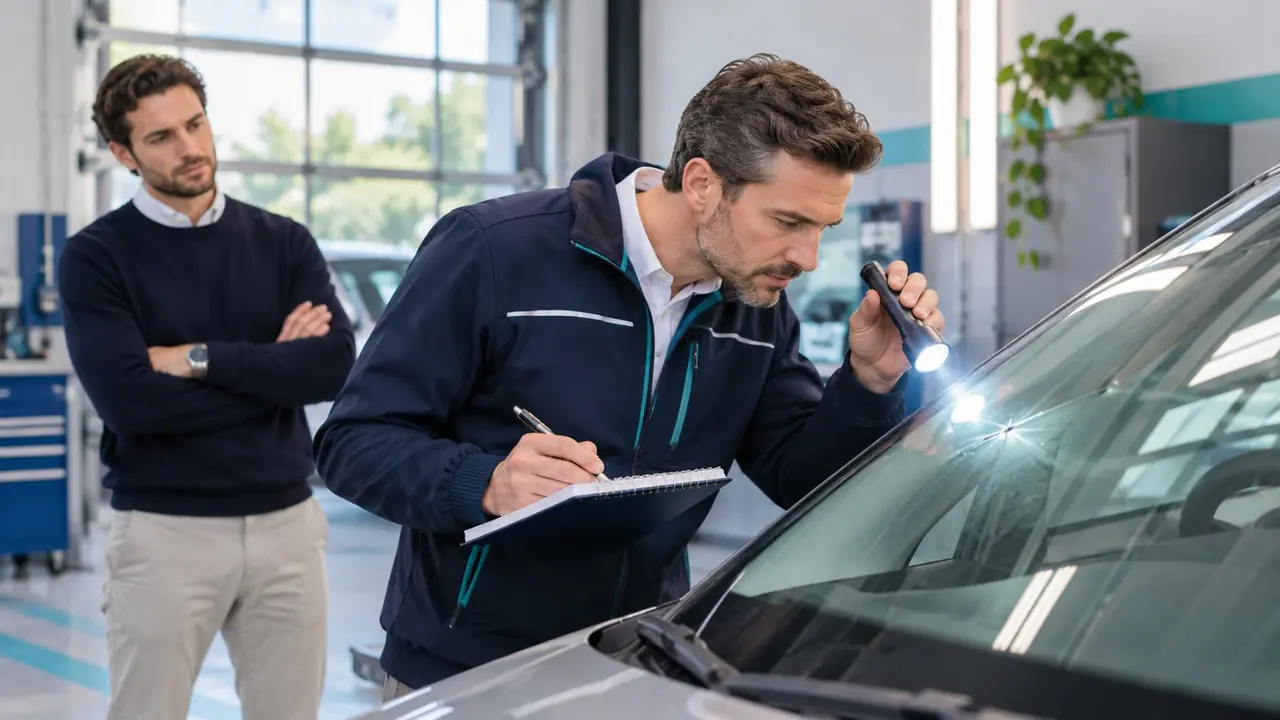
03 Examen du vitrage L'expert vérifie la facture, les photos et parfois le vitrage déposé.
-
04 Rapport d'expertise L'expert remet ses conclusions à l'assureur, qui calcule l'indemnisation.
01 / 10
Pourquoi mon assureur envoie-t-il un expert après un bris de glace ?
Pour contrôler que le dommage est réel et que le coût facturé lui correspond. L’assureur n’indemnise que le dommage subi, et peut faire vérifier une réparation chez le réparateur.
L’article L121-1 du Code des assurances pose le principe indemnitaire : l’indemnité ne peut pas dépasser la valeur du dommage. Dans une réponse publiée au Journal officiel le 9 décembre 2025, le Gouvernement rappelle que l’assureur peut, pour s’en assurer, diligenter une expertise auprès du réparateur.
En pratique, l’expertise est plus fréquente quand la réparation a été faite hors du réseau partenaire de l’assureur, quand la facture paraît élevée pour le vitrage concerné, ou quand l’origine du bris pose question. Elle contrôle un coût, pas l’honnêteté de l’assuré.
Contrôle de la facture
L'assureur veut vérifier que le montant facturé correspond aux prestations réalisées et aux tarifs du marché. Un écart important avec les prix habituels attire l'attention.
Le point cléGardez la facture détaillée, ligne par ligne.
Réparation hors réseau agréé
Si vous avez fait remplacer votre vitrage chez un réparateur qui n'est pas partenaire de votre assureur, une expertise est souvent déclenchée. L'assureur n'a alors pas de convention tarifaire avec ce réparateur.
Le point cléVérifiez si votre réparateur figure dans le réseau de votre contrat.
Montant élevé ou doute
Un bris de glace sur un véhicule récent, un vitrage spécifique ou une facture supérieure à la moyenne peut justifier un examen. Un doute sur l'origine du bris (usure, vandalisme, sinistre antérieur) motive aussi l'expertise.
Le point cléRassemblez les photos prises avant et après la réparation.
02 / 10
L’expertise est-elle obligatoire, et qui choisit l’expert ?
Aucun texte n’impose d’expertise pour un simple bris de glace. C’est votre contrat et votre assureur qui la prévoient. L’assureur choisit et paie l’expert ; vous gardez le libre choix de votre réparateur.
Les textes qui rendent l’expertise obligatoire visent les véhicules gravement endommagés, pas un pare-brise fissuré. Pour un bris de glace, l’expertise relève donc des clauses de votre contrat. L’assureur désigne le cabinet et règle ses honoraires. Seul un expert inscrit sur la liste nationale des experts en automobile peut rédiger habituellement ces rapports (article L326-4 du Code de la route).
Le libre choix du réparateur est un droit. Depuis la loi du 17 mars 2014, tout contrat auto doit mentionner que vous pouvez choisir le réparateur professionnel de votre choix (article L211-5-1 du Code des assurances). Vous pouvez aussi céder votre indemnité au réparateur pour ne pas avancer les frais, et une clause qui l’interdit est réputée non écrite (article L211-5-2).
Relire les conditions générales
Vérifiez si votre contrat prévoit une expertise systématique au-delà d'un certain montant ou hors réseau agréé. Cette clause vous est opposable.
Vérifier l'identité de l'expert
Le courrier doit mentionner le nom du cabinet mandaté. Un expert en automobile doit figurer sur la liste nationale prévue par le Code de la route.
Noter la date limite de réponse
Le courrier fixe souvent un délai pour transmettre les pièces. Notez-le et préparez vos documents à l'avance.
Conserver une copie de tout
Photocopiez ou scannez chaque document envoyé à l'expert. Vous en aurez besoin en cas de désaccord.
03 / 10
Comment se déroule concrètement le passage de l'expert ?
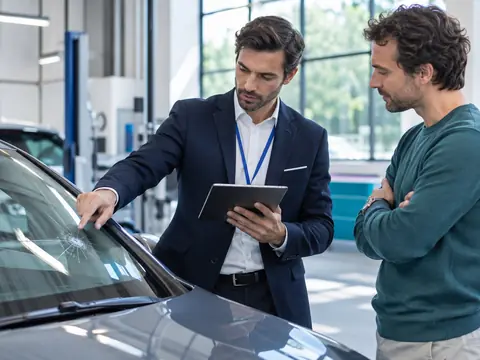
L’expert reçoit le dossier de l’assureur, puis examine le véhicule (chez vous ou au garage) ou travaille sur pièces, à partir des photos et de la facture. Son rapport sert de base au calcul de l’indemnité.
Après votre déclaration, l’assureur transmet le dossier à l’expert. Soit l’expert examine le véhicule ou le vitrage déposé, chez vous ou au garage ; soit il travaille sur pièces, à partir des photos et de la facture. Vous pouvez demander à être prévenu de la date et à assister à l’examen.
Aucun texte ne fixe de délai pour la remise du rapport, qui dépend du cabinet et de la complexité du dossier. Envoyer vos pièces complètes dès le premier courrier évite les relances.
-
Réception du courrier de mandatement
L'assureur vous informe qu'un expert est désigné. Le courrier précise le motif, le nom du cabinet et parfois une date limite pour fournir vos pièces.
-
Prise de contact par l'expert
L'expert vous appelle ou vous écrit pour convenir d'un rendez-vous. Précisez si vous souhaitez être présent lors de l'examen.
-
Examen du véhicule ou des pièces
L'expert inspecte le vitrage posé ou analyse les photos et la facture. Il peut demander à voir le vitrage déposé s'il a été conservé.
-
Remise du rapport à l'assureur
L'expert conclut sur la réalité du sinistre, la conformité de la réparation et le coût retenu. L'assureur calcule l'indemnisation sur cette base.
04 / 10
Quels documents préparer pour l'expertise ?
La facture détaillée (référence du vitrage, main-d’œuvre, prix), des photos avant et après, votre déclaration et, si possible, le vitrage déposé.
La facture détaillée est la pièce centrale. Elle doit indiquer la référence du vitrage posé, le détail de la main-d’œuvre et le prix. Sans ces mentions, l’expert ne peut pas rapprocher la pièce posée du véhicule, et le chiffrage risque d’être revu à la baisse. Ajoutez des photos du dommage avant réparation et du résultat après.
Le délai de déclaration est fixé par votre contrat et ne peut pas être inférieur à 5 jours ouvrés après que vous avez eu connaissance du sinistre (2 jours ouvrés pour un vol), selon l’article L113-2 du Code des assurances. Si vous avez conservé l’ancien vitrage, présentez-le, car il montre la forme du bris.
Pour approfondir
Un exemple montre ce que l'expert lit sur le vitrage déposé et que la facture ne dit pas.
Conserver le vitrage déposé
Méthode
Le vitrage déposé : pourquoi le garder peut vous sauver
Le vitrage déposé montre la forme du bris. Impact isolé, fissure partie d'un bord ou choc, que la facture ne permet pas de distinguer.
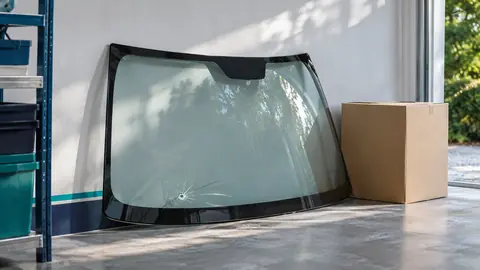
Exemple illustratif : Marc fait remplacer son pare-brise chez un réparateur indépendant. Une semaine plus tard, un courrier annonce un expert. Le garage a rangé l'ancien pare-brise dans un carton ; Marc le présente. L'expert y lit un impact net en bas du pare-brise, ce qui confirme un gravillon et non un défaut du vitrage.
Trois formes se distinguent : un impact isolé, une fissure partie d'un bord, un choc répété. La nature du bris oriente la cause retenue, donc la prise en charge.
- Garder la pièceDemandez au garage de vous rendre l'ancien vitrage ou de le conserver jusqu'au passage de l'expert.
05 / 10
Que se passe-t-il si j'ai déjà fait réparer avant l'expertise ?
Votre droit au libre choix du réparateur reste entier. Le risque d’une réparation faite avant tout contact avec l’assureur tient à la preuve, car sans photos ni vitrage déposé, il est plus difficile d’établir le dommage.
Rien n’interdit de faire réparer chez le professionnel de votre choix. Ce qui compte ensuite, c’est de pouvoir prouver le dommage et justifier le coût. Vérifiez dans votre contrat si l’assureur doit être prévenu avant l’intervention, et dans quelles conditions.
Si vous avez déjà fait réparer, répondez au courrier de l’expert en expliquant la chronologie, et joignez les photos du dommage avant réparation et la facture détaillée.
Pour approfondir
Ce qui rend une réparation urgente crédible aux yeux d'un expert. Les photos datées plutôt que le seul témoignage.
Quand on peut réparer en urgence
Cas particulier
Urgence ou pas : ce qui distingue un bris qui gêne la conduite
Des photos horodatées du dommage avant réparation pèsent plus qu'une attestation du garage pour justifier l'urgence.
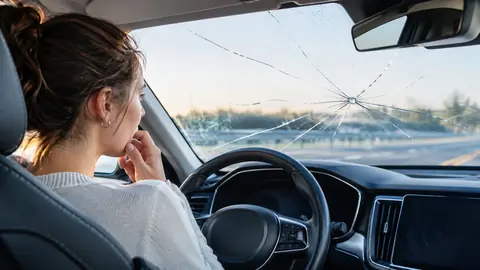
Exemple illustratif : Sarah voit une fissure traverser son champ de vision et fait remplacer le pare-brise le lendemain, sans attendre. Son téléphone a horodaté trois photos du dommage avant réparation. L'expert peut comparer ces images à la facture et constater que l'intervention rapide était justifiée.
Les photos horodatées datent le dommage et en montrent la position, ce que ni la facture ni un témoignage seul ne prouvent aussi bien. Une urgence s'apprécie au cas par cas : un impact qui gêne la conduite peut la justifier.
- Photos avant réparationPhotographiez le dommage avant toute intervention. L'horodatage du téléphone date la prise de vue.
06 / 10
Combien l'expertise coûte-t-elle et qui paie ?
L’expert mandaté par l’assureur est payé par l’assureur. Si vous vous faites assister par votre propre expert, ses honoraires sont à votre charge.
L’expertise décidée par l’assureur ne vous coûte rien. Pour l’assurance habitation, service-public.fr précise que l’assuré peut se faire assister par son propre expert, à ses frais, et qu’en cas de désaccord persistant une tierce expertise peut être organisée, avec des honoraires partagés. Votre contrat auto peut prévoir une clause d’expertise comparable, à relire avant d’agir.
Avant d’engager ces frais, comparez-les à l’écart contesté. Pour une différence de quelques dizaines d’euros sur un pare-brise, une réclamation écrite argumentée est souvent plus adaptée.
07 / 10
Que contient le rapport d'expertise et comment influence-t-il l'indemnisation ?
Le rapport décrit la cause du bris, l'étendue du dommage, le chiffrage de la réparation et la conformité des travaux ; il sert de base à l'assureur pour calculer votre indemnisation.
Le rapport tranche d’abord entre réparation et remplacement du vitrage, selon des critères techniques comme la taille et la position de l’impact. Il vérifie ensuite que la facture correspond aux prestations réalisées.
La franchise et l’éventuel plafond de garantie sont fixés par votre contrat, pas par l’expert. L’assureur les applique au montant retenu par le rapport. Un sinistre qui ne met en jeu que la garantie bris de glace n’entraîne pas de majoration de votre coefficient bonus-malus et n’empêche pas sa réduction (clause type de l’annexe à l’article A121-1).
Ce que le rapport d'expertise détermine
| Élément du rapport | Ce qu'il vérifie | Impact sur votre indemnisation |
|---|---|---|
| Cause du bris | Impact, usure, vandalisme ou défaut | Détermine si le sinistre est couvert |
| Étendue du dommage | Vitrage concerné, pièces annexes | Fixe le périmètre de la prise en charge |
| Chiffrage de la réparation | Conformité de la facture aux tarifs marché | Peut réduire le montant remboursé si écart |
| Réparation ou remplacement | Critères de réparabilité professionnels | Oriente le type d'intervention remboursé |
| Franchise et plafond | Rien : ils sont fixés par le contrat | Appliqués par l’assureur au montant retenu |
Le rapport d'expertise sert de base de calcul à l'assureur pour votre indemnisation.
08 / 10
Comment contester les conclusions de l'expert ?
Faites d’abord une réclamation écrite et argumentée à votre assureur. Vous pouvez vous faire assister par votre propre expert, puis saisir gratuitement la Médiation de l’assurance.
Commencez par une réclamation écrite à votre assureur, avec le rapport contesté et vos preuves. Reprenez les points dans l’ordre du rapport, un paragraphe par désaccord, et visez le poste chiffré qui pose problème.
Sans réponse satisfaisante deux mois après votre réclamation, vous pouvez saisir la Médiation de l’assurance, gratuite, si votre assureur y adhère. Elle rend un avis dans les 90 jours. La saisine doit intervenir au plus tard un an après votre réclamation écrite. L’action en justice contre l’assureur se prescrit par deux ans.
Les délais à connaître
| Étape | Délai | Texte |
|---|---|---|
| Déclarer le bris de glace | Délai du contrat, jamais moins de 5 jours ouvrés | Code des assurances, art. L113-2 |
| Saisir la Médiation de l’assurance | Possible 2 mois après la réclamation écrite, au plus tard 1 an après | Charte de la Médiation de l’assurance |
| Avis du médiateur | 90 jours, prolongeables | Charte de la Médiation de l’assurance |
| Agir en justice contre l’assureur | 2 ans à compter de l’événement | Code des assurances, art. L114-1 |
Délais relus le 03/11/2026 sur Légifrance et mediation-assurance.org.
09 / 10
Que devez-vous faire maintenant, selon votre situation ?
Si vous avez reçu un courrier expert, préparez vos documents et répondez dans le délai indiqué ; si vous contestez le rapport, engagez une réclamation écrite avant d'envisager une contre-expertise.
Répondez à chaque courrier de l’assureur ou de l’expert, même brièvement, et gardez une copie de tout ce que vous envoyez. Si le délai fixé vous paraît trop court, demandez un report par écrit.
Avant toute réparation, photographiez le dommage et demandez au garage de conserver l’ancien vitrage. Ces deux gestes suffisent le plus souvent à rendre l’expertise simple.
10 / 10