L'assurance d'une voiture sans permis est obligatoire : la responsabilité civile doit couvrir tout véhicule terrestre à moteur, même une voiturette qui ne roule pas. Comptez environ 400 € par an au tiers, et plus de 1 000 € par an en tous risques.
Vous allez voir ce que la loi impose, quelles formules existent, comment le prix change selon l'âge du conducteur et le modèle, et quels documents préparer pour souscrire.
Le parcours
Les étapes de cette page, dans l’ordre.
-
01 Vérifier l'obligation Toute voiturette doit être assurée au minimum en responsabilité civile.
-
02 Choisir la formule Au tiers, intermédiaire ou tous risques, selon la valeur du véhicule.
-
03 Comparer les devis À garanties et franchises égales, pour un même conducteur et un même modèle.
-
04 Souscrire et conserver Carte verte ou mémo, carte grise et attestation gardées dans le véhicule.
01 / 08
L'assurance d'une voiture sans permis est-elle obligatoire ?
Oui : la responsabilité civile doit couvrir tout véhicule terrestre à moteur, même une voiturette qui ne roule pas, et le défaut d'assurance est puni d'une amende pouvant atteindre 3 750 €.
L'obligation pèse sur le véhicule, pas sur le conducteur : c'est donc au propriétaire de souscrire, exactement comme pour une voiture classique. Et elle ne souffre aucune exception : un quadricycle léger, la voiturette du quotidien, comme un quadricycle lourd, souvent conduit avec le permis B1, sont des véhicules terrestres à moteur. Les deux doivent être assurés, même à l'arrêt, car le texte ne distingue pas selon l'usage.
Rouler sans assurance ne se limite pas à l'amende : le véhicule peut être confisqué et des peines complémentaires s'ajoutent. Le code est clair là-dessus, et les contrôles automatisés rendent la situation difficile à tenir longtemps.
Ce que la loi impose
La responsabilité civile couvre les dégâts que vous causez aux autres : blessures, véhicules, biens. C'est le seul niveau réellement obligatoire.
- Texte
- Article L211-1 du Code des assurances
Le point cléVérifiez que votre contrat mentionne bien la responsabilité civile.
Qui doit souscrire
Le propriétaire du véhicule, même s'il ne conduit pas, et même si la voiturette reste au garage. Un véhicule non assuré reste verbalisable.
Le point cléSi vous prêtez la voiturette, l'assurance doit couvrir le conducteur prêté.
Ce qui n'est pas obligatoire
Vol, bris de glace, dommages tous accidents et protection du conducteur sont des garanties facultatives. Elles font monter la prime mais changent tout en cas de sinistre.
Le point cléDécidez ces options selon la valeur de la voiturette.
02 / 08
Combien coûte une assurance voiture sans permis ?
Comptez environ 400 € par an au tiers et plus de 1 000 € par an en tous risques : l'écart vient surtout du conducteur et des garanties.
Comparez toujours à garanties et franchises égales. Un devis au tiers ne se lit pas à côté d'un tous risques : ce ne sont pas les mêmes protections, donc l'écart de prime ne dit rien de la cherté réelle. Demandez les mêmes postes, les mêmes plafonds, la même franchise, et seulement là vous saurez ce que vous payez.
À véhicule identique, la prime change surtout avec le conducteur. Un adolescent qui prend le volant dès ses quatorze ans, un adulte qui n'a jamais eu le permis et un conducteur déjà malussé n'entrent pas dans le même calcul : le premier cumule l'inexpérience, le deuxième arrive sans antécédent à faire valoir, le troisième traîne un coefficient que l'assureur répercute. Le même engin peut donc coûter du simple au triple selon le profil.
Pour la suiteReste à savoir ce que la loi impose de souscrire, et ce que les formules ajoutent à ce socle.
03 / 08
Quelle est l'assurance obligatoire, et quelles formules choisir ?
Seule la responsabilité civile est obligatoire ; au-dessus, trois niveaux de formule ajoutent des garanties, du tiers simple au tous risques.
Le socle légal, c'est la responsabilité civile : elle indemnise les autres quand vous causez un dommage, et rien de plus. Votre voiturette, elle, n'est jamais remboursée dans ce cadre. Au-dessus, deux formules montent d'un cran. L'intermédiaire ajoute le vol et l'incendie, sur une voiturette, ces deux sinistres arrivent bien plus souvent qu'on ne l'imagine. Le tous risques couvre en plus vos propres dommages, y compris lorsque vous êtes en tort, mais une franchise reste à votre charge à chaque passage.
Pensez aussi aux options qui changent la facture : protection du conducteur, assistance. Elles ne sont pas incluses partout, donc ouvrez le devis avant de comparer, c'est là que les contrats restent flous.
Ce que chaque formule couvre
| Formule | Dégâts causés aux autres | Vol et incendie | Vos propres dommages |
|---|---|---|---|
| Au tiers (minimum légal) | Oui | Non | Non |
| Intermédiaire | Oui | Oui | Non, sauf option |
| Tous risques | Oui | Oui | Oui, avec franchise |
La garantie responsabilité civile figure dans les trois formules : c'est elle qui rend le véhicule conforme à la loi.
04 / 08
Le prix change-t-il selon votre profil ?
Oui, et c'est le premier facteur : un conducteur débutant de 14 à 17 ans paie nettement plus qu'un adulte sans permis, et un antécédent de sinistre ou de résiliation renchérit encore la prime.
Votre âge et votre ancienneté de permis pèsent plus lourd que la cylindrée, pourtant limitée sur une voiturette. Un conducteur qui débute entre quatorze et dix-sept ans paie donc nettement plus qu'un adulte sans permis, et un antécédent de sinistre renchérit encore la note.
Un malus, une suspension de permis ou une résiliation par l'assureur précédent suivent le conducteur d'un contrat à l'autre : vous traînez ce passé jusqu'à ce qu'il s'efface. La zone géographique compte aussi, car vol et accidents sont plus fréquents en ville, ce que la prime reflète. S'ajoutent le modèle et la valeur du véhicule, ainsi que la personne qui souscrit, parent ou adulte, selon qui a le permis.
Pour approfondir
La section vous a donné les tarifs par profil ; voici pourquoi la machine tarifaire traite un débutant comme un risque, et comment cette surprime s'efface avec le temps.
Comprendre la surprime jeune
Concept
Pourquoi un jeune conducteur paie plus cher
La surprime jeune conducteur n'est pas une punition mais une estimation statistique : elle diminue chaque année sans sinistre, à condition de déclarer le vrai conducteur principal.
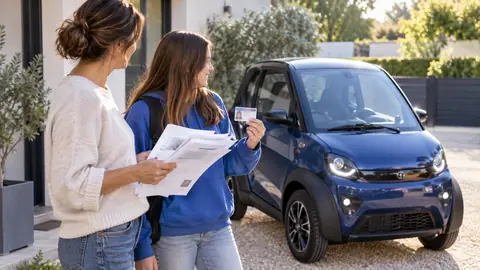
Léa a quinze ans et vient d'obtenir son permis AM. Sa mère l'assure au tiers sur une voiturette d'occasion : le devis affiche une surprime jeune conducteur. Deux ans plus tard, toujours sans le moindre sinistre, elle refait un devis chez le même assureur. La surprime a fortement fondu et la prime a baissé d'environ un tiers. Rien n'a changé dans sa conduite : c'est le calendrier qui a travaillé pour elle.
Le mécanisme est statistique avant d'être moral. Les assureurs observent plus de sinistres chez les conducteurs sans expérience, et la prime reflète cette fréquence, pas un jugement sur la personne. La surprime s'applique souvent la première année, puis s'amenuise à chaque exercice sans accident. Un sinistre ou une résiliation réinitialise ce compteur : le passé tarifaire suit le conducteur, pas la voiture.
Reste le point que les familles découvrent trop tard : qui souscrit change le prix. Un parent qui assure la voiturette sous son propre contrat fait profiter l'enfant de son ancienneté, ce dernier figurant comme conducteur principal. Mais ajouter le jeune comme conducteur secondaire sur le contrat d'un parent est parfois plus cher qu'un contrat dédié : la comparaison se fait au cas par cas, jamais de principe.
La limite est là : déclarer le bon conducteur principal est décisif. Celui qui utilise la voiturette le plus souvent n'est pas forcément le titulaire de la carte grise, et une fausse déclaration peut entraîner la nullité du contrat et le refus d'indemnisation. À chaque résiliation, l'assureur vous remet un relevé d'information. Ce document vous suit d'un contrat à l'autre et vous évite de repartir de zéro.
- Conducteur principal réelIdentifiez qui utilise la voiturette le plus souvent, indépendamment de la carte grise, et inscrivez cette personne au contrat : sinon, risque de nullité en cas de sinistre.
- Surprime annoncéeDemandez à l'assureur le montant de la surprime jeune conducteur et la date à laquelle elle disparaît du contrat : si elle n'est pas datée, faites préciser l'échéance par écrit.
- Relevé d'informationÀ chaque fin de contrat, réclamez le relevé d'information : il transfère votre ancienneté chez le nouvel assureur et évite de repayer une surprime pleine.
05 / 08
Combien coûte l'assurance d'une Aixam ou d'une Fiat Topolino ?
Le modèle compte moins que le profil : à conducteur et formule égaux, une voiturette d'occasion se situe autour de 400 à 600 € par an au tiers, un modèle neuf assuré en tous risques dépasse 1 000 € par an.
Sur une voiturette, la cylindrée reste limitée et les réparations coûtent souvent plus cher que la valeur du véhicule : ce n'est donc pas ce qui fait bouger la prime. Ce que l'assureur regarde, c'est la convoitise du modèle, un véhicule récent ou très demandé attire le vol, et ce risque pèse lourd dès qu'on quitte le tiers pour une formule intermédiaire ou tous risques. Le prix des pièces détachées et la disponibilité du réseau de réparation entrent aussi dans le calcul, mais dans une mesure limitée.
Votre devis ne suit donc pas la marque, mais votre profil et la formule choisie. La voiturette d'occasion au tiers et le modèle neuf en tous risques n'évoluent pas dans les mêmes eaux, et l'écart tient d'abord à ce que le contrat accepte de couvrir, ensuite au risque de vol. Comparez à garanties et franchises égales. Les vraies différences se nichent précisément là.
Pour la suiteVotre profil et la formule choisie déterminent donc le prix. Voyons maintenant les documents à préparer pour souscrire.
06 / 08
Quels documents préparer et comment souscrire ?
Trois à quatre pièces suffisent pour un devis sérieux, et la souscription se fait en ligne ou en agence en une seule fois, sans trou de couverture.
Pour souscrire, préparez la carte grise du véhicule, une pièce d'identité et un justificatif de domicile : tout le monde vous les réclame, quel que soit le canal choisi. Un conducteur de quatorze à dix-sept ans présente son permis AM. L'adulte sans permis n'a aucun titre à montrer et signe le contrat en son nom, puisque le véhicule reste le sien. La déclaration se fait en ligne ou en agence, en une seule fois.
Quand vous partez pour la première sortie, l'attestation d'assurance doit déjà se trouver en poche. La carte verte, elle, arrive plus tard par courrier. C'est elle qui vous couvre face au contrôle. Ne partez donc pas sans elle.
-
Rassembler les pièces
Carte grise, pièce d'identité, justificatif de domicile récent, permis AM si vous en avez un, et relevé d'information si vous étiez déjà assuré.
-
Décider la formule
Comparez au tiers, intermédiaire et tous risques selon la valeur du véhicule et votre budget annuel.
-
Demander trois devis comparables
Même conducteur, même usage, même formule et même franchise : c'est la seule comparaison qui a du sens.
-
Souscrire et conserver l'attestation
L'attestation ou le mémo d'assurance doit être dans le véhicule dès le premier trajet, avec la carte verte.
-
Vérifier la date d'effet
Un contrat prend effet à la date indiquée, jamais avant la signature et le paiement de la première prime.
07 / 08
Quelles erreurs font grimper la prime ?
Les fausses déclarations et les options inutiles coûtent cher : une omission d'antécédent peut annuler la couverture, et une garantie superflue augmente la prime sans jamais servir.
Le premier piège tient à la déclaration des conducteurs. Si vous inscrivez un conducteur secondaire qui prend le volant tous les jours, l'assureur peut refuser d'indemniser après un sinistre. Le contrat, en effet, ne décrit pas l'usage réel. Même logique quand vous taisez une suspension de permis, un sinistre responsable ou une résiliation : votre relevé d'information les trahit, et la prime est recalculée à la hausse.
L'autre erreur consiste à empiler les garanties. Sur une voiturette de faible valeur, deux ans de tous risques dépassent parfois le prix du véhicule. Une franchise très basse choisie par confort entraîne une hausse de la prime annuelle supérieure à ce que la franchise vous fera économiser.
Le conducteur déclaré
Vérifiez qui est inscrit comme conducteur principal sur le devis, et corrigez si l'usage réel diffère.
Les antécédents déclarés
Listez sinistres responsables, suspensions et résiliations passées : ils doivent figurer dans le questionnaire.
Le montant des franchises
Repérez la franchise vol, dommages et bris de glace : c'est ce que vous paierez au moment du sinistre.
Les exclusions du contrat
Lisez la clause d'exclusions : conduite hors du réseau autorisé, prêt du véhicule, usage professionnel.
Les options inutiles
Assistance 0 km, garantie du contenu ou accessoires : vérifiez ce qu'elles couvrent vraiment avant de les prendre.
Pour approfondir
La prime n'est qu'une partie de l'histoire : voici ce qui tombe quand le véhicule roule sans contrat, et qui paie l'addition à votre place.
Sanctions et conséquences
Règle à connaître
Conduire sans assurance : ce que vous risquez vraiment
Sans assurance, c'est le Fonds de garantie qui paie la victime, pas l'assureur. Il se retourne ensuite contre vous pour récupérer chaque euro versé.
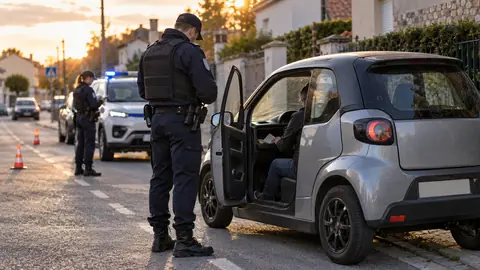
Un jeune de 17 ans emprunte la voiturette de son frère, restée non assurée depuis six mois. Un contrôle de police révèle l'absence de contrat : amende forfaitaire, jugement possible, confiscation du véhicule. Quelques semaines plus tard, il blesse un tiers dans un accident. Cette fois, personne ne se tient derrière lui. Il doit indemniser lui-même l'intégralité du dommage causé, et un tiers blessé peut représenter des dizaines de milliers d'euros.
Le mécanisme protecteur existe, mais il ne joue pas en votre faveur. Le Fonds de garantie des assurances obligatoires indemnise les victimes d'un conducteur non assuré, puis se retourne contre le responsable pour récupérer les sommes versées. Vous ne bénéficiez donc d'aucune immunité : l'indemnisation de la victime devient une dette personnelle, réclamée par le Fonds, sans plafond de garantie contractuelle pour vous abriter.
Le défaut de permis est une infraction distincte, qui se cumule avec l'absence d'assurance. Conduire une voiturette sans le permis AM expose à l'immobilisation du véhicule et à une verbalisation. Or ce permis s'obtient à partir de 14 ans, après une formation d'au moins huit heures : un conducteur de 14 à 17 ans doit le détenir pour conduire une voiturette. Rouler sans, c'est ajouter une infraction au lieu d'en retirer une.
La responsabilité de celui qui laisse faire reste un angle souvent ignoré. Un parent qui confie les clés d'un véhicule non assuré, ou un employeur qui laisse conduire un tel véhicule, peut être tenu pour responsable de ce qu'il a permis. La tolérance familiale ou professionnelle ne vous met pas à l'abri : elle vous place, vous, au premier rang des responsables possibles.
- Attestation à jourVérifiez chaque année que l'attestation correspond au véhicule et à la période en cours ; si le véhicule ou la période ne concordent pas, contactez l'assureur avant de rouler.
- Papiers dans le véhiculeCarte grise, attestation d'assurance et, selon le cas, permis AM ou sa copie : contrôlez leur présence avant chaque départ ; s'il en manque un, ne prenez pas la route.
- Suspension de paiementUn prélèvement rejeté peut suspendre les garanties : vérifiez vos échéances ; en cas de rejet, réglez la situation ou obtenez une confirmation écrite de reprise de garantie.
08 / 08