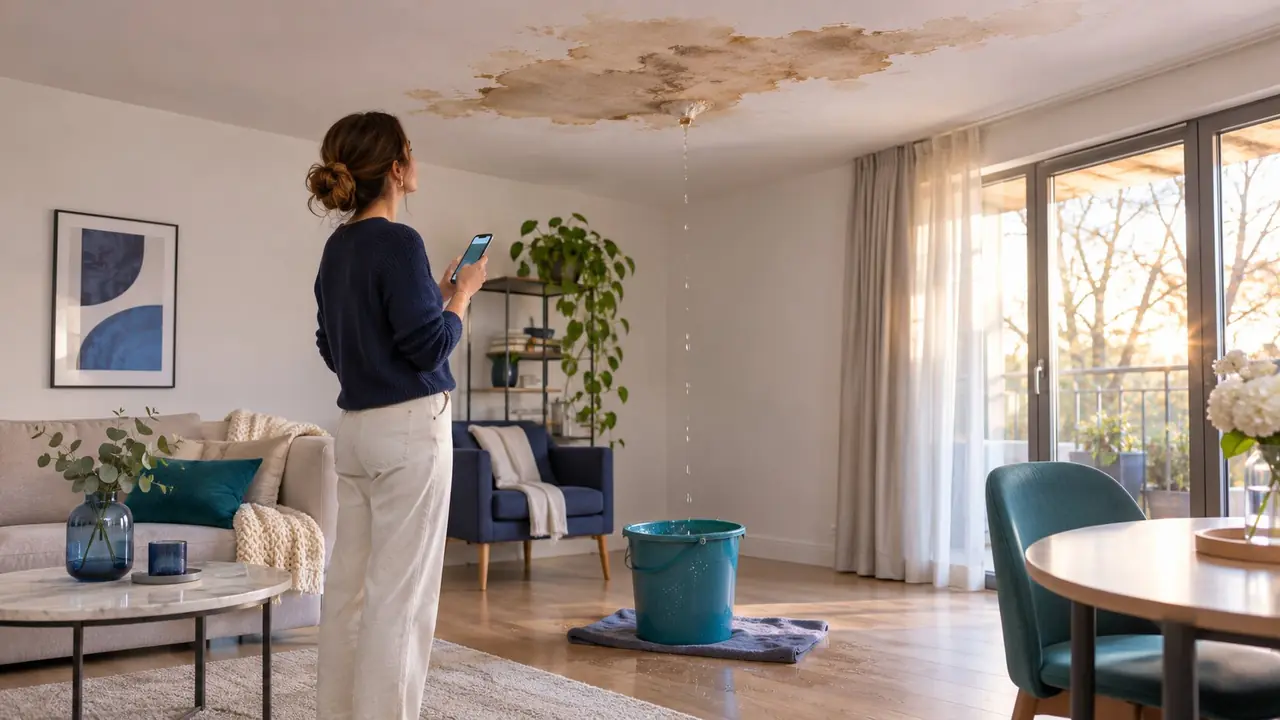
Une fuite d’eau au plafond est dangereuse dès que l’eau approche une installation électrique, et quand le plafond gonfle ou s’affaisse. Coupez d’abord l’électricité au tableau, comme le recommande service-public.fr pour éviter un risque d’électrocution, puis l’eau, éloignez-vous de la zone qui gonfle et protégez vos biens.
Déclarez ensuite le sinistre à votre assureur dans le délai prévu par le contrat, qui ne peut pas être inférieur à 5 jours ouvrés (article L113-2 du Code des assurances). Si les dommages ne dépassent pas 5 000 € HT par local, la convention IRSI désigne un seul assureur pour gérer le dossier.
01 / 11
Quels signes montrent qu'une fuite au plafond est en train de s'aggraver ?
Une tache qui s'étend, une cloque gonflée, des gouttes régulières, une odeur de moisi ou un plafond qui s'affaisse sont les signes d'une fuite active qui progresse.
Une tache brune bordée d’un liseré plus foncé signale une infiltration ancienne. Si elle s’étale en quelques heures, l’eau coule encore. Une cloque gonflée est une poche d’eau retenue par la peinture ou l’enduit : coupez le courant de la pièce, placez un seau dessous et percez-la au point bas plutôt que de la laisser crever d’un coup.
Une odeur de cave, un plafond mou au toucher ou un sol qui gondole montrent que l’eau stagne depuis plusieurs jours. Ce sont les signes les plus graves, parce que le support lui-même s’affaiblit.
Tache qui s'étend
Une auréole brune ou jaune qui grossit d'heure en heure indique une infiltration toujours active. Mesurez-la et photographiez-la avec un repère de taille pour suivre son évolution.
- Signe
- Tache qui grandit
Le point cléNotez l'heure et la taille à chaque contrôle.
Cloque ou boursouflure
La peinture se décolle et forme une poche d'eau sous le plafond. La cloque peut se rompre d'un coup et vous surprendre.
- Signe
- Peinture gonflée
Le point cléPosez un seau dessous et percez la cloque en son point bas, doucement.
Gouttes régulières
Un goutte-à-goutte régulier signifie que l'eau traverse déjà la dalle. Le bruit indique le rythme et l'urgence.
- Signe
- Écoulement continu
Le point cléVidez le seau souvent pour éviter le débordement.
Odeur et plafond mou
Une odeur de moisi, un enduit qui poudre ou un plafond qui cède sous la main annoncent une dégradation du support, pas seulement une tache.
- Signe
- Structure fragilisée
À vérifierUn plafond mou ne se traverse pas à pied : ne montez pas dessus, ne posez pas d'échelle lourde.
02 / 11
Une fuite au plafond est-elle vraiment dangereuse ?
Oui, une fuite au plafond présente trois dangers dans cet ordre. Le risque électrique, le risque d'affaissement du plafond, puis le risque sanitaire lié à l'humidité.
Le premier danger est électrique. De l’eau qui coule sur un luminaire, un interrupteur ou une prise peut mettre sous tension ce qui ne devrait jamais l’être. Avec des spots encastrés, le câblage se trouve dans le faux plafond, là où l’eau s’accumule avant d’être visible. Service-public.fr conseille de couper l’électricité pour éviter un risque d’électrocution.
Le deuxième danger est la chute du plafond. Une plaque de plâtre gorgée d’eau perd sa résistance et peut se décrocher sans prévenir. Le troisième est sanitaire : l’humidité qui s’installe favorise les moisissures, surtout dans une chambre ou une salle de bains mal ventilée.
Hiérarchie des dangers et action immédiate
| Ordre | Danger | Signe qui l'annonce | Action immédiate |
|---|---|---|---|
| 1 | Électrocution ou court-circuit | Eau au contact d'un luminaire, d'un interrupteur ou d'une prise | Couper le disjoncteur de la pièce avant de toucher quoi que ce soit |
| 2 | Affaissement du plafond | Cloque épaisse, plafond mou, fissures qui s'ouvrent | Évacuer la pièce, délimiter la zone, ne rien poser de lourd dessous |
| 3 | Moisissures et air malsain | Odeur de moisi, taches noires, peinture qui cloque | Ventiler, aérer, isoler la pièce du reste du logement |
En cas de doute entre deux dangers, traitez toujours le risque électrique en premier.
Pour approfondir
Pourquoi un spot qui s’allume encore peut être plus dangereux qu’un spot éteint.
Danger des spots encastrés
Concept
Le risque électrique des luminaires encastrés
Coupez le circuit au tableau avant d’approcher un luminaire mouillé, même éteint, et faites contrôler l’installation avant de la remettre sous tension.
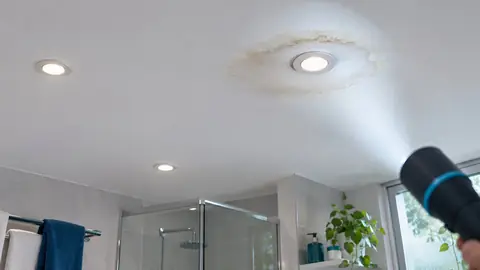
Exemple : une tache brune s’élargit autour d’un spot encastré dans le plafond d’une salle de bains. Le spot fonctionne encore, et le réflexe est d’appuyer sur l’interrupteur pour vérifier. Or l’eau retenue dans le faux plafond peut ruisseler le long du câble jusqu’aux connexions. Toucher le spot ou son contour à ce moment expose à une électrocution.
Un spot encastré n'est pas posé contre le plafond : il est logé dans une cavité, le faux plafond, qui se remplit d'eau avant qu'une tache n'apparaisse. Le transformateur et les dominos de connexion sont souvent dans cet espace, hors de vue. C'est ce qui rend le risque discret : la fuite peut couler plusieurs jours sans laisser de trace visible dans la pièce.
La règle est donc de ne jamais toucher, allumer ni démonter le luminaire tant que le circuit n'est pas coupé au tableau. Et couper ne suffit pas à clore la vérification : un faux plafond encore humide garde un risque de court-circuit différé, car l'eau continue de migrer vers les connexions. Le circuit ne doit pas être remis sous tension tant que la zone n'a pas été contrôlée.
Reste un effet plus tardif : l'eau laisse des traces de corrosion sur les connexions, qui provoquent des pannes des mois après le séchage. C'est pourquoi un passage d'électricien après séchage fait partie du traitement de la fuite, même si tout semble fonctionner de nouveau.
- Disjoncteur de la pièceRepérez-le et coupez-le avant d'approcher le luminaire, même éteint. Tant qu'il est armé, ne touchez ni le spot ni son contour.
- Circuit voisinUn faux plafond peut abriter plusieurs circuits. Coupez aussi la ligne des prises de la pièce, puis vérifiez qu'aucun appareil ne réagit.
- Contrôle après séchageDemandez un passage d'électricien avant de remettre le circuit sous tension. C'est lui qui valide que les connexions sont saines.
03 / 11
Que faire dans l'ordre quand l'eau coule au plafond ?
Dans l'ordre. Coupez l'électricité de la pièce, coupez l'eau si vous le pouvez, protégez ce qui peut l'être, puis cherchez l'origine sans démonter.
Coupez le courant au tableau électrique plutôt qu’avec l’interrupteur de la pièce, qui peut se trouver juste sous la fuite. Si l’eau vient du logement du dessus, prévenez l’occupant sans attendre : c’est son installation qu’il faut fermer.
Prenez des photos avant de déplacer quoi que ce soit, puis aérez. Ne cassez pas le plafond pour chercher l’origine : vous perdriez une partie de la preuve des dégâts.
-
Couper l'électricité
Coupez le disjoncteur de la pièce concernée au tableau, et celui des prises proches. Ne touchez ni luminaire, ni interrupteur, ni prise avant cette coupure.
-
Couper l'eau
Fermez le robinet d'arrêt général du logement si la fuite semble venir d'une canalisation interne. Si l'eau vient d'un voisin, prévenez-le immédiatement pour qu'il coupe aussi.
-
Protéger et contenir
Posez un seau sous le point d'écoulement, déplacez les meubles, surélevez les appareils électroniques. Percer une cloque gonflée en son point bas évite qu'elle éclate d'un coup.
-
Chercher l'origine sans démonter
Repérez si l'eau tombe toujours au même endroit, si elle vient d'au-dessus ou d'un mur mitoyen. Ne cassez pas le plafond. Cela complique l'expertise et peut aggraver les dégâts.
-
Documenter immédiatement
Photographiez la tache, la cloque, l'écoulement, les meubles touchés, et notez la date de découverte. Ces éléments servent à la déclaration et à l'expertise.
04 / 11
Pourquoi de l'eau coule du plafond ?
L'eau qui coule du plafond vient le plus souvent d'une canalisation percée, d'une toiture ou d'une étanchéité défaillante, d'un appareil en surverse ou d'une condensation installée, et dans un appartement, très souvent du logement du dessus.
L’eau qui goutte du plafond ne vient pas forcément de juste au-dessus. Une canalisation percée dans une dalle ou une cloison peut fuir à un endroit et ressortir plus loin. Si la fuite revient à chaque averse, cherchez côté toiture, gouttière ou terrasse. Une tache qui noircit sans couler signale plutôt de la condensation.
En appartement, pensez d’abord au logement du dessus : joint de douche usé, lave-linge qui fuit, baignoire qui déborde. L’eau traverse la dalle et peut apparaître chez vous plusieurs heures après.
05 / 11
Qui est responsable et quelle assurance intervient ?
La responsabilité dépend de l'origine de la fuite. Votre logement, celui du voisin ou les parties communes, et l'assurance dégâts des eaux est comprise dans l'assurance habitation, obligatoire pour un locataire et facultative pour un propriétaire occupant.
Vous déclarez toujours à votre propre assureur, quelle que soit l’origine. Si les dommages ne dépassent pas 5 000 € HT par local, la convention IRSI, en vigueur depuis le 1er juin 2018, confie le dossier à un assureur gestionnaire unique et prévoit une expertise commune. Jusqu’à 1 600 € HT, les assureurs renoncent à se réclamer les sommes entre eux.
En copropriété, le syndic déclare les sinistres qui ont leur origine dans les parties communes (toiture, colonne d’eau commune), et chaque copropriétaire ceux qui viennent de ses parties privatives. Le locataire doit être assuré pour les risques dont il répond, et le justifier au bailleur chaque année s’il le demande (loi du 6 juillet 1989, article 7). Les infiltrations dues à un manque d’entretien ou à la vétusté sont généralement exclues des contrats.
La fuite vient de chez vous
Votre assurance habitation prend en charge vos dommages selon votre contrat.
- Assurance
- Dégâts des eaux incluse
Le point cléVérifiez les exclusions d'entretien et de vétusté dans vos conditions générales.
La fuite vient du logement du dessus
Prévenez l’occupant du dessus et déclarez à votre propre assureur. Sous 5 000 € HT par local, la convention IRSI désigne l’assureur qui gère le dossier pour tous.
- Convention
- IRSI jusqu’à 5 000 € HT
Le point cléRemplissez un constat amiable avec le voisin : il n’est pas obligatoire, mais il accélère le dossier.
La fuite vient des parties communes
Toiture, colonne montante, gaine technique commune : le syndic déclare le sinistre au nom de la copropriété. Le copropriétaire déclare ses propres dommages à son assureur.
- Interlocuteur
- Syndic de copropriété
Le point cléPrévenez le syndic par écrit dès la découverte du sinistre.
Vous êtes locataire
Le locataire doit être assuré pour les risques locatifs et répond des dégradations survenues pendant la location, sauf force majeure, faute du bailleur ou fait d’un tiers.
- Texte
- Loi du 6 juillet 1989, art. 7
Le point cléEnvoyez le constat amiable au propriétaire ou au syndic, avec vos photos.
06 / 11
Comment déclarer le sinistre à son assurance ?
Vous devez déclarer le sinistre à votre assurance habitation dans les 5 jours ouvrés suivant sa découverte, avec photos, constat si un voisin est concerné et factures des biens endommagés.
Le délai de déclaration est fixé par votre contrat, mais il ne peut pas être inférieur à 5 jours ouvrés après que vous avez eu connaissance du sinistre (article L113-2 du Code des assurances). Si vous déclarez en retard, l’assureur ne peut vous opposer la déchéance que s’il prouve que ce retard lui a causé un préjudice.
Rassemblez photos, factures et, si un voisin est concerné, le constat amiable. Locataire ou copropriétaire, envoyez aussi ce constat au propriétaire ou au syndic. La checklist ci-dessous reprend les pièces à préparer. Au-delà de 1 600 €, une expertise est en général organisée.
Photos et vidéo datées
Photographiez la tache, la cloque, l'écoulement, puis chaque meuble ou appareil touché. Une vidéo qui montre l'eau couler vaut mieux qu'une seule photo, et le téléphone horodate automatiquement la prise de vue.
Constat amiable dégât des eaux
Si un voisin est concerné, remplissez ensemble ce formulaire standard, en une seule fois si possible. Chacun en garde un exemplaire signé, qui part avec la déclaration.
Factures et justificatifs de valeur
Rassemblez les factures des biens endommagés, les tickets de remplacement, la liste du mobilier touché. Sans justificatif, l'indemnisation se fait souvent au prix du marché, plus bas que le prix d'achat.
Date et circonstances écrites
Notez la date et l'heure de découverte, ce que vous faisiez à ce moment-là, et les actions déjà menées. Coupure d'eau, coupure d'électricité, intervention d'un plombier.
Devis ou rapport du professionnel
Joignez le devis du plombier si une réparation est nécessaire, et le rapport de recherche de fuite si l'origine a été localisée. Ces documents accélèrent l'instruction du dossier.
07 / 11
Combien coûte la remise en état, et qui gère le dossier ?
Le coût dépend de la surface touchée et de l’état du support ; son montant décide aussi de la gestion : un seul assureur jusqu’à 5 000 € HT par local, et pas de recours entre assureurs jusqu’à 1 600 € HT.
Ce que coûte la reprise dépend de la surface du plafond touché et de la profondeur du dégât. Si le plâtre a seulement gonflé en surface, on ponce et on repeint. S’il a pris l’eau en profondeur, il faut découper la partie abîmée, remplacer le support, puis reprendre au même niveau. Repeindre toute la pièce évite un raccord visible.
Le montant des dommages fixe aussi le circuit d’indemnisation. Jusqu’à 5 000 € HT par local, la convention IRSI s’applique : un assureur gestionnaire unique, une expertise commune. Jusqu’à 1 600 € HT, les assureurs ne se font pas de recours entre eux. Au-delà de 5 000 € HT par local, la convention IRSI ne s’applique plus.
Pour approfondir
Pourquoi réparer trop tôt revient à payer deux fois, et comment savoir que le support est vraiment sec.
Séchage avant réparation
Méthode
Pourquoi il ne faut pas réparer avant le séchage complet
Un plafond sec au toucher peut être gorgé d'eau en profondeur, et reboucher trop tôt enferme l'humidité, qui ressort à la première période de chauffe.
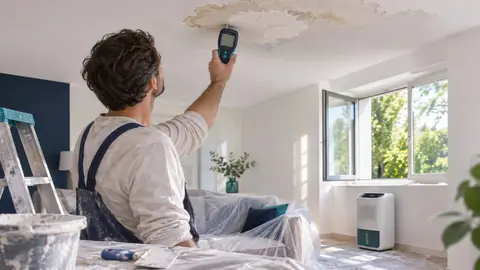
Exemple : un plafond est rebouché trois jours après la fuite, pour en finir vite. L’eau restée dans la dalle remonte, et deux mois plus tard la peinture cloque à nouveau. La reprise est à refaire, alors qu’attendre le séchage aurait suffi.
L'eau qui a traversé une dalle reste dans le support longtemps après que la fuite est réparée : une surface sèche ne veut pas dire un support sec. Reboucher sans mesurer l'humidité l'enferme sous l'enduit et la peinture, et la tache revient par la suite, souvent après une période de chauffe.
Le délai dépend du matériau. Un plafond en plaque de plâtre sèche plus vite qu'une dalle béton ou qu'un plafond ancien en roseaux et plâtre, qui peuvent retenir l'humidité plusieurs semaines. Un déshumidificateur, une ventilation continue et un chauffage modéré accélèrent le séchage sans déformer les matériaux.
La reprise se fait donc en deux temps : réparer la fuite, attendre le séchage, puis seulement reboucher et peindre. Sauter l'étape d'attente ne fait pas gagner du temps, cela décale le problème de quelques semaines.
- Mesure d'humiditéDemandez à l'artisan de contrôler le taux d'humidité du support avec un humidimètre avant tout rebouchage. S'il refuse ou se fie au toucher, attendez ou changez de professionnel.
- Séchage ventiléAérez la pièce quotidiennement et laissez un déshumidificateur tourner, surtout en hiver. Si l'air reste confiné, comptez un délai plus long avant la reprise.
- Fuites réparées avant toutNe rebouchez jamais avant que la fuite soit réparée et testée, sinon le problème reviendra au même endroit et vous paierez une nouvelle fois.
08 / 11
Quelles erreurs éviter avant de déclarer ou de réparer ?
Les erreurs les plus coûteuses sont de percer ou casser le plafond avant l'expertise, de déclarer trop tard et de laisser une fuite active pendant qu'on attend.
Casser le plafond pour chercher la fuite détruit une partie de la preuve, et l’expert ne peut plus constater l’étendue des dégâts. Attendre pour déclarer vous fait sortir du délai contractuel : déclarez même si le montant n’est pas encore connu.
Laisser la fuite couler alors que vous pouviez fermer l’eau aggrave les dommages, et l’assureur peut contester la part qui en découle. Enfin, signer un devis lourd avant l’expertise peut vous laisser une partie de la facture : attendez l’accord de l’assureur avant d’engager les travaux.
09 / 11
Comment éviter qu'une fuite au plafond se reproduise ?
La prévention repose sur trois habitudes simples. Entretenir ce qui est exposé à l'eau, surveiller les signes discrets et corriger la ventilation plutôt que repeindre par-dessus.
Commencez par le toit. Faites vérifier une fois par an, avant les pluies d'automne, les tuiles, les solins, les gouttières et les descentes d'eau pluviale. Un couvreur repère en une visite ce qui se dégradera dans l'année. Côté intérieur, refaites les joints de salle de bains dès qu'ils noircissent ou se décollent. L'eau s'infiltre par là et descend jusqu'au plafond du dessous.
Si une tache revient après des travaux, la cause n'a pas été traitée. Cherchez du côté de la ventilation, de l'isolation ou d'une fuite encore active, car repeindre ne fait que masquer le problème. Gardez une trace de ce qui a été réparé et quand ; ce suivi sert si la tache réapparaît et aide l'assureur à comprendre l'origine. Et n'hésitez pas à appeler un professionnel, plombier, couvreur ou expert, dès que le doute persiste, plutôt que d'attendre la prochaine averse.
10 / 11
Que faire maintenant selon votre situation ?
Selon votre situation, le réflexe immédiat change. Sécuriser si la fuite coule encore, déclarer si elle est maîtrisée, et prévenir le voisin ou le syndic si l'origine n'est pas chez vous.
L’eau coule encore ? Coupez l’électricité et l’eau, puis évacuez la pièce si le plafond se déforme, et appelez un plombier le jour même. La fuite est arrêtée mais la tache reste ? Déclarez le sinistre et préparez photos, constat et factures. L’origine semble venir d’ailleurs ? Écrivez au voisin ou au syndic et proposez un constat amiable.
Gardez une trace écrite de chaque échange. Votre contrat peut prévoir un délai de déclaration plus long que 5 jours ouvrés, jamais plus court. En cas de désaccord avec l’assureur après une réclamation écrite, la Médiation de l’assurance peut être saisie gratuitement.
11 / 11
Questions fréquentes

AssurancePratique aide à lire un contrat d’assurance et à faire valoir ses droits: comprendre une garantie, repérer une exclusion, déclarer un sinistre dans les délais, changer de contrat au bon moment.