Un tableau comparatif de mutuelle santé sert à mettre plusieurs contrats face au même besoin. Il ne donne pas automatiquement un classement : une garantie élevée sur les lunettes peut être inutile si votre priorité est l’hospitalisation, tandis qu’un contrat moins spectaculaire peut mieux correspondre à un foyer sans dépense dentaire prévue.
La bonne méthode consiste à comparer les mêmes postes, les mêmes hypothèses et le même niveau de service. Avant de regarder le prix, identifiez les mots qui changent réellement le remboursement : base de remboursement, pourcentage, forfait en euros, plafond, délai d’attente et exclusion.
- ✓Comparez les contrats sur les mêmes postes et avec les mêmes exemples de dépenses.
- ✓Un pourcentage s’appuie souvent sur la base de remboursement, pas directement sur le prix payé.
- ✓Un forfait en euros peut être plus lisible pour l’optique, le dentaire ou certaines prestations.
- ✓Regardez les plafonds, limites annuelles, délais et exclusions avant de retenir une offre.
- ✓Le meilleur tableau est celui qui vous aide à estimer votre reste à charge, pas celui qui affiche le plus gros chiffre.
01 / 06
Tableau comparatif mutuelle santé : que faut-il vraiment comparer ?
Commencez par les postes qui correspondent à vos dépenses probables : soins courants, hospitalisation, dentaire, optique et aides auditives. Pour chacun, vérifiez le niveau de remboursement, la forme de la garantie et les limites. Une lecture utile relie toujours la ligne du tableau à un cas concret : consultation, chambre particulière, couronne, lunettes ou équipement auditif.
La complémentaire intervient après l’Assurance Maladie selon les règles du contrat. La base de remboursement sert de référence lorsqu’une garantie est exprimée en pourcentage. Un contrat à 200 % BR n’annonce donc pas nécessairement 200 % du montant facturé : il faut connaître la base retenue, le remboursement déjà versé et les éventuels dépassements.
02 / 06
Les chiffres d’un tableau de garanties expliqués simplement
Trois écritures reviennent souvent. Un pourcentage de BR se calcule à partir d’une base de référence. Un forfait indique une somme maximale, souvent par acte, équipement ou période. Une mention comme « frais réels » reste à lire avec les limites, exclusions et conditions prévues par le contrat. Ces formulations ne sont pas interchangeables.
| Formulation | Ce qu’elle indique | Le contrôle à faire |
|---|---|---|
| 100 % BR | Une prise en charge alignée sur la base de remboursement, selon le contrat. | Comparer la base, le remboursement déjà versé et le prix demandé. |
| 200 % ou 300 % BR | Un plafond calculé à partir de la base de référence, pas une promesse de remboursement intégral. | Comparer d’abord les deux niveaux sur une même dépense chiffrée ; un dépassement éventuel se teste ensuite à part. |
| Forfait de 250 € | Une enveloppe exprimée en euros, souvent limitée par période ou par équipement. | Vérifier la fréquence, le renouvellement et le partage entre actes. |
| Plafond annuel | Une limite globale pouvant réduire la prise en charge après plusieurs dépenses. | Lire ce qui est inclus et la date de remise à zéro. |
Exemple pédagogique, sans offre réelle : un adulte consulte son médecin traitant généraliste conventionné en secteur 1, dans le parcours de soins, pour 30 € sans dépassement. La base de remboursement est de 30 €. On suppose deux contrats responsables fictifs couvrant intégralement le ticket modérateur, sans plafond déjà atteint. Les pourcentages BR représentent ici un plafond de prise en charge Assurance Maladie et complémentaire réunies, dans la limite de la dépense.
| Pour cette même consultation à 30 € | Garantie fictive 100 % BR | Garantie fictive 200 % BR |
|---|---|---|
| Base de remboursement | 30 € | 30 € |
| Part théorique Assurance Maladie : 70 % × 30 € | 21 € | 21 € |
| Participation forfaitaire retenue : 21 € − 2 € | 19 € effectivement versés | 19 € effectivement versés |
| Ticket modérateur : 30 € − 21 € | 9 € couverts par la complémentaire | 9 € couverts par la complémentaire |
| Reste à charge final : 30 € − 19 € − 9 € | 2 € | 2 € |
La garantie 200 % BR n’ajoute donc aucun remboursement sur cet acte à 30 € sans dépassement : les 30 € facturés sont déjà couverts, sauf la participation forfaitaire de 2 € qui reste à la charge de cet adulte avec un contrat responsable. Avec un dépassement, une exonération ou un contrat différent, le résultat change ; il faut alors lire les clauses et demander une simulation sur le devis réel.
La ligne la plus généreuse n’est pas toujours la plus utile. Un forfait de 400 euros peut sembler supérieur à un pourcentage, mais il peut être réservé à un équipement précis, soumis à un réseau partenaire ou diminué par un plafond déjà consommé. Le détail qui borne la garantie compte autant que le montant affiché.
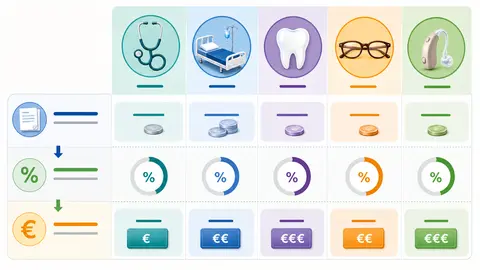
La grille de lecture par poste
Associez chaque ligne du tableau à une question concrète avant de comparer deux contrats.
Soins courants
Consultations, pharmacie, analyses
Vérifiez le ticket modérateur, les dépassements et les actes peu ou pas remboursés.
Hospitalisation
Frais de séjour et honoraires
Regardez le forfait journalier, la chambre particulière, le plafond et la durée.
Dentaire
Soins, prothèses et orthodontie
Distinguez le panier 100 % Santé, les actes à honoraires libres et les plafonds.
Optique
Monture, verres et lentilles
Contrôlez le forfait, le renouvellement, le réseau et les conditions de prise en charge.
Aides auditives
Équipement et renouvellement
Comparez le panier 100 % Santé, le forfait et le rythme de renouvellement.
03 / 06
Trois scénarios pour personnaliser la comparaison
Le tableau prend du sens quand il répond à une situation. Ne demandez pas seulement « quelle mutuelle rembourse le mieux ? » ; demandez « quelle dépense dois-je sécuriser et à quel coût annuel ? ».
Un adulte avec peu de dépenses
Pour un jeune actif ou une personne qui consulte peu, le prix de la cotisation pèse davantage dans l’arbitrage. Les soins courants et l’hospitalisation restent à vérifier, mais une couverture très renforcée en optique peut augmenter la prime sans bénéfice concret. Le risque majeur est de payer une garantie rarement utilisée.
Une famille avec des soins réguliers
Les consultations, l’orthodontie, les lunettes et les actes imprévus peuvent se cumuler. Comparez les plafonds par personne et les règles propres aux enfants. Un contrat familial doit être testé sur plusieurs membres, pas sur un adulte théorique. Notez aussi les délais avant l’accès à certaines garanties.
Un senior ou un besoin dentaire identifié
La hiérarchie change lorsqu’une prothèse, une hospitalisation ou un équipement auditif est probable. Demandez un devis et confrontez-le aux lignes exactes du tableau. Un reste à charge estimé sur devis vaut mieux qu’une promesse générale, surtout lorsque le contrat distingue plusieurs paniers de soins ou applique une limite annuelle.
04 / 06
La méthode en six étapes pour comparer sans se tromper
- Listez les dépenses probables sur douze mois : consultations, lunettes, soins dentaires, hospitalisation ou équipement.
- Récupérez les documents : tableau de garanties, conditions générales, notice et exemples de remboursement.
- Alignez les unités : pourcentages, euros, par acte, par bénéficiaire, par an ou par période.
- Calculez le coût total : cotisations sur l’année plus reste à charge estimé, sans oublier les dépenses non couvertes.
- Contrôlez les limites : plafonds, exclusions, délais d’attente, renouvellement, réseau de soins et tiers payant.
- Demandez une confirmation écrite pour les cas coûteux ou ambigus, notamment à partir d’un devis réel.
Cette méthode évite de comparer une offre au forfait mensuel avec une autre au niveau de remboursement affiché. Le prix reste important, mais il ne devient comparable qu’après avoir vérifié que les contrats couvrent le même scénario. Une différence de cotisation peut être justifiée par une chambre particulière, un plafond dentaire ou un réseau de soins ; elle ne l’est pas forcément par un chiffre plus grand sur une seule ligne.
La vérification finale avant de choisir
- ✓Les garanties prioritaires correspondent à vos dépenses plausibles.
- ✓Les pourcentages sont lus avec leur base de remboursement.
- ✓Les forfaits précisent leur fréquence et leur plafond.
- ✓Les exclusions et délais d’attente sont identifiés.
- ✓Le devis ou l’exemple de remboursement est conservé.
- ✓La cotisation annuelle est comparée au reste à charge estimé.
05 / 06
Les pièges des tableaux trop flatteurs
Un tableau peut être exact tout en donnant une impression trompeuse si les unités sont mélangées ou si les limites sont reléguées dans une note. Méfiez-vous des colonnes qui affichent uniquement le maximum, des formules « jusqu’à » et des garanties qui changent selon le réseau choisi. Une couverture élevée ne supprime pas les conditions contractuelles.
Le mot 100 % mérite lui aussi une lecture complète. Dans certains paniers encadrés, l’objectif est une prise en charge sans reste à charge dans les conditions prévues. Pour d’autres actes, 100 % peut simplement renvoyer à la base de remboursement. Le chiffre seul ne permet pas de conclure.
Enfin, ne comparez pas deux offres à des dates différentes sans vérifier l’évolution des cotisations et des plafonds. Un tableau est une photographie contractuelle. Gardez la version associée au devis, à la date d’effet et aux personnes couvertes.
06 / 06
Ce qu’il faut retenir
Un bon tableau comparatif de mutuelle santé ne désigne pas une offre universellement meilleure. Il vous aide à rapprocher vos dépenses prévisibles, les bases de calcul, les forfaits et les limites d’un contrat. La décision devient solide lorsque vous avez testé au moins un cas réel, calculé le coût annuel et vérifié les clauses qui encadrent la garantie.
Pour une dépense importante, demandez un exemple écrit à partir du devis. C’est le moyen le plus simple de passer d’un grand chiffre commercial à un remboursement réellement compréhensible.