Un assureur peut refuser un bris de glace si la garantie ne figure pas au contrat ou si une exclusion écrite s’applique. Le retard de déclaration est un motif plus fragile qu’il n’y paraît : selon l’article L113-2 du Code des assurances, il ne peut être opposé que si l’assureur prouve que le retard lui a causé un préjudice, et jamais en cas de force majeure.
Pour contester, demandez un refus écrit et motivé, envoyez une réclamation au service réclamations, qui doit répondre sous deux mois, puis saisissez gratuitement la Médiation de l’assurance. Cette page détaille les motifs, un modèle de lettre et les délais.
Le parcours
Les étapes de cette page, dans l’ordre.
-
01 Recevoir le refus Exigez une décision écrite qui cite la clause appliquée.
-
02 Relire son contrat Garantie souscrite, éléments couverts, exclusions, délai de déclaration.
-
03 Réclamer par écrit Service réclamations, réponse sous deux mois au plus.
-
04 Saisir la médiation Gratuite, avis sous 90 jours, au plus tard un an après la réclamation.
01 / 10
Que couvre exactement la garantie bris de glace ?
La garantie bris de glace couvre en général le pare-brise, les vitres latérales et la lunette arrière. Phares, rétroviseurs ou toit ouvrant ne sont couverts que si le contrat les cite. Un sinistre qui ne met en jeu que le bris de glace n’entraîne pas de malus.
Le bris de glace est une garantie distincte, incluse dans certaines formules au tiers et dans la plupart des formules tous risques. Seule la responsabilité civile est obligatoire, et un contrat sans bris de glace reste valable. Le tableau des garanties de vos conditions particulières dit si elle est souscrite, et les conditions générales listent les éléments vitrés couverts.
Deux règles jouent en votre faveur. Un sinistre qui ne met en jeu que le bris de glace n’entraîne pas de majoration du bonus-malus, selon la clause type de l’annexe à l’article A121-1 du Code des assurances. Et la loi vous laisse libre de choisir votre réparateur, une faculté que le contrat doit mentionner (article L211-5-1).
Ce qui est couvert
Pare-brise, vitres latérales et lunette arrière quand la garantie est souscrite. Phares, rétroviseurs et toit ouvrant ne le sont que si le contrat les cite.
Le point cléLisez la liste des éléments vitrés dans vos conditions générales.
Obligatoire ou non
Aucune obligation légale, puisque seule la responsabilité civile est obligatoire pour un véhicule à moteur.
À vérifierSans garantie bris de glace, la vitre est à votre charge.
Sans effet sur le bonus
Un sinistre qui ne met en jeu que le bris de glace n’entraîne pas de malus et n’empêche pas la réduction du coefficient.
Le point cléVérifiez que l’assureur l’a bien classé en bris de glace seul.
Votre réparateur
Vous pouvez choisir le réparateur professionnel ; l’assureur peut proposer un réseau partenaire, sans l’imposer.
À vérifierVérifiez les conditions de prise en charge hors réseau dans votre contrat.
02 / 10
Quels motifs de refus sont réellement valables ?
Deux motifs résistent presque toujours : l’absence de garantie au contrat et une exclusion écrite qui s’applique. Le retard de déclaration ne vaut que si l’assureur prouve un préjudice, et une fausse déclaration se discute sur preuves.
Sans garantie au contrat, si le bris de glace n’apparaît pas dans vos conditions particulières, le refus tient. Une exclusion, elle, doit figurer aux conditions générales, en termes clairs ; un motif qui n’y figure pas ne peut pas être opposé.
Pour la déclaration, le contrat fixe le délai, qui ne peut pas être inférieur à cinq jours ouvrés (deux en cas de vol). Mais selon l’article L113-2 du Code des assurances, la déchéance pour retard n’est opposable que si l’assureur établit que le retard lui a causé un préjudice, et jamais si le retard vient d’un cas fortuit ou de force majeure. Pour un pare-brise fissuré déclaré avec quelques jours de retard, ce préjudice est rarement démontré.
Motifs de refus : ce qui tient et ce qui se conteste
| Motif invoqué par l’assureur | Le refus tient-il ? | Ce que vous pouvez faire |
|---|---|---|
| Pas de garantie bris de glace au contrat | Oui | Vérifier les conditions particulières à la date du sinistre |
| Élément non couvert (phare, rétroviseur, toit) | Oui, si les conditions générales l’excluent | Lire la liste des éléments vitrés couverts |
| Exclusion invoquée sans clause citée | Non, tant qu’aucune clause écrite n’est citée | Exiger la référence de la clause |
| Déclaration après le délai du contrat | Seulement si l’assureur prouve un préjudice | Invoquer l’article L113-2 et, le cas échéant, la force majeure |
| Vitre remplacée avant la déclaration | À discuter : l’assureur n’a pas pu constater | Fournir photos, facture et ancienne vitre si conservée |
| Fausse déclaration sur les circonstances | Oui, si elle est prouvée | Apporter photos datées et témoignages |
Sources : Code des assurances, articles L113-2 et L112-4, consultés le 03/11/2026. La réponse dépend toujours de votre contrat écrit.
Pour approfondir
Tous les refus ne se valent pas. Certains reposent sur une simple erreur de lecture du contrat, et se renversent avec une pièce précise.
Faux motif : assurance au tiers
Cas particulier
Le motif de refus le plus fréquent qui se conteste en pratique
Un refus écrit « votre formule n'inclut pas le bris de glace » peut être faux alors même que le contrat est bien un tiers. C'est le tableau de garanties qui tranche, pas le nom commercial de la formule.
Exemple : un conducteur assuré au tiers depuis trois ans voit un gravillon fissurer son pare-brise. Il reçoit un refus motivé ainsi, « votre formule n’inclut pas le bris de glace ». Son tableau de garanties montre pourtant la ligne bris de glace, ajoutée en option à la souscription.
Il envoie au service réclamations une lettre recommandée avec la copie du tableau, la page et la date de l’avenant. L’assureur revient sur sa position et prend en charge le remplacement.
L’erreur vient d’une confusion fréquente, car une formule « au tiers » peut inclure le bris de glace en option, sans changer de nom commercial. Seul le tableau des garanties tranche.
Gardez donc vos conditions particulières et chaque avenant : ce sont eux, et pas le nom de la formule, qui prouvent la garantie.
- Tableau des garantiesRetrouvez la ligne bris de glace et sa date d’effet ; elle doit couvrir le jour du sinistre.
- AvenantsUne option ajoutée après la souscription figure sur un avenant, à joindre à la réclamation.
03 / 10
La franchise change-t-elle quelque chose en cas de refus ?
La franchise ne s’applique que si l’assureur indemnise. En cas de refus fondé, il n’y a ni indemnisation ni franchise : la facture vous revient en entier. Un sinistre bris de glace seul n’a pas d’effet sur votre bonus-malus.
La franchise est la somme qui reste à votre charge quand l’assureur indemnise, soit un montant propre au bris de glace, soit la franchise générale du contrat. Si le refus est fondé, il n’y a ni indemnisation ni franchise, et vous payez toute la facture du réparateur.
Certains contrats réduisent ou suppriment la franchise pour la réparation d’un impact plutôt que le remplacement de la vitre : la clause figure dans vos conditions générales. Côté bonus-malus, un sinistre qui ne concerne que le bris de glace n’entraîne pas de majoration, qu’il soit indemnisé ou non.
Exemple chiffré
Exemple illustratif : ce que vous payez selon la décision (franchise de 90 €)
- Remplacement d'un pare-brise
- 480 €
- Franchise bris de glace du contrat
- 90 €
-
Prise en charge acceptée (remplacement)390 €
480 − 90
L'assureur indemnise. Vous ne payez que la franchise de 90 €, l'assureur règle le reste.
-
Refus fondé (hors garantie)480 €
480
Aucune indemnisation, donc aucune franchise. Vous supportez la totalité de la facture.
04 / 10
Comment savoir si votre refus est fondé ou abusif ?
Un refus est fondé quand il cite une clause précise du contrat ou un retard de déclaration établi ; il devient abusif quand l'assureur invoque un motif général sans citer la clause, ou quand la garantie figure au contrat.
Réclamez toujours un refus écrit et motivé, qui cite la clause des conditions générales appliquée. Un « votre sinistre n’est pas couvert » sans référence ne vous permet pas de vérifier. Tant que la réponse n’est pas écrite, considérez que le dossier reste ouvert et relancez par écrit.
La lettre cite une clause
Un refus fondé vise une page précise des conditions générales. Une formule vague se conteste.
La garantie figure au tableau
Comparez la ligne bris de glace avec la date du sinistre. Si elle est cochée, le refus est attaquable.
Le délai de déclaration est respecté
Vous avez déclaré sous 5 jours ouvrés (2 jours ouvrés en cas de vol) ? Le motif de retard tombe.
Les pièces du dossier sont complètes
Photos de l'impact, constat, facture. Relisez la liste demandée par l'assureur, un dossier incomplet peut justifier un refus temporaire.
05 / 10
Quelles démarches pour contester un refus de bris de glace ?
La contestation suit quatre étapes : obtenir le refus motivé par écrit, relire le contrat, adresser une réclamation écrite au service réclamations, qui doit répondre sous deux mois, puis saisir la Médiation de l’assurance si le désaccord persiste.
Tout part du refus écrit. Adressez ensuite votre réclamation au service réclamations, dont l’adresse figure dans vos conditions générales, par lettre recommandée avec avis de réception ou par le formulaire en ligne de l’assureur, en gardant le numéro de dossier.
L’ACPR, qui contrôle les assureurs, leur recommande d’accuser réception sous 10 jours ouvrables et de répondre sous deux mois au plus à toute réclamation écrite (recommandation 2022-R-01). Passé ce délai sans réponse, ou en cas de réponse qui ne vous satisfait pas, la Médiation de l’assurance peut être saisie.
-
Obtenir le refus par écrit
Demandez au service sinistres une décision écrite et motivée, avec la clause appliquée et le numéro de dossier.
-
Relire le contrat
Conditions particulières (garantie souscrite), conditions générales (éléments couverts, exclusions, délai de déclaration).
-
Réunir les preuves
Photos de l’impact avant réparation, devis ou facture, tableau des garanties et avenants, déclaration et accusé de réception.
-
Écrire au service réclamations
Lettre recommandée avec avis de réception ou formulaire en ligne. Réponse attendue sous deux mois au plus.
-
Saisir la Médiation de l’assurance
Gratuitement, en ligne, deux mois après la réclamation ou après une réponse insatisfaisante, et au plus tard un an après la réclamation.
06 / 10
Comment rédiger un courrier de contestation ?
Un courrier de contestation tient en une page : objet, références, faits datés, réponse au motif invoqué avec la clause ou l’article de loi, demande de réexamen, pièces jointes.
Adressez le courrier au service réclamations, pas au gestionnaire qui a signé le refus. Recopiez le motif tel quel et répondez-y point par point, avec la clause de votre contrat ou l’article de loi qui le contredit.
Joignez le refus, vos photos, le devis ou la facture et le tableau des garanties. Gardez l’avis de réception, dont la date fait courir le délai de deux mois avant la médiation.
07 / 10
Quels délais devez-vous respecter pour contester ?
Déclarez dans le délai du contrat, au moins cinq jours ouvrés. Le service réclamations doit répondre sous deux mois ; la Médiation peut être saisie ensuite, au plus tard un an après la réclamation. Pour agir en justice, le délai est de deux ans.
Déclaration : le contrat fixe le délai, qui ne peut être inférieur à cinq jours ouvrés, ou deux en cas de vol (article L113-2). Le service réclamations doit répondre sous deux mois. Médiation : saisine possible deux mois après la réclamation écrite ou après une réponse insatisfaisante, au plus tard un an après ; l’avis est rendu sous 90 jours, gratuitement.
Pour agir en justice, toute action née du contrat d’assurance se prescrit par deux ans à compter de l’événement, ou du jour où vous en avez eu connaissance (article L114-1). Une lettre recommandée avec avis de réception adressée à l’assureur au sujet du règlement de l’indemnité interrompt ce délai (article L114-2) : gardez chaque avis de réception.
Les délais à connaître
| Étape | Délai | Texte |
|---|---|---|
| Déclarer le sinistre | Délai du contrat, au moins 5 jours ouvrés (2 en cas de vol) | Code des assurances, art. L113-2 |
| Réponse à une réclamation écrite | 2 mois au plus | ACPR, recommandation 2022-R-01 |
| Saisir la Médiation de l’assurance | Après 2 mois ou une réponse insatisfaisante, au plus tard 1 an après la réclamation | Charte de la Médiation de l’assurance |
| Avis du médiateur | 90 jours après un dossier complet | Médiation de l’assurance |
| Agir en justice | 2 ans après le sinistre ou sa connaissance | Code des assurances, art. L114-1 |
Sources consultées le 03/11/2026.
Pour approfondir
Deux mois après une réclamation écrite restée sans réponse, la Médiation de l’assurance peut être saisie, comme dans ce cas.
Silence de l'assureur
Règle à connaître
Ce qui se passe quand l'assureur ne répond pas du tout
Deux mois sans réponse à une réclamation écrite suffisent pour saisir la Médiation de l’assurance, à condition de pouvoir dater cette réclamation.
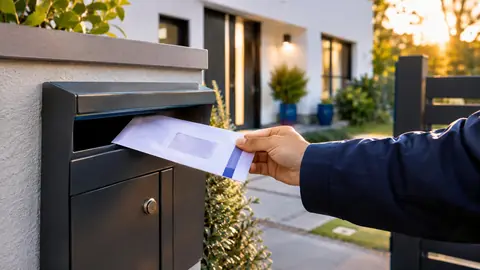
Exemple : une assurée reçoit un refus pour son pare-brise fissuré. Elle adresse une réclamation en recommandé le 4 septembre. Le 5 novembre, deux mois ont passé sans réponse.
Elle saisit la Médiation de l’assurance en ligne, avec le refus, sa réclamation, l’avis de réception et ses photos. Le médiateur rend son avis dans les 90 jours suivant la réception d’un dossier complet.
La médiation est gratuite et ne l’empêche pas d’aller ensuite en justice, dans le délai de deux ans de l’article L114-1, que sa lettre recommandée a interrompu.
Sans avis de réception, elle aurait eu du mal à prouver la date de sa réclamation : c’est la pièce à garder avant toute autre.
- Avis de réceptionGardez-le avec la copie de la réclamation : il date votre demande.
- Dossier completJoignez à la saisine le refus, la réclamation, les photos et le contrat ; le délai de 90 jours court à partir d’un dossier complet.
08 / 10
Quelles erreurs lors du sinistre mènent à un refus ?
Les refus viennent le plus souvent d'une déclaration tardive, de l'absence de photos avant réparation, d'un remplacement de vitre réalisé sans accord préalable et d'une déclaration imprécise sur les circonstances.
Remplacer la vitre avant de prévenir l’assureur l’empêche de constater le dommage. Le refus n’est pas automatique, mais vous devrez prouver le sinistre : photos de l’impact avant réparation, facture détaillée du réparateur, et ancienne vitre si elle a été conservée.
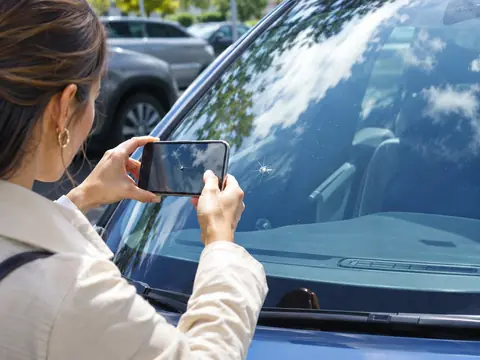
Autre piège : le formulaire en ligne envoyé sans pièce jointe, enregistré comme dossier incomplet. Vérifiez l’accusé de réception et le numéro de dossier. Photographiez l’impact avec un objet posé à côté pour l’échelle, et déclarez dès que vous constatez le dommage.
09 / 10
Faut-il saisir le médiateur ou changer d'assureur ?
Saisissez la Médiation de l’assurance si le refus est mal motivé ou sans réponse après deux mois. Si le refus révèle une garantie absente, la médiation n’y changera rien : comparez les contrats qui l’incluent et résiliez après un an si besoin.
La Médiation de l’assurance est gratuite et rend un avis sous 90 jours. Elle est utile quand le refus est vague, s’appuie sur un retard sans préjudice démontré ou vise un élément que le contrat couvre. Si la garantie bris de glace n’existe pas dans votre contrat, aucune contestation ne la fera apparaître.
Dans ce cas, comparez les formules qui l’incluent. Après un an de contrat, un particulier peut résilier son assurance auto à tout moment, sans frais, et le nouvel assureur peut se charger de la résiliation.
10 / 10