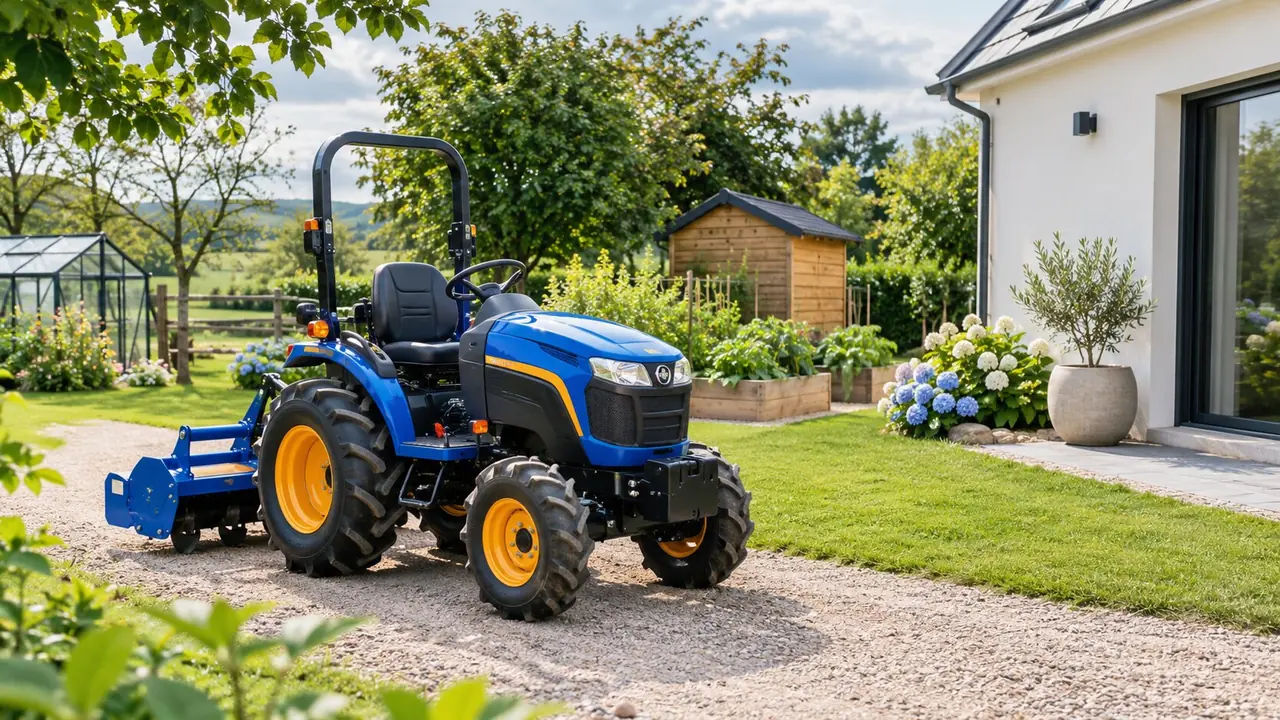
Oui, un particulier peut assurer un tracteur : l'assureur regarde le véhicule et son usage, pas votre profession. La responsabilité civile est obligatoire pour tout tracteur en état de rouler, même s'il reste au garage, et un tracteur doit être immatriculé, qu'il appartienne ou non à une exploitation.
Vous trouverez ici le contrat à choisir, le permis qui suffit (la règle tient à la vitesse, pas au poids), la carte grise et les plaques d'un tracteur de particulier, le cas du tracteur de collection et celui de la tondeuse autoportée.
Le parcours
Les étapes de cette page, dans l’ordre.
-
01 Vérifier l'état du tracteur En état de rouler, il doit être assuré, même s'il ne sort pas du terrain.
-
02 Régler la carte grise Tout tracteur s'immatricule, sur le site de l'ANTS, pour 13,76 €.
-
03 Contrôler le permis Permis B jusqu'à 40 km/h ; au-delà, permis C1, C, C1E ou CE.
-
04 Choisir la formule Au tiers, tous risques ou contrat de collection selon la valeur et l'usage.
01 / 12
Un particulier peut-il assurer un tracteur ?
Oui, tout particulier peut assurer un tracteur. Ce qui compte est le véhicule et son usage, pas la profession du propriétaire.
Oui. L'assureur vous demande l'usage réel du tracteur, entretien d'un terrain, bois de chauffage, sorties ponctuelles sur route, et non une carte professionnelle agricole. L'obligation qui pèse sur vous est la même que pour un agriculteur : tout propriétaire ou utilisateur d'un tracteur doit souscrire une responsabilité civile, y compris pour un tracteur ancien ou de petite taille.
Ne pas sortir de chez vous ne vous dispense pas. L'obligation vise tout véhicule terrestre à moteur en état de circuler, même s'il ne quitte pas le hangar ; seul un engin manifestement hors d'état de rouler, moteur retiré ou sans roues, y échappe, à condition de pouvoir le prouver (service-public.gouv.fr).
Un particulier peut assurer un tracteur
Aucune condition de profession agricole n'est posée par les assureurs. Ce qui compte, c'est l'usage du véhicule et son poids.
L'assurance responsabilité civile est obligatoire
Tout propriétaire ou utilisateur d'un tracteur doit souscrire une assurance responsabilité civile, même si le tracteur ne sort pas de votre terrain.
La remorque aussi
La remorque attelée au tracteur doit également être assurée, dans le contrat principal ou dans un contrat distinct.
L'usage privé se déclare
Indiquez à l'assureur que le tracteur sert à l'entretien de votre terrain, avec ou sans sorties sur route. Une fête, une manifestation ou la chasse se déclarent aussi : elles demandent parfois une extension.
02 / 12
Pourquoi l'assurance est-elle obligatoire même pour un tracteur privé ?
Tout propriétaire ou utilisateur d'un tracteur doit souscrire une responsabilité civile, qu'il soit agriculteur ou non, et même si le tracteur roule peu.
La responsabilité civile paie les dommages corporels et matériels que le tracteur cause à d'autres : un passant blessé, une clôture voisine arrachée, une voiture emboutie sur la route. Votre propre tracteur n'est jamais indemnisé par cette garantie ; pour lui, il faut une garantie dommages, vol ou incendie, facultative.
L'assureur indemnise toujours la victime. Mais si vous transportez plus de passagers que le constructeur ne le prévoit, ou si vous utilisez le tracteur pour une fête, une manifestation ou la chasse sans l'avoir déclaré, il peut ensuite se retourner contre vous pour récupérer les sommes versées (service-public.gouv.fr).
La remorque attelée doit aussi être assurée, dans le contrat du tracteur ou dans un contrat distinct ; une modification de la remorque, une rallonge par exemple, se signale à l'assureur (service-public.gouv.fr). Mettre ou maintenir en circulation un véhicule sans assurance est un délit puni d'une amende pouvant atteindre 3 750 €. Le plus souvent, il est traité par une amende forfaitaire de 500 €, majorée de 50 % au profit du Fonds de garantie (FGAO), soit 750 € à payer, avec l'immobilisation du véhicule, la suspension du permis ou la confiscation du tracteur en peines complémentaires possibles.
03 / 12
Quel contrat choisir selon le poids et l'usage du tracteur ?
Le contrat dépend de la valeur du tracteur et de son usage ; un engin lourd ou ancien passe souvent par un courtier spécialisé.
Commencez par relever le PTAC sur la carte grise. Beaucoup d'assureurs auto n'acceptent que des tracteurs légers et renvoient les engins plus lourds vers un courtier agricole ou poids lourd : posez la question dès la demande de devis. Si personne n'accepte de vous assurer, le Bureau central de tarification (BCT) peut imposer à un assureur de vous fournir la responsabilité civile obligatoire.
Reste la formule. Le au tiers vous met en règle pour circuler. Il couvre les dommages que vous causez aux autres, rien de plus. Le tous risques ajoute votre propre tracteur, vol et bris de glace compris. Entre les deux, le temporaire dépanne pour un usage ponctuel, mais regardez bien ce qu'il laisse de côté.
Quel contrat selon votre situation
| Situation | Contrat adapté | Pourquoi |
|---|---|---|
| Tracteur de faible valeur, usage privé | Au tiers | Respecte l'obligation légale au moindre coût. |
| Tracteur dont la valeur compte | Tous risques ou tiers + vol et incendie | Couvre aussi votre propre engin. |
| Tracteur lourd | Contrat agricole ou poids lourd, via un courtier | Beaucoup d'assureurs auto ne prennent pas ces engins. |
| Tracteur de 30 ans et plus, peu utilisé | Contrat véhicule de collection | Cotisation plus basse, conditions plus strictes. |
| Tracteur immobilisé mais en état de rouler | Au tiers au minimum | L'obligation vaut même sans rouler. |
Le poids du tracteur et son usage déterminent la famille de contrat à demander.
04 / 12
Combien coûte l'assurance d'un tracteur de particulier ?
Aucune source officielle ne publie de tarif pour un tracteur de particulier : la prime dépend de la valeur, de la formule, des sorties sur route et du conducteur, et se mesure par devis.
Ni service-public.gouv.fr ni l'ACPR ne publient de tarif pour ce cas, et les fourchettes de courtiers dépendent de leurs propres contrats : le prix se mesure sur vos devis. Quatre facteurs font la prime : la valeur de remplacement du tracteur, la formule (au tiers ou tous risques), la fréquence des sorties sur route et le conducteur déclaré. Demandez au moins deux devis à garanties et franchises égales.
Un tracteur de 30 ans et plus qui roule peu peut passer en contrat de collection, qui coûte en général moins cher qu'un contrat classique. En échange, l'assureur peut exiger un conducteur de plus de 21 ans, sans accident responsable depuis 2 ans, voire l'assurance d'un autre véhicule pour l'usage courant (service-public.gouv.fr).
05 / 12
Tiers ou tous risques : comment faire le calcul ?
Comparez l'écart de prime entre les deux formules à ce que la garantie vous rembourserait au plus : la valeur du tracteur moins la franchise.
Le bon réflexe : demander à chaque assureur les deux primes, au tiers et tous risques, puis comparer l'écart à ce que la garantie vous rembourserait au plus, c'est-à-dire la valeur du tracteur moins la franchise.
Exemple illustratif, avec des montants fictifs à remplacer par vos devis : un tracteur estimé 6 000 €, une franchise de 500 €, un écart de prime de 150 € par an. Le tous risques vous rembourserait au plus 5 500 € ; payer 150 € par an pour cela revient à moins de 3 % du montant protégé chaque année. Sur un tracteur estimé 1 500 € avec la même franchise, le remboursement maximal tombe à 1 000 € et le même écart de 150 € en représente 15 % : le tiers, éventuellement complété d'une garantie vol et incendie, devient plus logique.
06 / 12
Quel permis faut-il pour conduire un tracteur en tant que particulier ?
Le permis B suffit pour un tracteur qui ne dépasse pas 40 km/h, quel que soit le poids de sa remorque ; au-delà de 40 km/h, il faut un permis C1, C, C1E ou CE.
La règle ne tient pas au poids du tracteur mais à la vitesse par construction. Le permis B autorise un tracteur limité à 40 km/h, quel que soit le poids de sa remorque. Un tracteur plus rapide demande un permis C1, C, C1E ou CE (service-public.gouv.fr). Rouler sans le permis adapté expose à des poursuites, et l'assureur pourra se retourner contre vous après avoir indemnisé la victime.
La dispense de permis existe, mais elle ne concerne pas le particulier : elle vise un conducteur d'au moins 16 ans, sur un tracteur rattaché à une exploitation agricole ou forestière, une ETA ou une Cuma, pendant l'activité agricole.
-
Relever la vitesse maximale du tracteur
Elle figure sur la carte grise ou la documentation du constructeur. C'est elle, pas le poids, qui fixe le permis.
-
Comparer au seuil de 40 km/h
Jusqu'à 40 km/h, le permis B suffit, remorque comprise. Au-delà, il faut un permis C1, C, C1E ou CE.
-
Déclarer le conducteur réel à l'assureur
Si un proche conduit régulièrement le tracteur, mentionnez-le au contrat.
-
Respecter les places autorisées
Transporter plus de passagers que le constructeur ne le prévoit permet à l'assureur, après avoir indemnisé les victimes, de se retourner contre vous.
07 / 12
Carte grise et plaques : que faut-il pour un tracteur de particulier ?
Tout tracteur doit être immatriculé, même chez un particulier : la carte grise se demande sur le site de l'ANTS pour 13,76 €, et un tracteur hors exploitation porte une plaque à l'avant et à l'arrière.
Un tracteur doit être immatriculé, qu'il appartienne à un particulier ou à une exploitation : sans certificat d'immatriculation, il ne peut pas circuler. La demande se fait en ligne sur le site de l'ANTS (cerfa n° 13749 pour un tracteur neuf, n° 13750 d'occasion), avec un justificatif de domicile de moins de 6 mois et le certificat de conformité ; elle coûte 13,76 €. Pour un tracteur mis en circulation depuis 2010 et non rattaché à une exploitation, deux plaques inamovibles sont obligatoires, à l'avant et à l'arrière ; des plaques absentes ou non conformes exposent à une amende pouvant aller jusqu'à 750 € (service-public.gouv.fr). Un tracteur agricole n'est pas soumis au contrôle technique.
Côté assurance, un tracteur sans carte grise reste soumis à l'obligation tant qu'il est en état de rouler, mais l'assureur a besoin du certificat pour l'identifier : réglez l'immatriculation avant de signer. Pour un tracteur de 30 ans et plus, non modifié et qui n'est plus produit, la carte grise « véhicule de collection » est possible ; elle n'est ni automatique, ni obligatoire.
Pour approfondir
Le cas d'un tracteur de 1968 transmis par succession, en état de marche mais sans carte grise au nom de l'héritier.
Tracteurs anciens, cas particuliers
Cas particulier
Tracteur ancien hérité ou acheté sans papiers
L'obligation d'assurance pèse dès que le tracteur peut rouler ; l'immatriculation vient d'abord, le contrat ensuite.
Exemple illustratif : Jean hérite d'un tracteur de 1968, en état de marche, sans carte grise à son nom. Son assureur habitation refuse de l'ajouter, car le contrat exclut les véhicules terrestres à moteur. Jean fait d'abord établir la carte grise sur le site de l'ANTS, puis demande des devis, dont un contrat de collection puisque le tracteur a plus de 30 ans.
La remorque attelée doit aussi être couverte, dans le contrat principal ou à part. Si aucun assureur n'accepte, le Bureau central de tarification peut imposer la responsabilité civile.
- Certificat de conformitéPour le tracteur de Jean, le site de l'ANTS le demandera ; à défaut, une attestation d'identification ou un procès-verbal de réception à titre isolé.
- Acte de successionIl remplace la facture et prouve que Jean est propriétaire, pour la carte grise comme pour l'assureur.
08 / 12
Quelles garanties sont vraiment utiles en usage privé ?
En usage privé, les garanties utiles après la responsabilité civile sont les dommages, le vol et l'incendie, la protection juridique et le bris de machine, à choisir selon la valeur du tracteur.
Le vol et l'incendie arrivent surtout quand le tracteur dort dehors ou dans un bâtiment ouvert. Au-delà de la responsabilité civile, service-public.gouv.fr cite quatre garanties complémentaires : dommages, vol et incendie, protection juridique et bris de machine. Choisissez-les selon la valeur du tracteur et l'endroit où il est rangé.
Les garanties complémentaires et ce qu'il faut vérifier
| Garantie | Ce qu'elle paie | Point à vérifier |
|---|---|---|
| Dommages | Les réparations de votre tracteur après un accident, même si vous êtes responsable. | La franchise, comparée à la valeur du tracteur. |
| Vol et incendie | La valeur du tracteur volé ou détruit, selon les modalités du contrat. | Les conditions de garage exigées et la valeur retenue (achat, remplacement). |
| Protection juridique | Les frais de procédure en cas de litige, avec un voisin ou un vendeur par exemple. | Le seuil d'intervention et le plafond des frais. |
| Bris de machine | La casse accidentelle du matériel ; l'usure et ce que couvre la garantie du constructeur sont exclus. | Le lieu couvert : la garantie peut se limiter aux locaux. |
Garanties citées par service-public.gouv.fr (fiche F2626, lue le 03/11/2026).
09 / 12
Quelles erreurs éviter avant de souscrire ?
Les erreurs les plus fréquentes : un usage déclaré inexact, une remorque oubliée ou modifiée sans prévenir, un conducteur non déclaré.
Dire « terrain privé uniquement » quand vous empruntez la route est l'erreur qui coûte cher. L'assureur peut refuser l'indemnisation d'un dommage survenu dans une situation non déclarée. Même chose pour une remorque modifiée ou un usage festif non signalé.
Avec un tracteur lourd ou ancien, les assureurs auto classiques suivent rarement : un courtier agricole ou un contrat de collection répond mieux.
Usage déclaré conforme à la réalité
Précisez si le tracteur circule sur la voie publique, même rarement. Un usage inexact peut entraîner une non-couverture en cas de sinistre.
Remorque attelée couverte
Vérifiez que la remorque est incluse dans le contrat principal ou qu'elle fait l'objet d'un contrat distinct.
Franchise et plafond de remboursement
Comparez la franchise aux tarifs de réparation locaux. Une franchise trop élevée annule l'intérêt du tous risques sur un tracteur de faible valeur.
Mentions sur les trajets routiers
Lisez les exclusions : certaines formules peuvent limiter la couverture à certains trajets ; demandez à l'assureur ce que le contrat prévoit pour les routes.
Conducteurs autorisés
Si un proche conduit le tracteur, mentionnez-le. Un conducteur non déclaré peut être exclu de la couverture.
10 / 12
Et le tracteur tondeuse, faut-il l'assurer ?
Une tondeuse autoportée avec siège doit être couverte en responsabilité civile, même si elle ne quitte jamais votre terrain : vérifiez que votre contrat habitation ne l'exclut pas.
Oui. Une tondeuse autoportée, munie d'un siège, fait partie des véhicules terrestres à moteur soumis à l'assurance, même s'ils n'ont pas à être immatriculés et même s'ils ne servent que dans votre jardin (service-public.gouv.fr). Un micro-tracteur immatriculé suit les règles du tracteur.
Lisez la clause « véhicules terrestres à moteur » de votre multirisque habitation. Certains contrats couvrent la tondeuse autoportée dans la responsabilité civile vie privée, d'autres excluent tous les véhicules à moteur. Demandez par écrit à votre assureur si la tondeuse est couverte.
Pour approfondir
Un sinistre avec une tondeuse autoportée, refusé par l'assurance habitation.
Tondeuse et micro-tracteur
Concept
Tondeuse autoportée et micro-tracteur : ce que couvre vraiment votre contrat habitation
La tondeuse autoportée doit être assurée ; la multirisque habitation ne la couvre pas toujours.
Exemple illustratif : Isabelle utilise une tondeuse autoportée de 700 kg sur son terrain de 3 000 m². Un jour, elle percute la clôture du voisin, qui réclame 1 800 €. Elle déclare le sinistre à son assureur habitation, persuadée que sa responsabilité civile vie privée va intervenir. Le refus tombe : son contrat exclut les véhicules terrestres à moteur, et la tondeuse autoportée en fait partie.
Comme l'assurance de la tondeuse est obligatoire, Isabelle aurait dû vérifier ce point dès l'achat. Certains assureurs ajoutent une extension « engins de jardinage » à la multirisque ; d'autres proposent un petit contrat dédié. Demandez la confirmation par écrit pour garder une trace.
- Clause d'exclusion « véhicules terrestres à moteur »Lisez la section exclusions du contrat habitation. Cherchez la mention explicite ou le renvoi à une définition. Si vous la trouvez, votre tondeuse autoportée n'est pas couverte par la multirisque.
11 / 12
Comment souscrire et que faire en cas de sinistre ?
Souscrivez un contrat au tiers si votre tracteur a peu de valeur, un tous risques s'il vaut plus de quelques milliers d'euros, et vérifiez la couverture de la remorque avant de signer.
Au moment de choisir, le tiers suffit si la machine a peu de valeur ; si elle en a, faites le calcul tous risques présenté plus haut. Pour un tracteur lourd, visez un courtier agricole ; pour un tracteur de plus de 30 ans qui roule peu, un contrat de collection. Vérifiez noir sur blanc que la remorque est couverte.
En cas de sinistre, déclarez-le dans le délai prévu au contrat : il ne peut pas être inférieur à 5 jours ouvrés, et à 2 jours ouvrés pour un vol. Envoyez la déclaration en recommandé avec avis de réception ou contre récépissé. Hors délai, l'assureur peut refuser de vous indemniser s'il prouve que le retard lui a causé un préjudice (service-public.gouv.fr).
Certificat d'immatriculation
À votre nom, ou la demande en cours sur le site de l'ANTS.
Permis de conduire
Le vôtre et celui de chaque conducteur à déclarer.
Preuve d'achat
Facture, certificat de cession ou acte de succession.
Photos du tracteur
Utiles pour la valeur, surtout pour une garantie vol ou dommages.
Usage et lieu de garage
Terrain, sorties sur route, fêtes ou chasse, bâtiment fermé ou non.
12 / 12
Questions fréquentes

AssurancePratique aide à lire un contrat d’assurance et à faire valoir ses droits: comprendre une garantie, repérer une exclusion, déclarer un sinistre dans les délais, changer de contrat au bon moment.