Une demande d’indemnisation convaincante ne repose pas sur un ton plus ferme, mais sur un récit vérifiable. La lettre doit permettre à l’assureur de comprendre ce qui s’est passé, ce qui est demandé et quelles pièces le démontrent. Elle ne garantit ni accord ni montant : elle organise votre position.
- ✓Identifiez le contrat, le sinistre et la décision contestée.
- ✓Chiffrez seulement ce que vos justificatifs permettent d’établir.
- ✓Envoyez une lettre datée, gardez la preuve d’envoi et poursuivez par le service réclamation si nécessaire.
01 / 06
Avant d’écrire, posez le cadre du dossier
Commencez par relire les conditions particulières, la garantie invoquée, la franchise, les exclusions et les éventuels plafonds. Une indemnisation dépend du contrat applicable à la date du sinistre, pas d’une formule générale trouvée en ligne. Notez aussi le numéro de dossier, la date de déclaration et le nom de l’interlocuteur.
Votre première phrase doit répondre à trois questions : quel événement est concerné, quel bien ou quelle personne a subi le dommage, et quelle décision vous demandez à l’assureur de revoir. Évitez les reproches vagues. Une chronologie courte, avec des dates et des faits observables, est plus exploitable qu’un long récit émotionnel.
| Élément | À préciser dans la lettre | Preuve utile |
|---|---|---|
| Situation | Date, lieu, circonstances | Déclaration, photos, constat |
| Dommage | Réparations, pertes ou frais engagés | Devis, factures, rapport |
| Décision | Refus, montant ou absence de réponse | Courrier ou courriel reçu |
| Demande | Réexamen, complément ou explication | Calcul détaillé, pièces numérotées |
02 / 06
La structure d’une lettre de demande d’indemnisation
En tête, indiquez vos coordonnées, celles de l’assureur ou du service réclamation, la référence du contrat et le numéro de sinistre. Ajoutez la date et un objet précis, par exemple : « Demande de réexamen de l’indemnisation du sinistre du [date] ». Cette identification évite qu’un courrier pertinent reste séparé du bon dossier.
Dans le premier paragraphe, résumez les faits en quatre ou cinq lignes. Dans le second, expliquez la conséquence concrète : dommage matériel, frais déjà payés, interruption d’activité ou autre préjudice prévu par le contrat. Puis décrivez la décision reçue et le point exact qui vous paraît incomplet ou erroné.
Terminez par une demande formulée sans ambiguïté : réexaminer le dossier, communiquer le détail du calcul, verser le complément justifié ou préciser le motif contractuel du refus. Fixez un délai raisonnable pour une réponse, sans présenter ce délai comme une obligation légale automatique. Demandez que toute position soit confirmée par écrit.
03 / 06
Quelles preuves joindre et comment les présenter ?
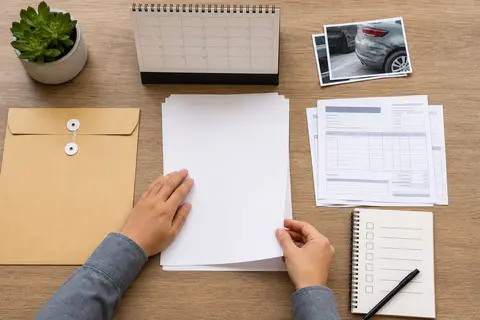
Joignez des copies lisibles, jamais les originaux. Numérotez-les et renvoyez à leur numéro dans le texte : « voir pièce 3 ». Selon le cas, il peut s’agir du contrat, de la déclaration, d’un constat, de photographies datées, de devis, de factures acquittées, d’un rapport d’expertise, de témoignages ou des échanges déjà intervenus.
Une facture ne prouve pas à elle seule que la dépense est couverte. Reliez-la au dommage, à la date et à la garantie invoquée. Si vous avez réalisé vous-même des travaux, conservez les tickets de matériaux, les photos avant-après et une description des opérations ; l’assureur peut demander des éléments complémentaires pour apprécier la réalité et le coût du dommage.
Pour le montant, détaillez votre calcul : somme déjà versée, franchise appliquée, plafond éventuel, frais restant à votre charge et complément sollicité. Si un poste est incertain, écrivez-le comme une estimation et non comme un droit acquis.
04 / 06
Quel envoi choisir et que faire ensuite ?
Utilisez le canal indiqué dans votre contrat ou par le service réclamation. Un envoi permettant de conserver la date et le contenu est préférable, notamment lorsque le désaccord persiste. Gardez une copie complète de la lettre, des pièces et de la preuve de remise dans un même dossier.
Sans réponse satisfaisante, adressez une réclamation écrite au service dédié de l’assureur en rappelant votre première démarche. La Médiation de l’Assurance indique qu’il faut d’abord tenter de résoudre le litige avec le professionnel ; la saisine intervient ensuite selon ses conditions et les délais applicables. Le médiateur ne remplace pas l’analyse de votre contrat et ne promet pas une indemnisation.
Avant de relancer
- ✓Copie de la lettre et des pièces conservée.
- ✓Preuve d’envoi et date de réception retrouvées.
- ✓Réponse de l’assureur classée avec le contrat.
05 / 06
Les erreurs qui fragilisent une réclamation
- Envoyer une lettre sans référence de contrat ou de sinistre.
- Mélanger plusieurs événements dans un même récit.
- Réclamer un montant global sans expliquer le calcul.
- Citer un article de loi ou un délai sans vérifier qu’il concerne votre assurance.
- Joindre des captures illisibles ou des pièces non numérotées.
- Menacer immédiatement d’une action qui ne correspond pas à votre situation.
Si le refus porte sur une exclusion, demandez la clause exacte et son application aux faits. Si le montant paraît insuffisant, demandez le détail de l’évaluation et signalez précisément les postes oubliés. Si le contrat, la réponse ou l’expertise restent difficiles à interpréter, un professionnel indépendant peut vous aider à relire le dossier ; cette démarche a un coût et ne préjuge pas de l’issue.
Lorsque plusieurs personnes sont concernées, précisez qui a subi le dommage, qui a payé la dépense et qui est titulaire du contrat. Pour un logement, séparez par exemple les dégâts au bâtiment, au mobilier et les frais de relogement. Pour un véhicule ou une activité professionnelle, distinguez le bien assuré des conséquences indirectes. Cette précision évite qu’une demande légitime soit rejetée parce que les postes sont mélangés.
Conservez également les versions successives de vos échanges. Une réponse téléphonique peut être utile pour comprendre le dossier, mais la position qui compte pour la suite est celle qui apparaît dans un écrit identifiable. Notez la date de chaque appel et confirmez les points importants par courriel ou courrier, sans reformuler à la place de l’assureur ce qu’il n’a pas encore confirmé.
06 / 06
La décision à prendre avant l’envoi
Relisez votre courrier en vérifiant une dernière fois les dates, le contrat, les montants et la liste des pièces. Une demande d’indemnisation solide ne cherche pas à tout dire : elle montre quelle décision doit être réexaminée et pourquoi. Envoyez-la avec une preuve de transmission, conservez le dossier complet et adaptez la suite à la réponse écrite reçue.
Sources institutionnelles consultées
-
La Médiation de l’Assurance — constituer son dossier institutionnelle
Pièces et réclamation préalable
Consulter -
La Médiation de l’Assurance — étapes de la médiation institutionnelle
Conditions de saisine
Consulter -
Légifrance — article L113-2 du Code des assurances texte officiel
Obligations et déclaration du sinistre
Consulter