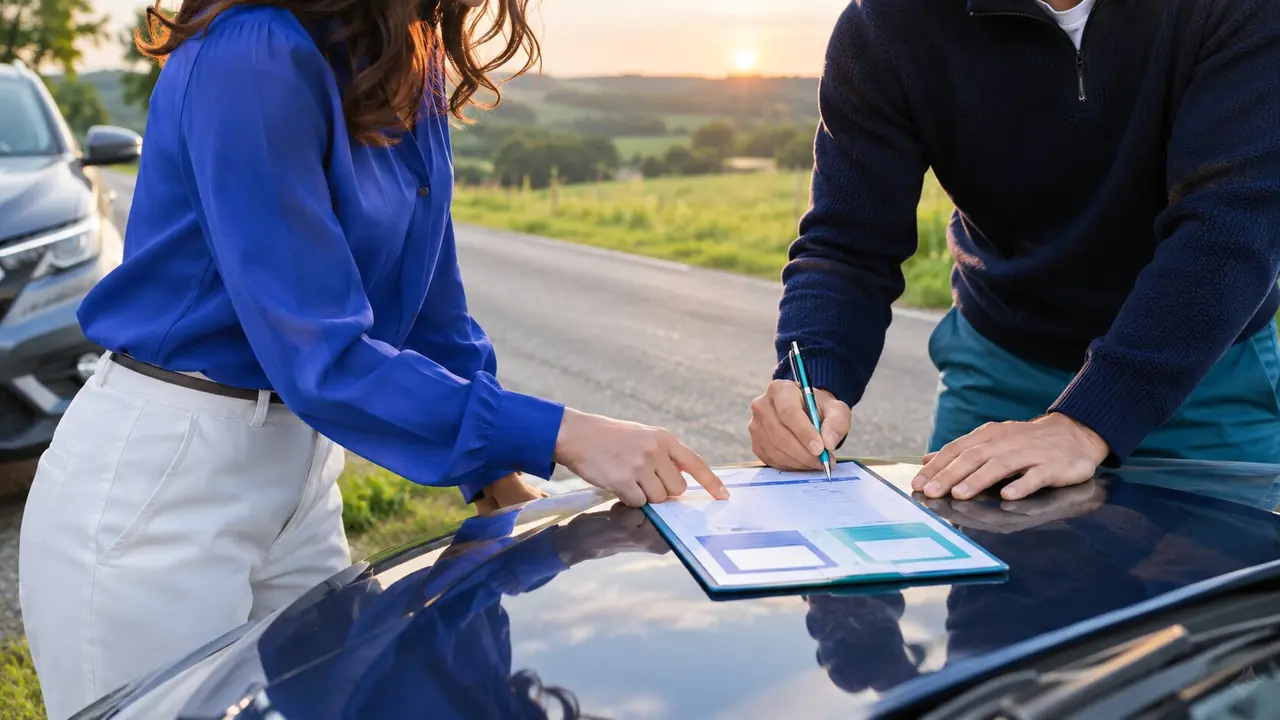
Non, un constat amiable n'appelle pas de plainte dans la plupart des accrochages. Le constat sert à l'indemnisation par les assureurs ; la plainte signale une infraction pénale au procureur. Elle devient utile après un délit de fuite, des blessures, un constat mensonger ou une agression.
Dans tous les cas, le sinistre se déclare à votre assureur dans le délai du contrat, qui ne peut pas être inférieur à 5 jours ouvrés (article L113-2 du Code des assurances). La plainte, elle, reste possible 1 an pour une contravention et 6 ans pour un délit.
Le parcours
Les étapes de cette page, dans l’ordre.
-
01 Sur place Sécuriser, appeler le 17 ou le 112 s'il y a un blessé, remplir le constat papier.
-
02 Assureur Envoyer le constat dans le délai du contrat, 5 jours ouvrés au moins.
-
03 Plainte si infraction Délit de fuite, blessures, faux ou agression : commissariat, gendarmerie ou procureur.
-
04 Indemnisation Elle suit son cours sans attendre l'issue pénale.
01 / 12
Faut-il porter plainte après un constat amiable ?
Seulement si une infraction pénale est en cause. Le constat règle l'indemnisation entre assureurs ; la plainte vise l'auteur d'une infraction.
Document d'assurance, le constat amiable les circonstances du choc pour que les assureurs fixent les responsabilités et vous indemnisent. Service-public rappelle qu'il n'est pas obligatoire légalement, mais fortement recommandé.
Avec la plainte, acte pénal, vous signalez une infraction et le procureur de la République décide des suites. Les deux démarches ne s'excluent pas. Un même accident peut donner lieu à un constat envoyé à l'assureur et à une plainte déposée en parallèle.
Les délais à retenir
- 5 jours ouvrésminimum légal pour déclarer le sinistre à l'assureur (le contrat fixe le délai)
- 1 an / 6 anspour porter plainte : contravention / délit
- 3 anspour saisir le FGAO si le responsable n'est pas assuré
Constat amiable
Il se remplit sur place, à deux, et part chez les assureurs pour l'indemnisation. Il ne déclenche aucune poursuite.
- Objet
- Indemnisation
Le point cléEnvoyez-le à votre assureur sans attendre.
Plainte
Elle se dépose au commissariat, à la gendarmerie ou auprès du procureur pour signaler une infraction pénale.
- Objet
- Infraction pénale
Le point cléDéposez-la sans attendre si une infraction est en cause.
Les deux en parallèle
Vous pouvez être indemnisé par votre assureur et obtenir la condamnation de l'auteur de l'infraction : les procédures ne s'excluent pas.
- Lien
- Indépendantes
Le point cléGardez une copie de chaque pièce déposée.
02 / 12
Constat amiable et plainte : ce que fait chaque document
Le constat établit les responsabilités pour l'assurance. La plainte fait constater une infraction et peut mener à une sanction.
Sur place, le constat se remplit à deux, sur un seul exemplaire. Une fois le recto signé par les deux conducteurs, on n'y écrit plus rien ; le verso se complète ensuite par chacun (service-public, F2149). Un désaccord sur ce constat se règle avec votre assureur, pas au commissariat.
Vous déposez vous-même la plainte, sans passer par l'assureur, et elle n'a aucun effet sur le délai de déclaration du sinistre : aucune plainte ne remplace la déclaration, et aucun constat ne déclenche de poursuites.
Constat amiable et plainte, côte à côte
| Critère | Constat amiable | Plainte |
|---|---|---|
| À quoi ça sert | Décrire l'accident pour l'assurance | Signaler une infraction pénale |
| Qui le reçoit | Les assureurs | Commissariat, gendarmerie ou procureur |
| Conséquence | Indemnisation | Poursuites possibles contre l'auteur |
| Obligatoire ? | Non, mais fortement recommandé | Non |
| Délai | Celui du contrat, 5 jours ouvrés au moins | 1 an (contravention), 6 ans (délit) |
Sources : service-public.gouv.fr (F2149, F1435), Code des assurances art. L113-2.
Pour la suiteReste à voir dans quelles situations la plainte devient utile, voire nécessaire.
03 / 12
Dans quels cas la plainte est-elle utile ?
Dès qu'un élément pénal existe : fuite, blessures, faux, agression. Un désaccord de cases n'en est pas un.
Le tableau ci-dessous reprend les situations les plus courantes après un accident. Pour chacune, il dit si la plainte est utile et quelle démarche d'assurance l'accompagne.
Plainte ou pas, selon la situation
| Situation | Plainte ? | Pourquoi | Côté assurance |
|---|---|---|---|
| L'autre conducteur s'enfuit | Oui | Délit de fuite (Code pénal, art. 434-10) | Constat seul, fuite notée en « Observations » |
| Blessé avec ITT | Oui, utile | Blessures involontaires : délit pour un conducteur | Police ou gendarmerie avant le constat, certificat médical |
| Blessé sans ITT | Possible | Contravention, plainte dans l'année | Certificat médical, avis à l'assureur |
| Constat mensonger | Oui, si mensonge délibéré | Faux (art. 441-1) ou escroquerie (art. 313-1) | Contestation écrite et preuves |
| Responsable non assuré | Selon les faits | Rouler sans assurance est une infraction | FGAO, dans les 3 ans |
| Menaces ou coups | Oui | Infraction sans lien avec le contrat | Rien à déclarer pour cette partie |
| Simple désaccord, refus de signer | Non | Aucune infraction | Constat seul, refus noté, témoins |
Sources : Légifrance (Code pénal) ; service-public.gouv.fr (F2149, F1435, F35148). Relevé le 03/11/2026.
04 / 12
Un blessé dans l'accident : que faire et faut-il porter plainte ?
Avec un blessé, on appelle la police ou la gendarmerie avant le constat, et le constat papier reste obligatoire pour l'assureur.
Un blessé, même léger, ne vous dispense pas du constat : il interdit seulement l'e-constat sur smartphone. Service-public demande de prévenir la police ou la gendarmerie avant de remplir le constat. Les agents dressent un procès-verbal, et vous envoyez quand même le constat papier à l'assureur.
Faites établir un certificat médical qui décrit vos blessures, et envoyez-le à l'assureur le plus tôt possible. Si les douleurs apparaissent quelques heures plus tard, consultez et prévenez l'assureur pour compléter le constat. Le certificat fixe aussi l'incapacité totale de travail (ITT), qui commande la qualification pénale.
Pour un conducteur, des blessures involontaires avec une ITT de 3 mois ou moins sont un délit puni de 2 ans de prison et 30 000 € d'amende (Code pénal, art. 222-20-1). La plainte est alors possible pendant 6 ans. Sans ITT, l'infraction est une contravention et le délai tombe à 1 an.
05 / 12
Délit de fuite ou conducteur non assuré : la plainte et le FGAO
Après une fuite, la plainte est le seul moyen de faire rechercher l'auteur. Sans assurance connue, le FGAO prend le relais.
Le conducteur qui, sachant qu'il vient de causer un accident, ne s'arrête pas pour échapper à sa responsabilité encourt 3 ans de prison et 75 000 € d'amende (Code pénal, art. 434-10). Notez la plaque, la marque et la couleur, prévenez la police ou la gendarmerie, puis remplissez seul un constat papier en indiquant la fuite dans « Observations ».
Si vous ne connaissez pas l'auteur, la plainte peut se faire en ligne pour une atteinte aux biens, comme un délit de fuite sans blessé (masecurite.interieur.gouv.fr). Si vous le connaissez, ou s'il y a des blessés, déposez-la sur place ou par courrier au procureur.
Quand le responsable est inconnu ou n'est pas assuré, votre assureur ne vous indemnise pas à sa place, sauf garantie propre à votre contrat. Vous pouvez demander une indemnisation au Fonds de garantie des assurances obligatoires de dommages (FGAO) dans les 3 ans qui suivent l'accident, en justifiant de l'identité du responsable, de son absence d'assurance et de votre préjudice (service-public, F2149).
06 / 12
Refus de signer, constat contesté : faut-il porter plainte ?
Non. Un refus de signer n'est pas une infraction : remplissez le constat seul et notez le refus. Seul un mensonge délibéré justifie une plainte.
L'autre conducteur refuse de remplir ou de signer le constat ? Relevez sa plaque, demandez les coordonnées des témoins et, si besoin, appelez la police ou la gendarmerie. Remplissez le constat complètement en signalant son refus dans la partie « Observations » au recto (service-public, F2149).
Vous devez prévenir votre assureur même si l'autre n'a pas signé. S'il quitte les lieux pour échapper à sa responsabilité, ce n'est plus un refus mais un délit de fuite, et la plainte s'impose.
Le courrier de contestation part en recommandé avec avis de réception : il date votre contestation et interrompt la prescription de 2 ans de votre action contre l'assureur. Joignez-y vos preuves.
Pour comprendre un litige sur le constat, sachez comment il est lu. Les assureurs appliquent entre eux le barème de la convention IRSA : à partir des cases cochées au recto et du croquis, chaque conducteur se voit attribuer 0, 50 ou 100 % de responsabilité. Comptez donc les cases cochées de chaque côté et relisez la zone « Observations » avant de contester. Ce barème ne lie que les assureurs : il ne vous est pas opposable, et vous pouvez demander que votre indemnisation soit réglée selon le droit commun, celui de la loi Badinter du 5 juillet 1985. C'est un litige d'indemnisation, qui se traite par le courrier ci-dessous puis la médiation, pas par une plainte.
Modèle de lettre pour contester un constat amiable auprès de son assureur
[Adresse postale]
[Code postal Ville]
Contrat n° [numéro du contrat]
Service sinistres
[Adresse indiquée sur le contrat]
[Ville], le [date]
Objet : Sinistre du [date] à [lieu], contrat n° [numéro] : contestation du constat amiable
Madame, Monsieur,
Le constat amiable signé le [date] indique que mon véhicule [circonstance cochée, par exemple « reculait »]. Il était en réalité [circonstance réelle, par exemple « à l'arrêt »], comme le montrent les photos jointes et le témoignage de [nom du témoin].
Je vous demande de réexaminer le partage des responsabilités au vu de ces éléments.
Je vous prie d'agréer, Madame, Monsieur, l'expression de mes salutations distinguées.
[Prénom Nom]
Pour approfondir
Un constat signé se conteste auprès de l'assureur ; la plainte ne vient qu'en cas de mensonge délibéré.
Contester le constat
Méthode
Contester un constat signé : la mention type et un exemple
Le recto signé ne se modifie plus. Votre version passe par le verso, puis par un courrier à l'assureur appuyé de preuves (modèle ci-dessous).
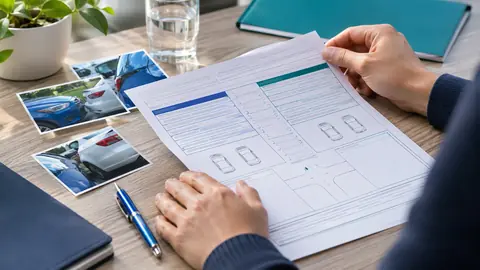
Mention type, à porter dans « Observations » sur place si l'autre refuse de signer : « Le conducteur B refuse de signer le présent constat. Véhicule B : [marque, modèle, couleur], immatriculé [plaque]. Témoin : [nom, téléphone]. »
Exemple illustratif : sur un parking, l'autre conducteur coche « reculait » pour vous alors que vous étiez stationné. Le courrier de contestation ci-dessus suffit le plus souvent. Si l'autre a sciemment inventé des faits pour être indemnisé, une plainte pour faux ou escroquerie s'ajoute. En cas de refus persistant de l'assureur, la médiation de l'assurance peut être saisie.
- Recommandé avec avis de réceptionIl date votre contestation et interrompt la prescription de 2 ans de votre action contre l'assureur.
- Preuves jointesPhotos, témoignages et croquis : ce sont eux qui font réexaminer le constat.
Pour la suiteReste à savoir combien de temps vous avez pour agir.
07 / 12
Quels sont les délais pour porter plainte et pour agir ?
1 an pour une contravention, 6 ans pour un délit, 20 ans pour un crime. Les délais d'assurance sont distincts.
Le délai de prescription court en principe à partir du jour de l'infraction. Passé ce délai, la plainte ne peut plus aboutir (service-public, F1435). Pour les délits, l'article 8 du Code de procédure pénale fixe six années révolues.
Agissez vite dans tous les cas : les témoins se dispersent et les images de vidéosurveillance ne sont pas conservées longtemps. Les délais d'assurance courent en parallèle, sans lien avec la plainte.
Les délais après un accident
| Démarche | Délai | Point de départ | Source |
|---|---|---|---|
| Plainte, contravention (blessures sans ITT) | 1 an | Jour des faits | Service-public, F1435 |
| Plainte, délit (fuite, blessures avec ITT, faux) | 6 ans | Jour des faits | Code de procédure pénale, art. 8 |
| Plainte, crime | 20 ans | Jour des faits | Service-public, F1435 |
| Déclarer le sinistre à l'assureur | Délai du contrat, 5 jours ouvrés au moins | Connaissance du sinistre | Code des assurances, art. L113-2 |
| Saisir le FGAO | 3 ans | Accident | Service-public, F2149 |
| Agir contre son propre assureur | 2 ans | Événement | Code des assurances, art. L114-1 |
| Demander l'indemnisation d'un dommage corporel | 10 ans | Consolidation | Service-public, F2677 |
Relevé le 03/11/2026 sur Légifrance et service-public.gouv.fr.
08 / 12
Comment déposer plainte et quels documents apporter ?
Au commissariat ou à la gendarmerie de votre choix, en ligne pour un délit de fuite sans auteur connu, ou par courrier au procureur.
Les policiers et gendarmes sont tenus de recevoir votre plainte, même si le service n'est pas celui du lieu de l'accident (Code de procédure pénale, art. 15-3). Le dépôt donne lieu à un procès-verbal et à un récépissé remis immédiatement ; une copie du procès-verbal vous est remise si vous la demandez.
-
Choisir le mode de dépôt
Sur place dans tout commissariat ou gendarmerie ; en ligne pour un délit de fuite sans blessé dont l'auteur est inconnu ; par courrier au procureur du tribunal judiciaire du lieu des faits.
-
Apporter les pièces
Pièce d'identité, copie du constat, photos, coordonnées des témoins, certificat médical, factures ou devis de réparation.
-
Décrire les faits
Date, heure, lieu, déroulé, plaque et description du véhicule. Inutile de qualifier l'infraction vous-même.
-
Garder le récépissé
Il prouve le dépôt et sert à l'assureur et au FGAO. Demandez la copie du procès-verbal.
-
Prévenir l'assureur
Transmettez-lui le récépissé avec le constat ou après, sans attendre l'issue pénale.
09 / 12
La plainte change-t-elle quelque chose à l'indemnisation ?
Non. L'indemnisation ne dépend pas de la plainte, mais l'assureur attend en général le procès-verbal quand il y a des blessés.
La loi du 5 juillet 1985, dite loi Badinter, organise l'indemnisation des victimes d'accidents de la circulation sans passer par le juge pénal. Les piétons et passagers sont indemnisés intégralement de leurs dommages corporels, quelle que soit la responsabilité du conducteur, sauf s'ils ont volontairement provoqué l'accident (service-public, F2677).
Le conducteur blessé non responsable est indemnisé intégralement par l'assureur du responsable, ou par le FGAO si le responsable n'est pas assuré ou reste inconnu. S'il est responsable en tout ou partie, ses blessures relèvent de la garantie du conducteur, si elle est souscrite.
Avant toute offre, l'assureur attend généralement le procès-verbal de police ou de gendarmerie. Il doit ensuite faire une offre dans les 3 mois de la demande, ou au plus tard 8 mois après l'accident si le préjudice ou la responsabilité ne sont pas encore établis (F2677).
Pour approfondir
Un exemple fictif montre comment la constitution de partie civile s'articule avec l'indemnisation.
Plainte et indemnisation
Concept
Cumuler plainte pénale et indemnisation
Le juge tient compte de ce que l'assureur a déjà versé, pour éviter un double paiement.
Exemple illustratif. Une automobiliste est percutée par un conducteur qui a brûlé un feu rouge et souffre d'une entorse avec 10 jours d'ITT. L'assureur du responsable l'indemnise de ses blessures. Elle dépose aussi plainte pour blessures involontaires.
Lors du dépôt de plainte, la victime peut se constituer partie civile pour demander réparation devant le juge pénal, par écrit ou à l'audience. L'aide d'un avocat ou d'une association d'aide aux victimes est conseillée.
Cela ne crée pas un second droit sur le même préjudice : ce que l'assureur a déjà versé est pris en compte. L'intérêt de la plainte est ailleurs : faire sanctionner l'auteur et faire établir les faits, ce qui sert aussi le dossier d'indemnisation.
- Aide juridictionnelleSelon vos revenus, elle peut couvrir tout ou partie des frais d'avocat. Renseignez-vous avant l'audience.
- Pièces classéesCertificats médicaux, factures et arrêts de travail servent à l'assureur comme au tribunal.
Pour la suiteReste une confusion fréquente au guichet : plainte ou main courante.
10 / 12
Quelle différence entre une plainte et une main courante ?
La plainte saisit la justice et peut mener à des poursuites. La main courante consigne seulement des faits à une date.
La main courante enregistre votre déclaration sans ouvrir d'enquête. Elle peut dater un fait, par exemple des menaces après l'accident, mais elle ne remplace pas une plainte face à un délit de fuite ou à des blessures.
Si l'on vous propose une main courante alors que vous voulez porter plainte, rappelez que l'article 15-3 du Code de procédure pénale oblige les officiers et agents de police judiciaire à recevoir les plaintes des victimes. Vous pouvez aussi écrire directement au procureur de la République.
11 / 12
Quels réflexes adopter juste après l'accident ?
Sécuriser, alerter s'il y a un blessé, remplir le constat, puis déclarer dans le délai du contrat.
Ces gestes servent à la fois l'assurance et une éventuelle plainte. Les photos et les témoins recueillis sur place sont les preuves les plus difficiles à retrouver ensuite.
-
Sécuriser et alerter
Feux de détresse, gilet, et le 17 ou le 112 en cas de blessé, avant de remplir le constat.
-
Remplir le constat
Papier s'il y a un blessé ; seul si l'autre refuse, avec le refus ou la fuite notés en « Observations ».
-
Photographier et noter
Plaques, positions, dégâts, coordonnées des témoins.
-
Déclarer à l'assureur
Dans le délai du contrat, 5 jours ouvrés au moins, même sans constat signé.
-
Faire constater les blessures
Certificat médical avec l'ITT, envoyé à l'assureur le plus tôt possible.
-
Décider de la plainte
Fuite, blessures, faux ou agression : plainte. Simple désaccord : contestation auprès de l'assureur.
12 / 12
Questions fréquentes

AssurancePratique aide à lire un contrat d’assurance et à faire valoir ses droits: comprendre une garantie, repérer une exclusion, déclarer un sinistre dans les délais, changer de contrat au bon moment.